Làm thế nào để biến những mong muốn mơ hồ như "Tôi muốn tiết kiệm tiền" thành những kế hoạch hành động cụ thể và có thể đạt được? Câu trả lời nằm ở việc áp dụng mô hình SMART. Lập mục tiêu tài chính theo mô hình này sẽ giúp bạn có một lộ trình rõ ràng, có động lực và khả năng thành công cao hơn. Bài viết này sẽ hướng dẫn bạn cách lập mục tiêu tài chính 1 năm theo tiêu chuẩn SMART, giúp bạn kiểm soát chi tiêu và đạt được những cột mốc quan trọng.
1. Mục tiêu SMART là gì?
SMART là từ viết tắt của 5 tiêu chí để xác định một mục tiêu hiệu quả:
- S - Specific (Cụ thể): Mục tiêu của bạn phải rõ ràng, trả lời cho câu hỏi: "Tôi muốn đạt được điều gì?". Ví dụ: Tôi cần tiết kiệm 20 triệu để mua laptop phục vụ việc học
- M - Measurable (Có thể đo lường): Mục tiêu phải có các con số cụ thể, giúp bạn biết khi nào thì đạt được. Trả lời câu hỏi: "Bao nhiêu?". Giá trị của laptop là 20 triệu có thể đo lường được
- A - Achievable (Có thể đạt được): Mục tiêu phải thực tế, phù hợp với khả năng và nguồn lực hiện tại của bạn. Ví dụ: với thu nhập trung bình mỗi tháng là 10 triệu, bạn hoàn toàn có thể tiết kiệm được khoảng 1.5- 2 triệu/tháng
- R - Relevant (Phù hợp): Mục tiêu phải có ý nghĩa với bạn và phù hợp với các mục tiêu lớn hơn trong cuộc sống. Như ví dụ trên: mua laptop để phục vụ mục tiêu học tập của bạn giúp cho lương lai sau này của bạn
- T - Time-bound (Có thời hạn): Mục tiêu phải có thời gian bắt đầu và kết thúc cụ thể. Ví dụ: trong vòng 1 năm.
Tóm lại, với ví dụ trên thì mục tiêu trong vòng 1 năm của bạn SMART thể hiện cụ thể: bạn cần tiết kiệm được 20 triệu để mua laptop phục vụ học tập trong vòng 1 năm tới tháng 10/2026
Mục tiêu tài chính 1 năm là một khoảng thời gian vừa đủ để bạn tạo ra những thay đổi đáng kể trong thói quen tài chính. Nó không quá dài để bạn nản lòng, nhưng cũng không quá ngắn để bạn phải vội vàng. Đây là thời gian lý tưởng để bạn học cách quản lý chi tiêu, tiết kiệm và bắt đầu đầu tư những bước đầu tiên.
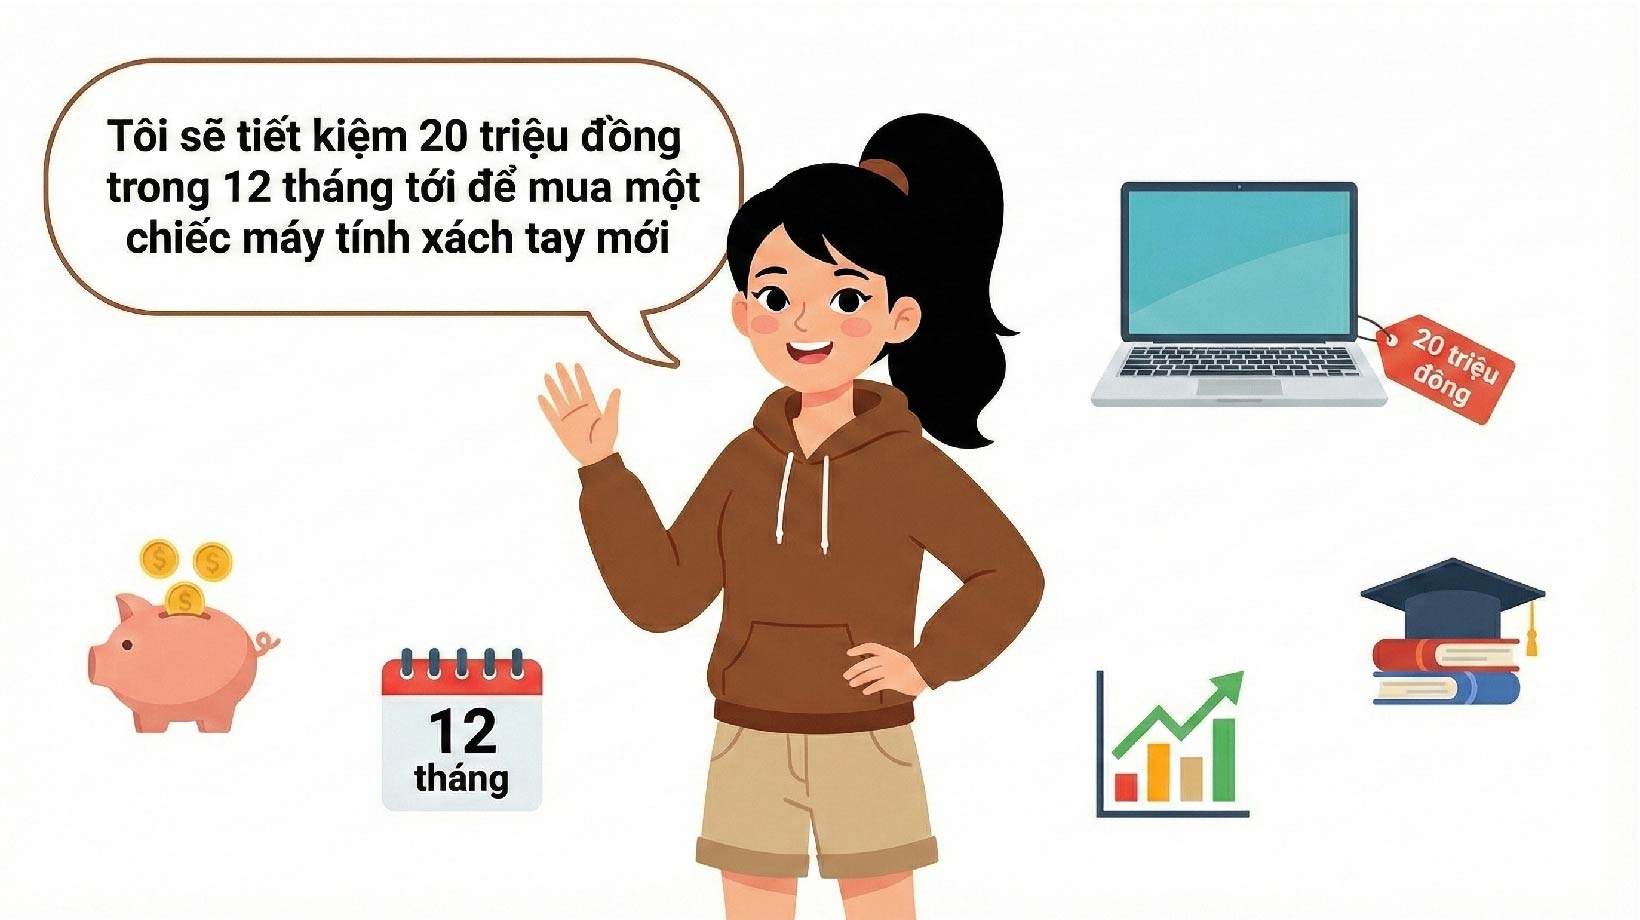
Khi bạn có một mục tiêu SMART, bạn sẽ biết chính xác mình cần làm gì. Thay vì nói "Tôi sẽ tiết kiệm nhiều tiền hơn," bạn sẽ có một kế hoạch rõ ràng như "Tôi sẽ tiết kiệm 20 triệu đồng trong 12 tháng tới để mua một chiếc máy tính xách tay mới." Sự rõ ràng này giúp bạn dễ dàng theo dõi tiến độ và duy trì động lực.
2. So sánh việc có mục tiêu và không có mục tiêu tài chính
|
Tiêu chí |
Mục tiêu SMART |
Mục tiêu mơ hồ |
|
Độ rõ ràng |
Cụ thể, có con số |
Chung chung, không có con số |
|
Độ khả thi |
Thực tế, có thể đạt được |
Phi thực tế, khó có thể thực hiện |
|
Kết quả |
Dễ dàng theo dõi, khả năng thành công cao |
Dễ nản lòng, khó đạt được |
3. Ba bước lập mục tiêu tài chính SMART
- Bước 1: Viết ra mục tiêu
Hãy bắt đầu bằng cách viết ra một mục tiêu tài chính 1 năm mà bạn muốn đạt được.
Ví dụ: "Tôi muốn có một quỹ khẩn cấp 15 triệu đồng vào tháng 9 năm 2026."
- Bước 2: Phân tích mục tiêu theo SMART
- S (Cụ thể): 15 triệu đồng cho quỹ khẩn cấp.
- M (Đo lường): 15 triệu là con số có thể đo lường được.
- A (Khả thi): Giả sử bạn có thu nhập 10 triệu đồng/tháng, tiết kiệm 1.25 triệu/tháng là khả thi.
- R (Phù hợp): Có một quỹ khẩn cấp giúp bạn an tâm hơn, phù hợp với mục tiêu xây dựng một nền tảng tài chính vững chắc.
- T (Có thời hạn): Hoàn thành vào tháng 9 năm 2026 (trong vòng 1 năm)
- Bước 3: Lập kế hoạch hành động
- Chia nhỏ mục tiêu: 15 triệu đồng trong 12 tháng tương đương với 1.25 triệu đồng mỗi tháng.
- Tự động hóa: Thiết lập một lệnh chuyển tiền tự động từ tài khoản thanh toán/tài khoản nhận lương sang tài khoản tiết kiệm 1.25 triệu đồng vào một ngày cố định hàng tháng (nên vào ngày nhận lương để đảm bảo bạn có đủ tiền trong tài khoản và cố định tiết kiệm trước, sau đó mới dùng tiền còn lại cho các khoản chi tiết khác trong tháng)
- Theo dõi: Hàng tháng, hãy kiểm tra lại tiến độ của mình. Nếu có bất kỳ khoản chi bất ngờ nào, hãy điều chỉnh kế hoạch cho tháng tiếp theo để đảm bảo số tiền tiết kiệm lũy kế không bị ảnh hưởng. Ví dụ: tại tháng thứ 2 trong thời gian tiết kiệm, bạn có 1 khoản bất thường 1 triệu cho chữa bệnh, thì bạn phải điều chỉnh kế hoạch chi tiêu tại tháng thứ 3 giảm chi tiêu khác để tại tháng đó bạn phải tiết kiệm được 2.25 triệu thay vì 1.25 triệu như các tháng trước.
4. Mẹo nhỏ
- Bắt đầu với một mục tiêu nhỏ: Nếu bạn mới bắt đầu, hãy chọn một mục tiêu nhỏ để dễ dàng đạt được. Cảm giác thành công sẽ tạo động lực lớn cho bạn.
- Tự thưởng khi đạt mục tiêu: Khi đạt được một mục tiêu nhỏ, hãy tự thưởng cho mình một cách hợp lý. Điều này sẽ củng cố thói quen tốt và tạo động lực cho bạn.
- Chia sẻ với người khác: Chia sẻ mục tiêu với bạn bè hoặc gia đình sẽ giúp bạn có trách nhiệm hơn và có thêm sự hỗ trợ.
- Sử dụng ứng dụng: Tải các ứng dụng quản lý chi tiêu và tiết kiệm để dễ dàng theo dõi tiến độ.
Kiến thức chỉ thực sự có giá trị khi được áp dụng! Hãy thử các mẹo trong bài, trải nghiệm thực tế và lan toả thói quen quản lý tài chính thông minh đến cộng đồng sinh viên nhé!