Sinh viên thường có những mục tiêu ngắn hạn như mua một chiếc laptop mới, đi du lịch sau khi tốt nghiệp, hay đơn giản là tích lũy tiền học phí cho năm tiếp theo. Bài viết này sẽ giúp bạn hiểu rõ cách thiết lập, tính toán và đạt được mục tiêu tài chính trong vòng một năm. Chúng ta sẽ khám phá các phương pháp tiết kiệm và đầu tư phù hợp, cách tối ưu hóa thu nhập, và làm sao để quản lý tài chính hiệu quả nhằm biến ước mơ thành hiện thực.
1. Những điều bạn cần biết về mục tiêu tài chính ngắn hạn
Có mục tiêu tài chính ngắn hạn như mua laptop hay đi du lịch không chỉ giúp bạn có động lực để tiết kiệm, mà còn là bước đầu để hình thành thói quen quản lý tài chính hiệu quả. Khi bạn có một đích đến rõ ràng, bạn sẽ biết được mỗi khoản chi tiêu của mình có hợp lý hay không, từ đó hạn chế khoản chi vô ích và tăng tốc độ tích lũy. Mục tiêu tài chính ngắn hạn cũng giúp bạn làm quen với việc lên kế hoạch chi tiêu và theo dõi tiến độ, những kỹ năng cực kỳ quan trọng cho tương lai.
Có hai phương pháp tiếp cận mục tiêu là:
- Phương pháp tiết kiệm truyền thống: Đây là cách đơn giản và an toàn nhất nhưng lãi suất cũng có thể sẽ khiếm tốn nhất. Bạn xác định số tiền cần đạt được, chia cho số tháng còn lại và đặt ra một số tiền cố định cần tiết kiệm mỗi tháng. Ví dụ: mục tiêu 12 triệu để mua laptop trong vòng 1 năm, như vậy bạn cần phải tiết kiệm 1 triệu mỗi tháng trong 12 tháng. Phương pháp này phù hợp với các mục tiêu có giá trị nhỏ, hoặc khi bạn cần tiền gấp trong thời gian ngắn.
- Phương pháp kết hợp đầu tư: Với những mục tiêu có giá trị lớn hơn hoặc bạn có thời gian dài hơn để thực hiện, bạn có thể cân nhắc gửi tiền tiết kiệm vào các kênh có lãi suất tốt hơn như tài khoản tiết kiệm online, chứng chỉ tiền gửi, hoặc thậm chí là quỹ mở (đầu tư vào các quỹ trái phiếu, cổ phiếu). Dòng tiền của bạn sẽ sinh lời, giúp bạn đạt được mục tiêu nhanh hơn. Đây là cách bạn “làm cho tiền làm việc cho mình”.
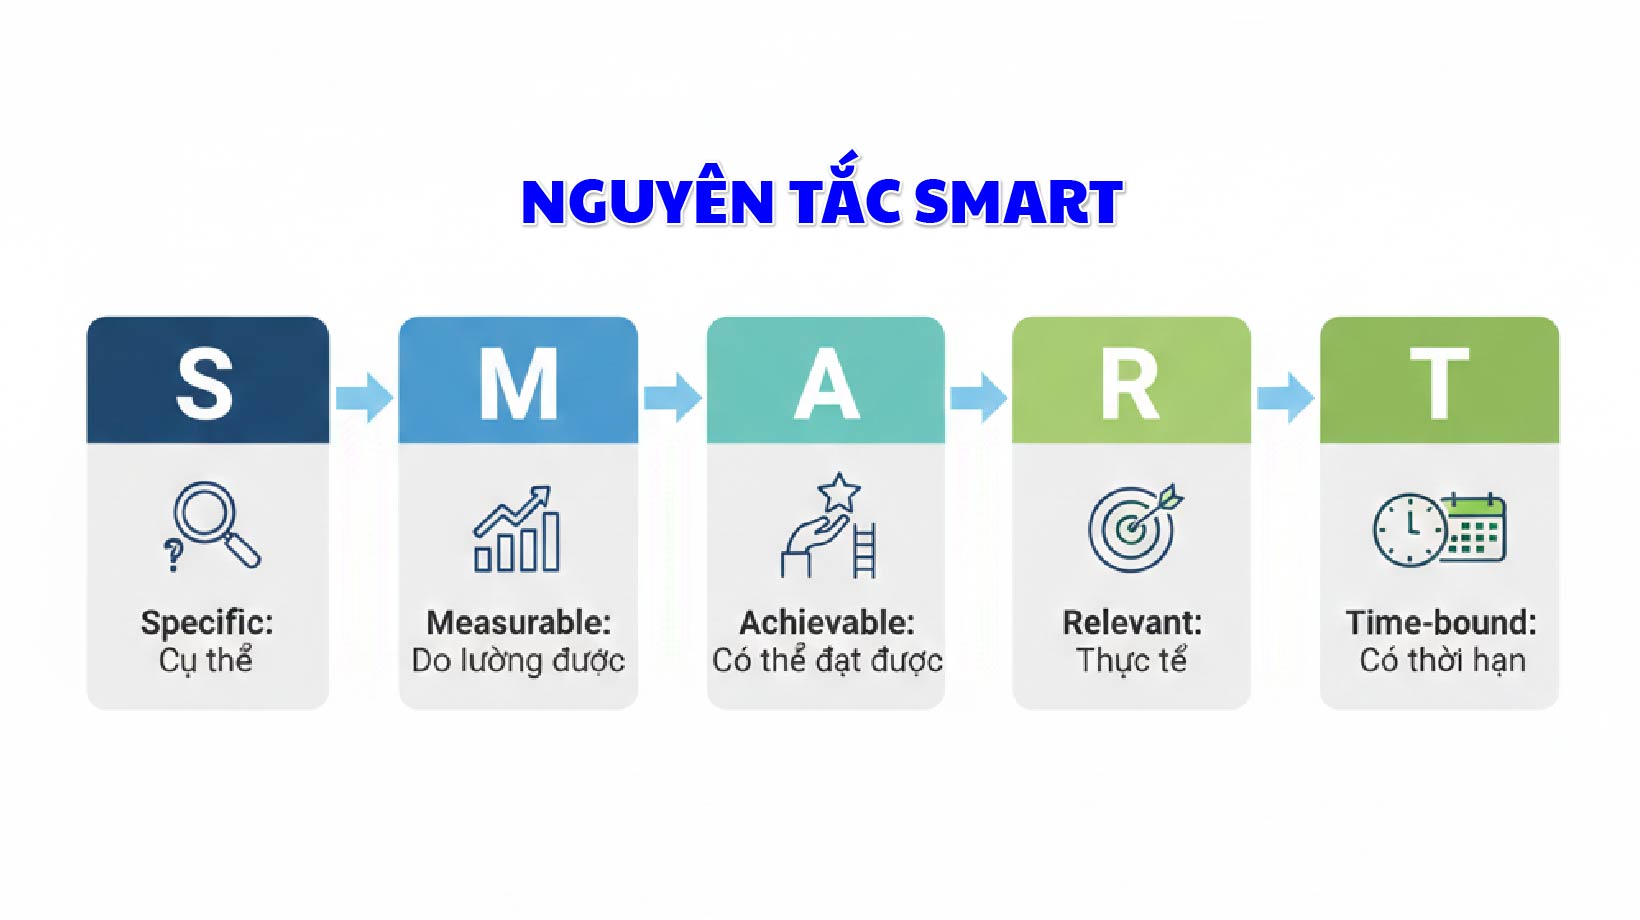
Như đã viết ở những bài trước, mục tiêu tài chính phải theo nguyên tắc SMART để đảm bảo tính khả thi và hiệu quả:
- S - Specific (Cụ thể): Thay vì "tiết kiệm tiền mua laptop", hãy đặt mục tiêu "tiết kiệm 15 triệu để mua Macbook Air M2".
- M - Measurable (Đo lường được): Bạn cần biết chính xác mình đã tiết kiệm được bao nhiêu và còn thiếu bao nhiêu.
- A - Achievable (Có thể đạt được): Mục tiêu phải phù hợp với khả năng tài chính của bạn. Nếu thu nhập của bạn 2 triệu/tháng, việc đặt mục tiêu tiết kiệm 100 triệu trong một năm là không khả thi.
- R - Relevant (Thực tế): Mục tiêu phải phù hợp với nhu cầu và ưu tiên của bạn ở thời điểm hiện tại.
- T - Time-bound (Có thời hạn): Xác định rõ ràng thời điểm bạn muốn đạt được mục tiêu, ví dụ "trong vòng 12 tháng".
2. So sánh các hình thức đầu tư
|
Tiêu chí |
Gửi tiết kiệm ngân hàng (truyền thống) |
Gửi tiết kiệm online |
Đầu tư quỹ mở (trái phiếu/cân bằng) |
|
Đặc điểm |
Gửi tiền tại quầy, sổ tiết kiệm vật lý. Lãi suất thấp |
Gửi tiền qua app ngân hàng, không cần sổ tiết kiệm. Lãi suất thường cao hơn gửi truyền thống |
Đầu tư vào các quỹ được quản lý bởi công ty chuyên nghiệp. Lãi suất từ trung bình tới cao |
|
Lợi ích |
An toàn, dễ dàng tiếp cận, không cần kiến thức tài chính phức tạp |
Tiện lợi, lãi suất hấp dẫn hơn, có thể gửi/rút bất cứ lúc nào qua app |
Tiềm năng sinh lời cao hơn lãi suất ngân hàng, được quản lý bởi chuyên gia |
|
Hạn chế |
Thủ tục rườm rà, lãi suất không cạnh tranh |
Cần có tài khoản ngân hàng và ứng dụng, có thể cần vốn tối thiểu |
Có rủi ro thị trường (giá trị quỹ có thể giảm), cần hiểu biết cơ bản về đầu tư |
|
Rủi ro |
Rủi ro rất thấp (gần như an toàn tuyệt đối) |
Rủi ro rất thấp |
Rủi ro thấp đến trung bình |
3. Ba bước để đặt mục tiêu trong một năm
- Bước 1: Xác định mục tiêu và tính toán chi phí.
Hãy liệt kê tất cả các khoản chi phí liên quan đến mục tiêu của bạn. Ví dụ, nếu là du lịch, bạn cần tính toán chi phí vé máy bay, chỗ ở, ăn uống, đi lại, tiền mua sắm, tiền tip.. Sau đó, trừ đi số tiền hiện có và chia đều cho số tháng còn lại để ra số tiền cần tiết kiệm mỗi tháng. Sử dụng các ứng dụng quản lý chi tiêu cá nhân để theo dõi.
- Bước 2: Tối ưu hóa thu nhập và chi tiêu.
Để tiết kiệm nhanh hơn, bạn cần tăng thu nhập và giảm chi tiêu. Hãy tìm các công việc bán thời gian phù hợp với lịch học, hoặc tận dụng các kỹ năng của mình để kiếm thêm thu nhập (ví dụ: gia sư, viết bài, thiết kế...). Song song đó, hãy cắt giảm các khoản chi không cần thiết như ăn ngoài, mua sắm đồ dùng không quan trọng, trà đá, cà phê hoặc các dịch vụ giải trí không thường xuyên sử dụng.
- Bước 3: Tự động hóa khoản tiết kiệm/đầu tư.
Sau khi đã tính toán số tiền cần tiết kiệm mỗi tháng, bạn nên tự động hóa nó. Thiết lập một lệnh chuyển tiền tự động từ tài khoản chi tiêu sang tài khoản tiết kiệm ngay sau khi nhận được tiền. Điều này giúp bạn tiết kiệm trước khi chi tiêu và đảm bảo kế hoạch không bị gián đoạn. Bạn cũng có thể thiết lập lệnh tự động đầu tư định kỳ hàng tháng (DCA) vào các quỹ mở.
4. Mẹo nhỏ để đặt mục tiêu hiệu quả
- Sử dụng quy tắc 50/30/20: Dành 50% thu nhập cho nhu cầu thiết yếu (nhà ở, ăn uống, đi lại – nói chung là những chi tiêu không thể không có), 30% cho mong muốn (mua sắm, giải trí), và 20% cho tiết kiệm và đầu tư.
- Tạo một "quỹ" riêng cho mục tiêu: Để tránh lẫn lộn tiền, hãy mở một tài khoản ngân hàng hoặc ví điện tử riêng chỉ dành cho mục tiêu này.
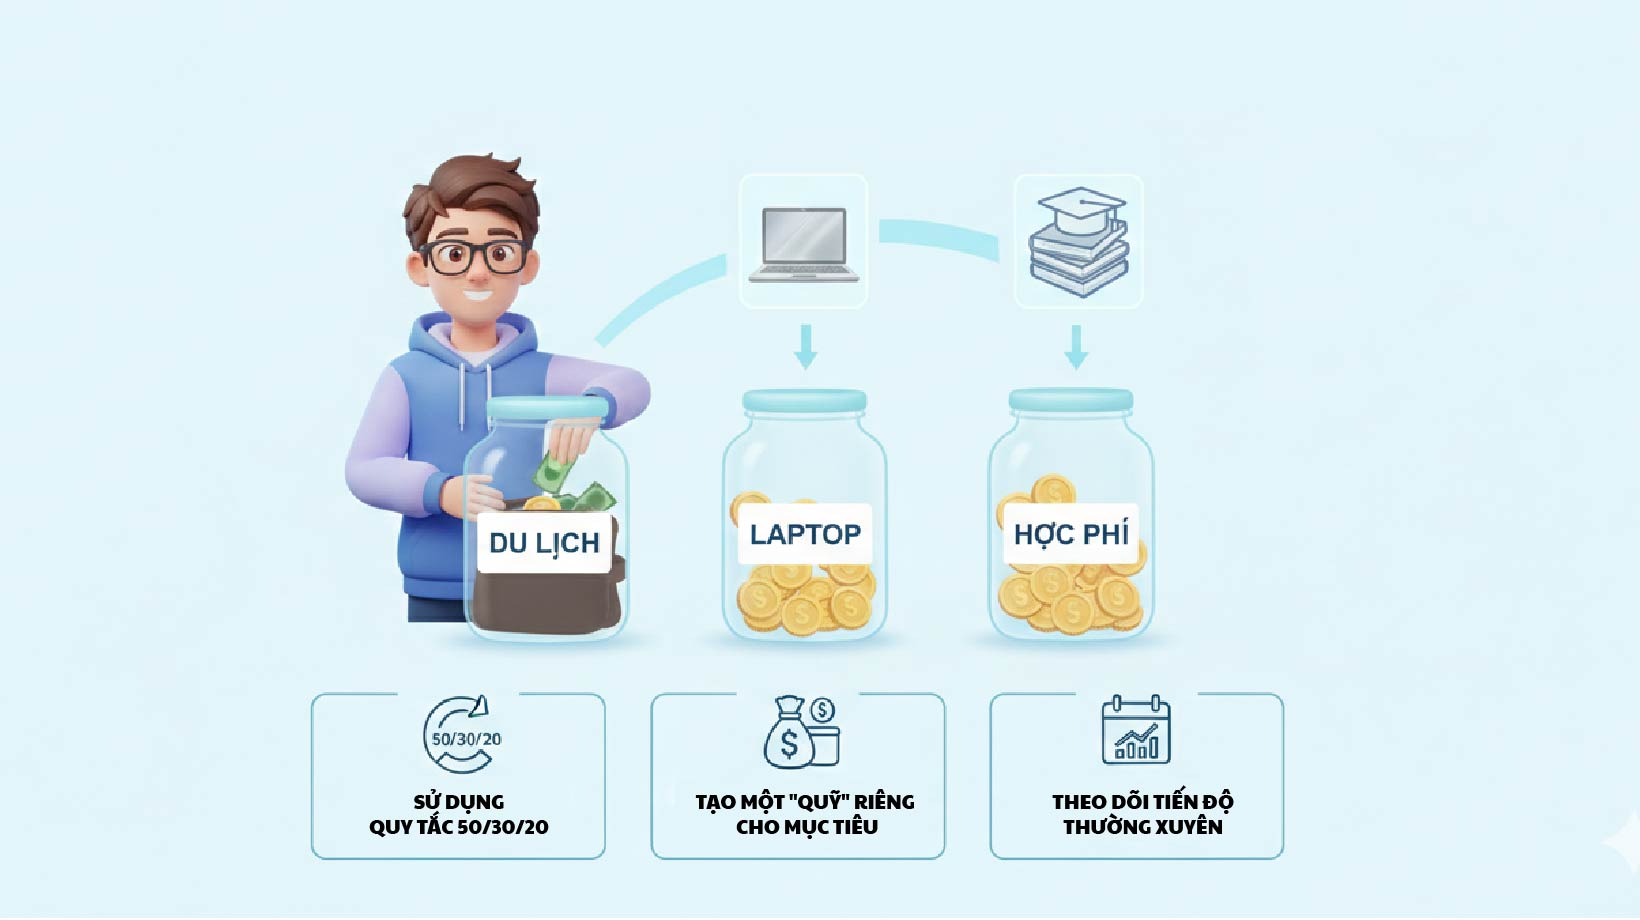
- Theo dõi tiến độ thường xuyên: Sử dụng các app tài chính như Sổ thu chi Misa hay Money Lover để theo dõi và cập nhật tiến độ của mình. Việc này sẽ giúp bạn luôn có động lực và biết được mình đang đi đúng hướng.
Kiến thức chỉ thực sự có giá trị khi được áp dụng! Hãy thử các mẹo trong bài, trải nghiệm thực tế và lan toả thói quen quản lý tài chính thông minh đến cộng đồng sinh viên nhé!