"Mua sắm theo cảm xúc" hay "mua sắm bốc đồng" là vấn đề phổ biến, đặc biệt khi các chiến dịch marketing liên tục thúc đẩy chúng ta tiêu tiền, chúng ta nhìn, nghe quảng cáo về những sản phẩm mới và có nhu cầu mua vì nó đẹp, vì nhìn thấy thích thay vì mua do có nhu cầu. Khái niệm Cam kết trước (pre-commitment) là một chiến lược tâm lý mạnh mẽ giúp bạn kiểm soát chi tiêu, đưa ra quyết định mua sắm hợp lý và tránh lãng phí. Bài viết này sẽ giải thích cam kết trước là gì, cách nó hoạt động, và cung cấp các bước thực hành đơn giản để bạn áp dụng ngay vào đời sống tài chính của mình.
1. Sức mạnh của cam kết trước
Cam kết trước là hành động đưa ra một quyết định ở hiện tại để hạn chế những lựa chọn trong tương lai của chính bạn. Về cơ bản, nó giúp bạn "khóa" bản thân vào một hành vi tích cực trước khi cám dỗ xuất hiện. Trong tài chính, cam kết trước là việc bạn đặt ra những quy tắc chi tiêu và đầu tư từ trước, khi bạn đang ở trạng thái bình tĩnh và lý trí, để chống lại những quyết định bốc đồng trong tương lai.
Sức mạnh của nó nằm ở việc loại bỏ yếu tố cảm xúc khỏi quá trình ra quyết định. Khi bạn cam kết, bạn sẽ không phải đối mặt với những câu hỏi như "Có nên mua không?" hay "Mua hay không mua?". Câu trả lời đã được định sẵn.
Hai loại cám dỗ bạn cần vượt qua chính là:
- Cám dỗ tức thời: Đây là những nhu cầu mua sắm đột ngột, phát sinh ngay lập tức khi bạn thấy một món đồ hấp dẫn, một chương trình khuyến mãi chớp nhoáng. Chúng thường được kích hoạt bởi quảng cáo, thông tin từ bạn bè, hoặc một cảm xúc nhất thời (vui, buồn, chán nản).
- Cám dỗ theo xu hướng: Nỗi sợ bỏ lỡ (FOMO - Fear of Missing Out) là một động lực mạnh mẽ khác. Khi thấy bạn bè mua sắm, khi các sản phẩm "hot" được chia sẻ rầm rộ, bạn dễ có cảm giác mình đang bị tụt lại và muốn mua sắm để "theo kịp" mọi người, hoặc nếu không mua sẽ hết hàng.
Cam kết trước hoạt động dựa trên nguyên lý của kinh tế học hành vi. Con người thường có hai "cái tôi":
- Cái tôi lý trí: Cái tôi này muốn bạn tiết kiệm, đầu tư, và đạt mục tiêu tài chính dài hạn.
- Cái tôi bốc đồng: Cái tôi này chỉ muốn thỏa mãn những mong muốn ngắn hạn, thích mua sắm, thích tiêu tiền.
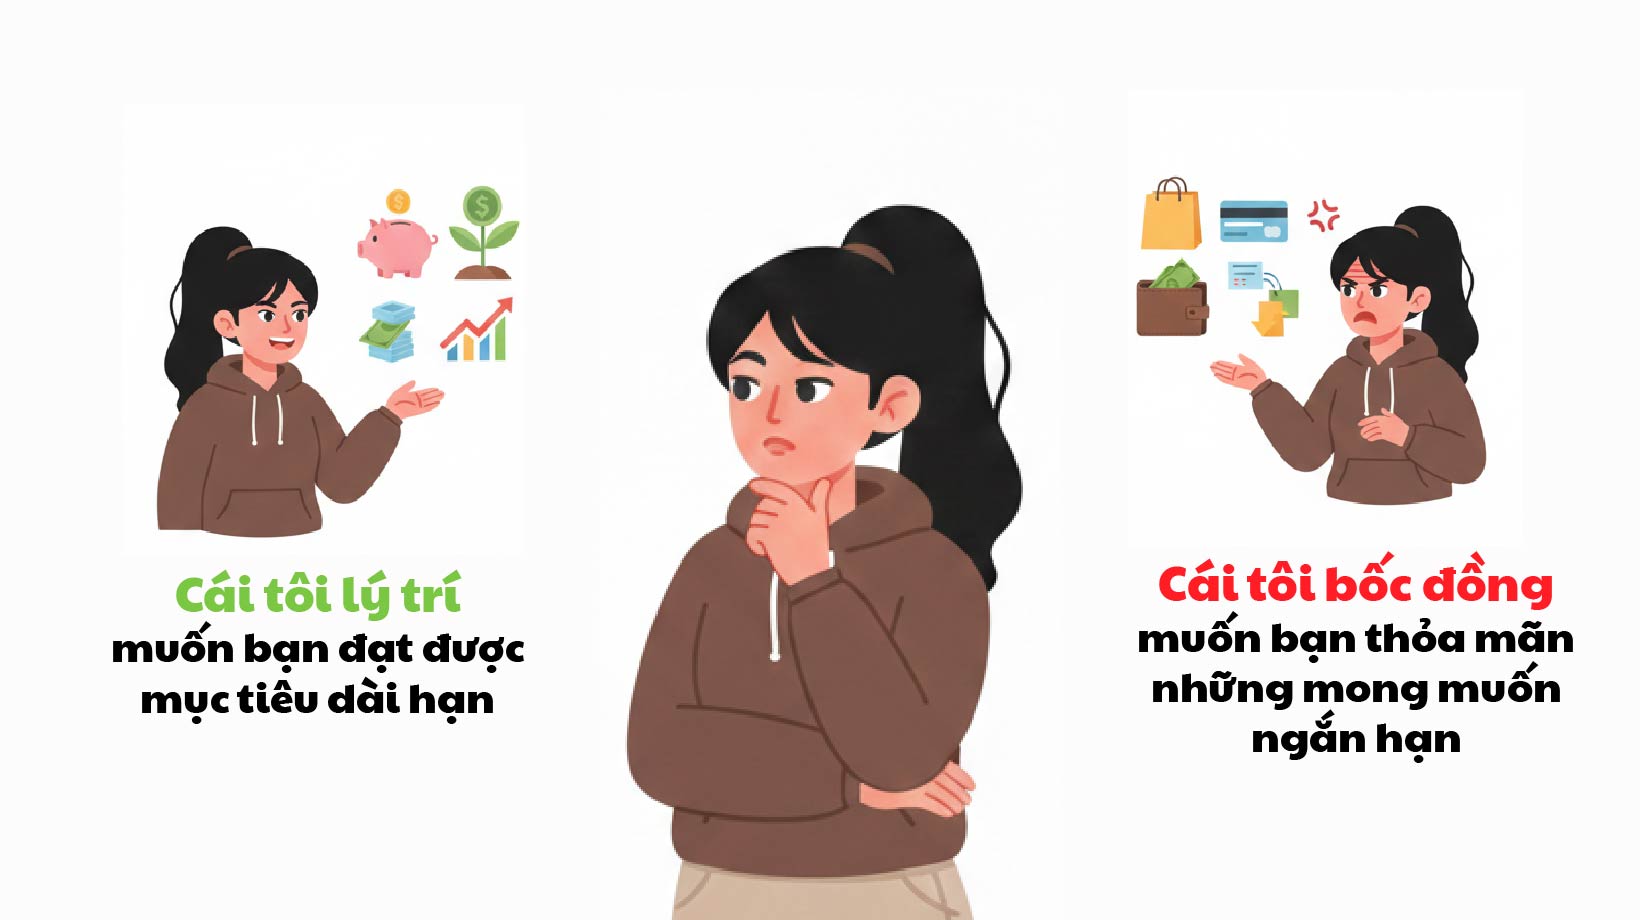
Cam kết trước giúp bạn để Cái tôi lý trí đưa ra các quy tắc và áp đặt chúng lên Cái tôi bốc đồng trong tương lai. Ví dụ, khi bạn quyết định tự động trích 10% thu nhập vào tài khoản tiết kiệm ngay khi nhận lương, bạn đang dùng Cái tôi lý trí để ngăn chặn Cái tôi bốc đồng tiêu hết số tiền đó.
2. So sánh hai loại tư duy mua sắm phổ biến
|
Tiêu chí |
Tư duy mua sắm bốc đồng |
Tư duy mua sắm có cam kết trước |
|
Động lực mua sắm |
Cảm xúc, lòng tham, sự tức thời, quảng cáo, chương trình khuyến mãi "shock" |
Nhu cầu thực sự, kế hoạch chi tiêu, mục tiêu tài chính đã định sẵn |
|
Hành vi |
Mua ngay lập tức khi thấy thích, không cần suy nghĩ nhiều |
Dành thời gian suy nghĩ, so sánh, tham khảo ý kiến trước khi mua |
|
Kết quả |
Hối hận sau khi mua (hàng không dùng đến, vượt ngân sách), tài chính không ổn định |
Tự tin, hài lòng với quyết định, đạt được mục tiêu tài chính đã đề ra |
3. Làm sao để thực hiện cam kết trước?
- Bước 1: Xác định các "điểm yếu" của bạn
Hãy tự hỏi: "Mình thường tiêu tiền bốc đồng vào những thứ gì?".
Có thể là quần áo, đồ ăn vặt, khóa học online không cần thiết, hay món đồ công nghệ mới ra.
Việc nhận diện được các "điểm yếu" này sẽ giúp bạn lên kế hoạch cam kết một cách hiệu quả.
- Bước 2: Thiết lập quy tắc và cơ chế "tự động khóa"
Hãy biến cam kết của bạn thành những hành động cụ thể, không cần phải suy nghĩ.
- Chi tiêu: Tạo một danh sách những món đồ bạn muốn mua và đặt ra "quy tắc 24h" - chờ ít nhất 24h trước khi quyết định mua. Sau 24 giờ thì cảm xúc nhất thời của bạn đã qua đi, khi đó bạn sẽ nhìn nhận thực tế hơn xem bạn có thực sự cần món đồ đó nữa không.
- Tiết kiệm: Thiết lập tính năng tự động chuyển tiền từ tài khoản lương sang tài khoản tiết kiệm hoặc đầu tư vào ngày nhận lương. Đây là một trong những hình thức cam kết trước hiệu quả nhất.
- Thẻ tín dụng: Thay vì mang theo nhiều thẻ, hãy chỉ mang một thẻ có hạn mức thấp hoặc để thẻ ở nhà khi đi mua sắm.
- Bước 3: Xây dựng "hàng rào" vật lý và số hóa
- Hàng rào vật lý: Đặt ví ở những nơi khó lấy hoặc để tiền mặt ở nhà.
- Hàng rào số hóa: Gỡ bỏ các ứng dụng mua sắm trực tuyến, chặn quảng cáo trên mạng xã hội, và hủy đăng ký nhận email khuyến mãi từ các nhãn hàng.
4. Mẹo nhỏ
- Tạo một "ví mục tiêu": Khi có ý định mua sắm bốc đồng, hãy chuyển số tiền đó vào một tài khoản phụ có tên "ví mục tiêu" (ví dụ: "Tiền mua máy tính mới"). Điều này giúp bạn thỏa mãn cảm giác "mua sắm" mà vẫn đạt được mục tiêu tài chính lớn hơn.
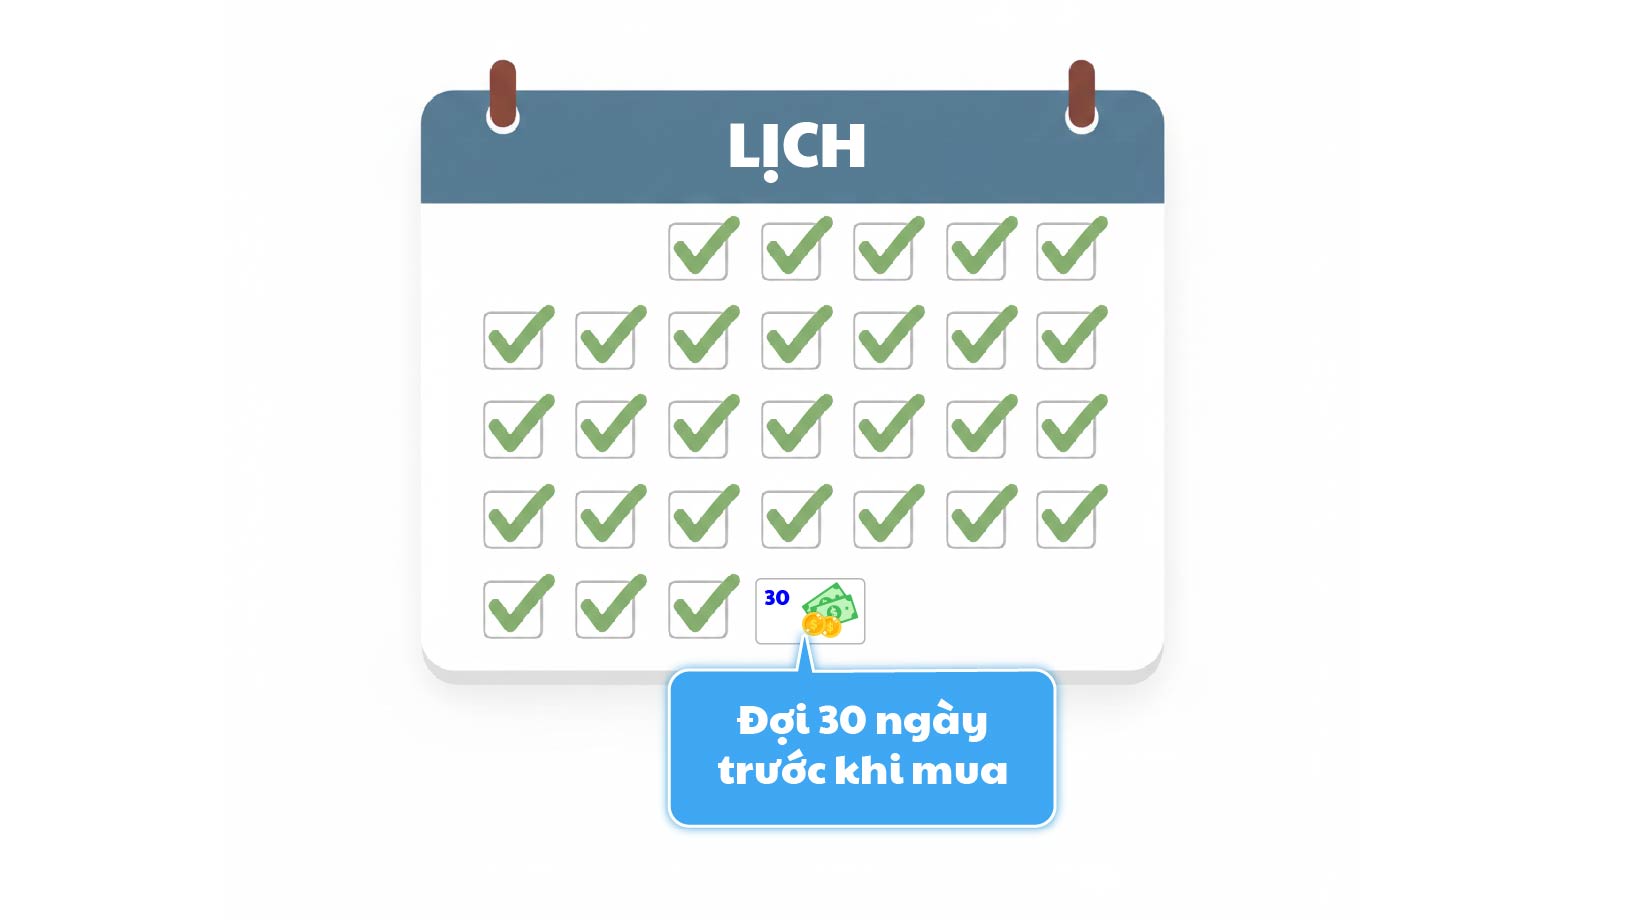
- Áp dụng "quy tắc 30 ngày": Đối với những món đồ có giá trị lớn, hãy viết tên món đồ đó vào một cuốn sổ và chờ 30 ngày. Nếu sau 30 ngày bạn vẫn còn muốn mua nó, thì có thể đó là một món đồ thực sự cần thiết.
- Nói với người thân/bạn bè về cam kết của bạn: Việc công khai mục tiêu tài chính của mình với người khác sẽ tạo ra một áp lực tích cực, khiến bạn có trách nhiệm hơn với cam kết của mình.
Kiến thức chỉ thực sự có giá trị khi được áp dụng! Hãy thử các mẹo trong bài, trải nghiệm thực tế và lan toả thói quen quản lý tài chính thông minh đến cộng đồng sinh viên nhé!