Khi gặp khó khăn tài chính, vay nóng có vẻ là giải pháp tức thì. Tuy nhiên, đằng sau đó là những rủi ro khổng lồ từ các bẫy lãi suất cao, các điều khoản vô lý, bất lợi cho người vay… Bài viết này sẽ giúp bạn nhận diện 5 dấu hiệu quan trọng của một khoản vay "nóng" nguy hiểm, hiểu rõ cách chúng hoạt động và những hậu quả khôn lường. Mục tiêu là trang bị cho bạn kiến thức để tự bảo vệ, tránh xa các cạm bẫy vay nặng lãi và hướng tới các giải pháp tài chính an toàn, minh bạch hơn.
1. Vì sao sinh viên dễ mắc bẫy vay nóng?
Vay nóng (hay còn gọi là tín dụng đen) là các khoản vay từ những cá nhân, tổ chức không có giấy phép hoạt động tín dụng, với lãi suất thường cao hơn rất nhiều so với quy định của pháp luật (chúng ta thường nghe thấy lãi suất cắt cổ/lãi suất chợ đen).
Sinh viên là đối tượng dễ mắc bẫy vay nóng bởi những lý do sau:
- Nhu cầu cấp bách: Gặp khó khăn đột xuất như đóng học phí, chi tiêu vượt kế hoạch, hay muốn đầu tư vào một "cơ hội" sinh lời.
- Thiếu kiến thức tài chính: Chưa hiểu rõ về lãi suất, hợp đồng vay, hay các rủi ro pháp lý.
- Dễ bị dụ dỗ: Bị hấp dẫn bởi thủ tục đơn giản, giải ngân nhanh chóng và những lời quảng cáo "không cần thế chấp".
- Ngại chia sẻ: Không muốn xin sự giúp đỡ từ gia đình hoặc bạn bè, dẫn đến việc tìm kiếm các giải pháp tự phát, thiếu an toàn.
Dưới đây là cách tính để bạn hình dung rõ hơn về lãi suất chợ đen:
- Lãi suất theo ngày/tuần: Thay vì công bố lãi suất theo năm (như ngân hàng), các tổ chức tín dụng đen thường "làm mờ" bằng cách tính lãi theo ngày hoặc tuần. Ví dụ, họ nói "vay 1 triệu, lãi 2.000 đồng/ngày". Nghe có vẻ nhỏ, nhưng tính ra là (2.000/1.000.000) ×365 ngày = 73%/năm – một con số cực kỳ cao so với lãi suất của ngân hàng ở mức 8-12% (có tài sản đảm bảo); hoặc 20-30% (tín chấp – không tài sản đảm bảo).
- Các loại phí ẩn: Ngoài lãi suất, có thể có thêm các khoản phí khác như phí tư vấn, phí thẩm định, phí dịch vụ... Những khoản phí này thường không được công khai rõ ràng ngay từ đầu, khiến tổng số tiền phải trả cao hơn rất nhiều.
Một khi đã dính vào bẫy vay nóng, bạn có thể phải đối mặt với nhiều hậu quả nghiêm trọng:
- Gánh nặng nợ nần: Lãi mẹ đẻ lãi con, chỉ sau một thời gian ngắn, khoản nợ ban đầu có thể tăng lên gấp nhiều lần, khiến bạn không có khả năng chi trả.
- Bị đe dọa, khủng bố tinh thần: Khi không thể trả nợ, người vay sẽ bị đối tượng cho vay đe dọa, quấy rối, thậm chí là hành hung, ảnh hưởng nghiêm trọng đến sức khỏe và tâm lý.
- Ảnh hưởng đến gia đình và bạn bè: Người cho vay có thể tìm đến gia đình, bạn bè để gây áp lực, khiến bạn không chỉ chịu áp lực về tài chính mà còn cả về mặt xã hội.
2. So sánh giữa vay chợ đen và vay tổ chức tín dụng uy tín
|
Tiêu chí |
Vay tại tổ chức tín dụng đen |
Vay tại ngân hàng/tổ chức tài chính uy tín |
|
Lãi suất |
Không minh bạch, thường công bố theo ngày/tuần. Lãi suất thực tế rất cao, có thể lên đến hàng trăm phần trăm/năm |
Minh bạch, công khai rõ ràng trên website, hợp đồng. Lãi suất được kiểm soát bởi Ngân hàng Nhà nước |
|
Thủ tục |
Đơn giản, nhanh chóng, chỉ cần CMND/CCCD, không cần chứng minh thu nhập |
Cần nhiều giấy tờ, chứng minh thu nhập, lịch sử tín dụng. Quá trình xét duyệt lâu hơn |
|
Tính pháp lý |
Không có giấy phép, hoạt động chui, vi phạm pháp luật. Không có hợp đồng rõ ràng, không có cơ chế bảo vệ người vay |
Hợp pháp, được cấp phép và chịu sự quản lý của cơ quan nhà nước. Có hợp đồng vay đầy đủ, rõ ràng, bảo vệ quyền lợi người vay |
3. Làm sao để nhận diện “bẫy lãi suất cao”?
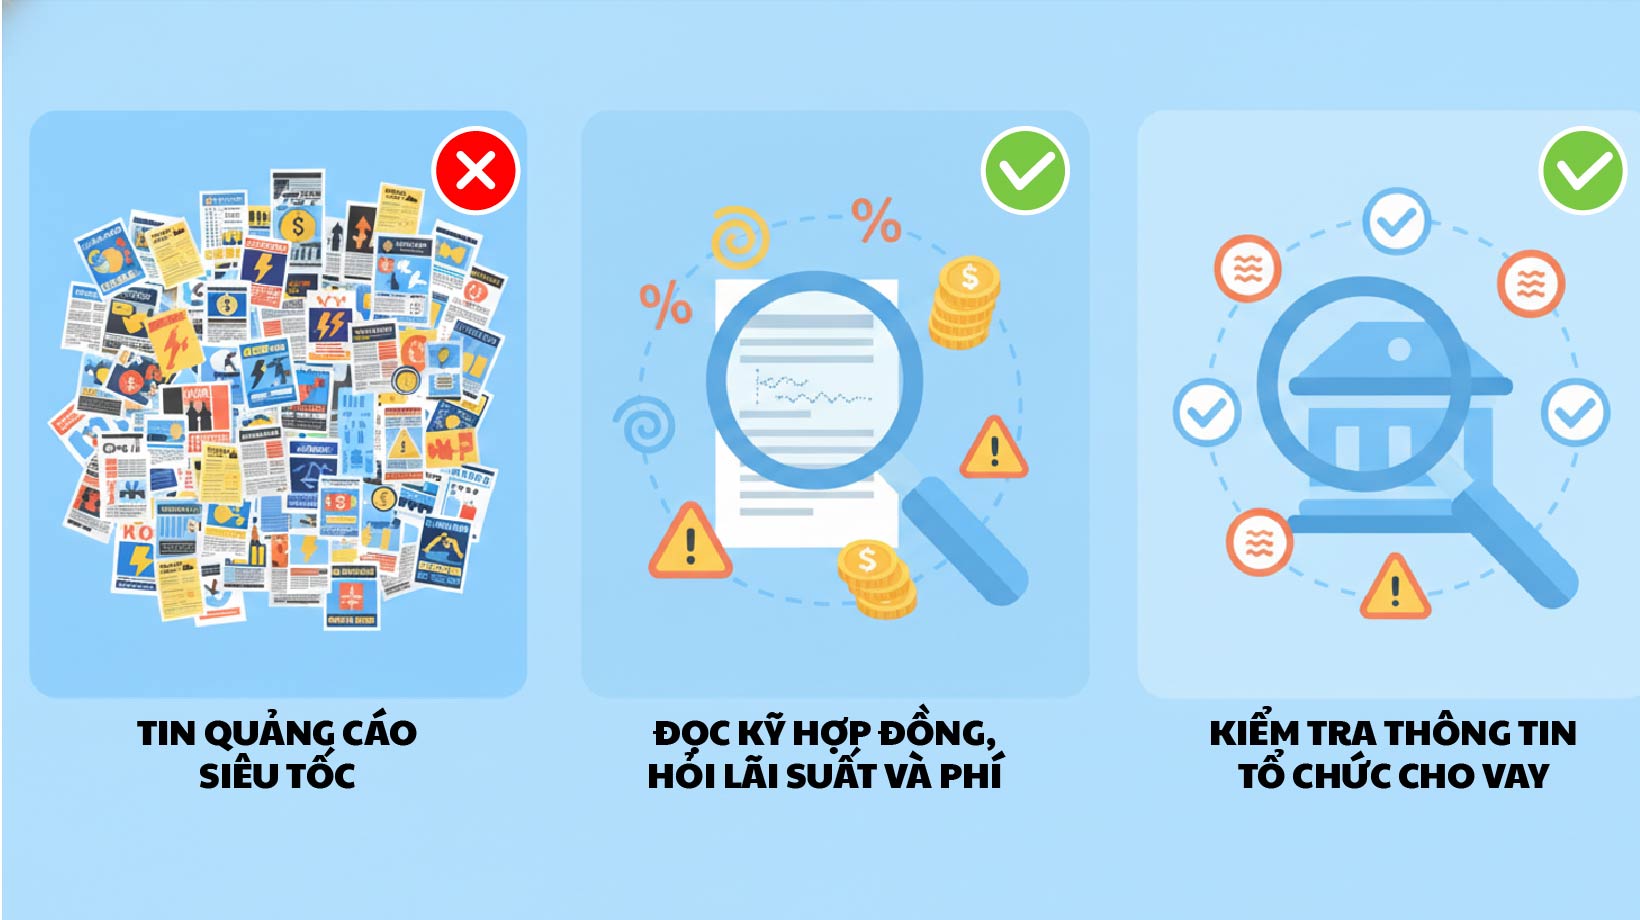
- Bước 1: Cẩn thận với quảng cáo "siêu tốc"
Hãy nghi ngờ mọi lời quảng cáo vay "siêu tốc", "không cần thủ tục", "không cần thế chấp". Các tổ chức uy tín luôn cần thời gian để thẩm định hồ sơ, và họ không bao giờ hứa hẹn giải ngân ngay lập tức.
- Bước 2: Đọc kỹ hợp đồng, hỏi rõ về lãi suất và các khoản phí
Trước khi ký bất kỳ giấy tờ nào, hãy yêu cầu người cho vay giải thích rõ về lãi suất, cách tính lãi, và các khoản phí phát sinh. Hãy cẩn thận với những hợp đồng mập mờ, có nhiều điều khoản khó hiểu hoặc không ghi rõ lãi suất.
- Bước 3: Kiểm tra thông tin của tổ chức cho vay
Hãy xác minh xem tổ chức cho vay có phải là một ngân hàng, công ty tài chính được Ngân hàng Nhà nước cấp phép hoạt động hay không. Bạn có thể tra cứu thông tin này trên website của Ngân hàng Nhà nước hoặc các trang thông tin chính thống.
4. Mẹo nhỏ
- Tìm kiếm sự giúp đỡ từ gia đình, bạn bè trước: Nếu gặp khó khăn tài chính, hãy chia sẻ với người thân, bạn bè. Họ có thể giúp đỡ bạn một cách an toàn và không kèm theo những rủi ro đáng sợ.
- Tìm hiểu các giải pháp vay an toàn: Nếu thực sự cần vay, hãy tìm đến các ngân hàng, công ty tài chính uy tín có sản phẩm dành cho sinh viên. Thậm chí bạn có thể tìm hiểu các quỹ học bổng, các khoản vay ưu đãi từ trường học.
- Học cách quản lý tài chính cá nhân: Đây là cách tốt nhất để bạn tránh xa nợ nần. Hãy lập kế hoạch chi tiêu, xây dựng quỹ dự phòng khẩn cấp và không để mình rơi vào tình trạng thiếu tiền đột xuất.
Kiến thức chỉ thực sự có giá trị khi được áp dụng! Hãy thử các mẹo trong bài, trải nghiệm thực tế và lan toả thói quen quản lý tài chính thông minh đến cộng đồng sinh viên nhé!