Việc mất nguồn thu nhập đột ngột, dù là từ việc mất việc, giảm lương, hay kinh doanh thua lỗ, đều có thể gây ra cú sốc tài chính lớn. Bài viết này sẽ cung cấp cho bạn một kế hoạch hành động cụ thể và có hệ thống để đối phó với tình huống này. Từ việc đánh giá lại tình hình tài chính cá nhân, cắt giảm chi tiêu, tìm kiếm nguồn thu nhập thay thế, cho đến việc quản lý tâm lý, bạn sẽ có đủ công cụ để vượt qua giai đoạn khó khăn và lấy lại sự ổn định.
1. Hiểu đúng về cú sốc tài chính
Cú sốc tài chính (financial shock) là một sự kiện bất ngờ làm thay đổi nghiêm trọng tình hình tài chính của một người hoặc một gia đình. Mất thu nhập là một trong những dạng cú sốc phổ biến nhất. Khác với các rủi ro có thể lường trước, cú sốc này thường đến đột ngột, khiến bạn không có đủ thời gian chuẩn bị. Điều này không chỉ ảnh hưởng đến khả năng chi trả các khoản chi phí hằng ngày mà còn tạo áp lực tâm lý nặng nề, khiến bạn dễ đưa ra các quyết định sai lầm.
Quỹ dự phòng khẩn cấp (emergency fund) là số tiền bạn tích lũy để chi trả cho các chi phí sinh hoạt thiết yếu (tiền thuê nhà, thực phẩm, hóa đơn) trong trường hợp khẩn cấp như mất việc, ốm đau hoặc tai nạn. Các chuyên gia tài chính khuyến nghị nên có một quỹ dự phòng tương đương từ 3 đến 6 tháng chi phí sinh hoạt. Số tiền này giống như một "phao cứu sinh" giúp bạn có đủ thời gian và sự bình tĩnh để tìm kiếm nguồn thu nhập mới mà không phải lo lắng về gánh nặng tài chính trước mắt.
Khi mất thu nhập, nhiều người có xu hướng sử dụng thẻ tín dụng hoặc vay mượn để bù đắp các khoản thiếu hụt. Tuy nhiên, đây là một con dao hai lưỡi. Nếu không có kế hoạch trả nợ rõ ràng, bạn có thể dễ dàng rơi vào nợ xấu. Nợ xấu không chỉ làm ảnh hưởng đến điểm tín dụng mà còn gây ra nhiều rắc rối pháp lý và áp lực tâm lý trong tương lai. Do đó, ưu tiên hàng đầu là quản lý chặt chẽ các khoản nợ hiện có và tránh tạo thêm nợ mới trong giai đoạn khó khăn.
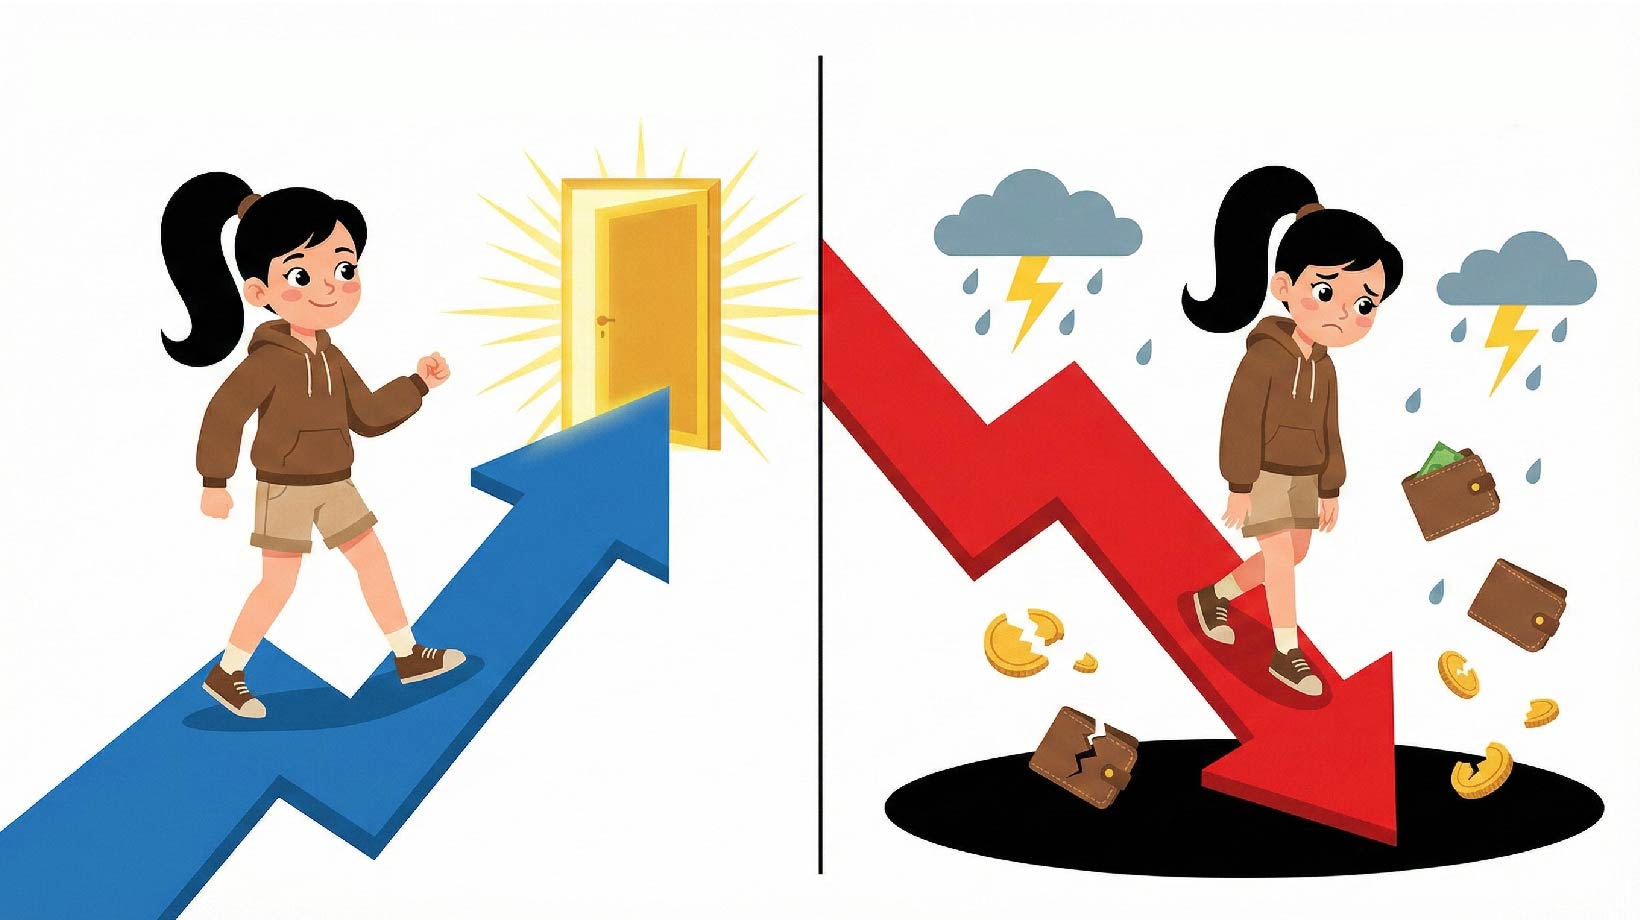
2. So sánh các cách tiếp cận khi mất thu nhập
|
Tiêu chí |
Tiếp cận chủ động |
Tiếp cận bị động |
|
Hành động ban đầu |
Lập tức đánh giá lại ngân sách, cắt giảm chi tiêu không cần thiết, tìm kiếm nguồn thu nhập thay thế |
Chậm trễ trong việc đối mặt, vẫn giữ các thói quen chi tiêu cũ, hy vọng tình hình sẽ sớm được cải thiện |
|
Quản lý nợ |
Ưu tiên trả các khoản nợ có lãi suất cao, đàm phán với ngân hàng để cơ cấu lại khoản vay |
Chậm trễ hoặc bỏ qua các khoản thanh toán, dẫn đến nợ xấu và các khoản phí phạt |
|
Kết quả tài chính |
Kiểm soát được tình hình, có đủ thời gian để tìm việc mới, duy trì được điểm tín dụng tốt |
Tình hình tài chính xấu đi nhanh chóng, rơi vào vòng xoáy nợ nần, mất uy tín tín dụng |
3. Làm sao để đối phó khi mất thu nhập?
- Bước 1: Đánh giá lại tình hình tài chính cá nhân
Ngay khi mất thu nhập, việc đầu tiên là lập lại ngân sách. Liệt kê tất cả các khoản chi phí bắt buộc hàng tháng (thuê nhà, thực phẩm, hóa đơn điện nước) và các khoản chi không cần thiết (mua sắm, giải trí, ăn ngoài). Từ đó, xác định các khoản có thể cắt giảm hoặc tạm dừng để tiết kiệm tối đa. Sử dụng các ứng dụng quản lý tài chính cá nhân để theo dõi chi tiêu một cách chi tiết.
- Bước 2: Tìm kiếm nguồn thu nhập thay thế
Không chỉ giới hạn ở việc tìm một công việc toàn thời gian mới, bạn cũng nên xem xét các lựa chọn khác. Đó có thể là các công việc làm thêm tự do (freelance), các công việc bán thời gian hoặc thậm chí là tận dụng các kỹ năng của mình để kiếm tiền online. Ví dụ, nếu bạn giỏi viết lách, thiết kế, hoặc lập trình, hãy đăng ký làm việc trên các nền tảng freelance.
- Bước 3: Xây dựng kế hoạch trả nợ và thương lượng
Nếu bạn có các khoản vay hoặc nợ thẻ tín dụng, hãy liên hệ ngay với ngân hàng hoặc tổ chức cho vay để trao đổi về tình hình của mình. Nhiều tổ chức tài chính có các chương trình hỗ trợ, chẳng hạn như giảm lãi suất, giãn nợ, hoặc cơ cấu lại khoản vay. Việc chủ động thương lượng sẽ giúp bạn tránh được các rắc rối pháp lý sau này.
4. Mẹo nhỏ
- Không giấu diếm, hãy chia sẻ: Hãy chia sẻ tình hình của bạn với gia đình hoặc những người tin cậy. Họ có thể không chỉ hỗ trợ về mặt tinh thần mà còn có thể giúp đỡ bạn về tài chính hoặc giới thiệu công việc mới.
- Cân nhắc chi phí ẩn: Khi mất việc, hãy tận dụng các khoản tiền bồi thường (nếu có) một cách thông minh, không nên tiêu xài hoang phí. Cần tính toán cả các chi phí "ẩn" như tiền học phí cho các khóa học nâng cao kỹ năng để tìm việc mới.
- Tận dụng các nguồn hỗ trợ xã hội: Tìm hiểu các chương trình hỗ trợ thất nghiệp của chính phủ hoặc các quỹ từ thiện. Đây là một nguồn lực quan trọng giúp bạn vượt qua giai đoạn này.
Kiến thức chỉ thực sự có giá trị khi được áp dụng! Hãy thử các mẹo trong bài, trải nghiệm thực tế và lan toả thói quen quản lý tài chính thông minh đến cộng đồng sinh viên nhé!