Trong hành trình quản lý tài chính cá nhân, quỹ khẩn cấp giống như "phao cứu sinh" giúp bạn vượt qua những bất ngờ không mong muốn. Một chiếc xe bị hỏng bất chợt, một hóa đơn y tế không lường trước, hoặc thậm chí là việc mất việc làm đột ngột có thể khiến tài chính của bạn chao đảo. Bài viết này sẽ giúp bạn hiểu rõ tầm quan trọng của quỹ khẩn cấp, cách tính toán số tiền cần thiết và xây dựng quỹ này một cách hiệu quả để bạn không bao giờ phải lo lắng về việc "cháy ví" trước những biến động của cuộc sống.
1. Hiểu rõ về quỹ khẩn cấp
Quỹ khẩn cấp là một khoản tiền dự phòng, được tích lũy và cất giữ riêng biệt để chi trả cho những tình huống bất ngờ. Ba điểm quan trọng nhất về quỹ khẩn cấp:
- Mục đích và tầm quan trọng
Quỹ khẩn cấp không phải là tiền tiết kiệm để mua sắm hay đầu tư, mà là một lớp bảo vệ tài chính giúp bạn tránh phải vay mượn khi gặp khó khăn, hoặc các sự vụ đột xuất xảy ra. Mục đích của quỹ này là giúp bạn:
- Tránh nợ xấu: Bạn sẽ không phải dùng thẻ tín dụng hay vay nóng với lãi suất cao khi gặp sự cố.
- Giảm áp lực tâm lý: Có một khoản dự phòng sẽ giúp bạn an tâm hơn, có thời gian để giải quyết vấn đề mà không phải lo lắng quá nhiều về tài chính.
- Tạo đệm cho các khoản đầu tư: Khi thị trường biến động, bạn sẽ không cần phải bán tháo tài sản đầu tư để có tiền chi tiêu.
- Số tiền cần có
Theo các chuyên gia tài chính, quỹ khẩn cấp lý tưởng nên bằng chi phí sinh hoạt từ 3 đến 6 tháng. Để tính toán con số này, bạn cần liệt kê tất cả các chi phí thiết yếu hàng tháng, bao gồm:
- Tiền nhà (tiền thuê hoặc trả góp)
- Tiền điện, nước, internet
- Chi phí ăn uống cơ bản
- Chi phí đi lại
- Tiền bảo hiểm và các khoản nợ bắt buộc
- Chi phí y tế
Ví dụ, nếu tổng chi phí sinh hoạt hàng tháng của bạn là 10 triệu đồng, bạn nên đặt mục tiêu có quỹ khẩn cấp từ 30 triệu (3 tháng) đến 60 triệu đồng (6 tháng).
- Nơi cất giữ quỹ khẩn cấp
Quỹ khẩn cấp cần được cất giữ ở một nơi an toàn, dễ tiếp cận nhưng không quá dễ dàng để bạn chi tiêu vào những việc không cần thiết.
- Tài khoản tiết kiệm online: Nơi lý tưởng để gửi quỹ khẩn cấp. Bạn có thể rút tiền bất cứ lúc nào, đồng thời vẫn nhận được một khoản lãi suất nhỏ.
- Gửi tiết kiệm có kỳ hạn ngắn: Nếu bạn đã tích lũy được một phần đáng kể, bạn có thể gửi tiền vào các khoản tiết kiệm có kỳ hạn 1-3 tháng. Lãi suất sẽ cao hơn một chút so với tài khoản online.
2. So sánh nơi cất giữ quỹ khẩn cấp
|
Tiêu chí |
Tài khoản tiết kiệm online |
Gửi tiết kiệm có kỳ hạn ngắn |
|
Tính thanh khoản |
Cao |
Trung bình |
|
Tiềm năng sinh lời |
Thấp |
Trung bình |
|
Tính kỷ luật |
Thấp (dễ rút tiền) |
Cao (có thể bị mất lãi nếu rút trước hạn) |
Tóm lại:
- Tính thanh khoản: Đây là yếu tố quan trọng nhất của quỹ khẩn cấp. Bạn cần đảm bảo có thể rút tiền ngay lập tức khi cần. Tài khoản tiết kiệm online đáp ứng tốt nhất tiêu chí này.
- Tiềm năng sinh lời: Quỹ khẩn cấp không phải để làm giàu, nên bạn không cần quá quan tâm đến lãi suất. Tuy nhiên, gửi tiết kiệm có kỳ hạn ngắn vẫn giúp bạn có thêm một khoản thu nhập nhỏ.
- Tính kỷ luật: Việc gửi tiền có kỳ hạn sẽ tạo ra một rào cản tâm lý, giúp bạn không chi tiêu quỹ này một cách tùy tiện.
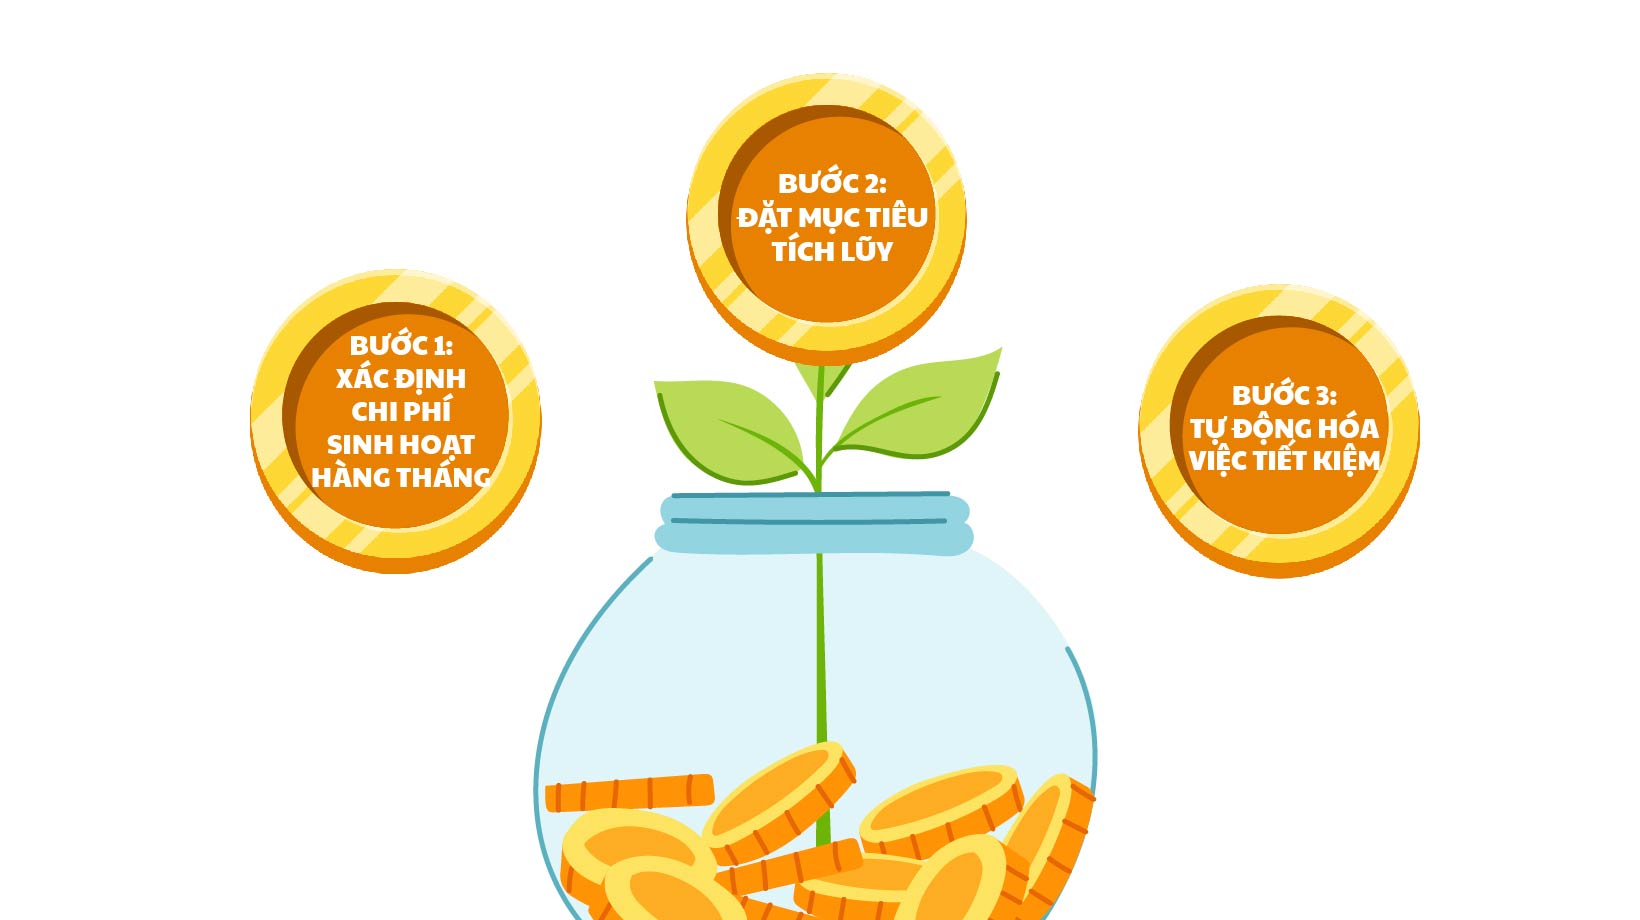
3. Ba bước xây dựng quỹ khẩn cấp
- Bước 1: Xác định chi phí sinh hoạt hàng tháng
Dành một tháng để theo dõi và ghi chép tất cả các chi tiêu của bạn. Lọc ra những chi phí thiết yếu để có con số chính xác nhất cho quỹ khẩn cấp của mình.
- Bước 2: Đặt mục tiêu tích lũy
Dựa trên con số đã tính toán, hãy chia nhỏ mục tiêu thành từng tháng. Ví dụ, nếu bạn cần 24 triệu đồng, hãy đặt mục tiêu tiết kiệm 2 triệu mỗi tháng trong 12 tháng.
- Bước 3: Tự động hóa việc tiết kiệm
Thiết lập một lệnh chuyển tiền tự động từ tài khoản chi tiêu sang tài khoản tiết kiệm vào ngày nhận lương. Điều này giúp bạn ưu tiên việc tiết kiệm trước khi chi tiêu, đảm bảo kế hoạch được thực hiện đều đặn.
4. Mẹo nhỏ để duy trì quỹ khẩn cấp
- Không dùng quỹ khẩn cấp cho việc không khẩn cấp: Đừng dùng tiền này để đi du lịch, mua sắm hay đầu tư khi chưa có mục tiêu.
- Bổ sung ngay lập tức: Khi bạn đã dùng một phần quỹ khẩn cấp, hãy lên kế hoạch bổ sung lại càng sớm càng tốt để quỹ luôn đầy đủ.
- Tăng dần mức dự phòng: Khi thu nhập tăng, bạn có thể cân nhắc tăng mức quỹ khẩn cấp lên 9 hoặc 12 tháng chi tiêu để có sự an toàn cao hơn.
Quỹ khẩn cấp là nền tảng của một cuộc sống tài chính vững vàng. Hãy bắt đầu xây dựng quỹ này ngay hôm nay để có thể an tâm đối mặt với mọi thử thách trong tương lai!
Kiến thức chỉ thực sự có giá trị khi được áp dụng! Hãy thử các mẹo trong bài, trải nghiệm thực tế và lan toả thói quen quản lý tài chính thông minh đến cộng đồng sinh viên nhé!