 Blog tài chính số
 18 lượt xem
Dùng tâm lý để quản lý chi tiêu
Quản lý tài chính không chỉ là bài toán của con số mà còn là cuộc chiến với chính tâm lý của bản thân. Bài viết này sẽ đi sâu vào những yếu tố tâm lý ảnh hưởng đến quyết định chi tiêu của bạn, từ đó cung cấp các "mẹo" dựa trên khoa học hành vi giúp bạn kiểm soát chi tiêu một cách hiệu quả hơn. Bạn sẽ học cách thiết lập mục tiêu tài chính khả thi, sử dụng hiệu ứng “khung” để đưa ra quyết định thông minh, và quản lý cảm xúc khi đứng trước cám dỗ mua sắm. 1. Những yếu tố tâm lý ảnh hưởng đến quyết định chi tiêu của bạn Hiệu ứng "khung" là một trong những khái niệm quan trọng nhất trong tâm lý học hành vi, chỉ ra rằng cách một thông tin được trình bày (được "khung" lại) có thể ảnh hưởng sâu sắc đến quyết định của chúng ta, ngay cả khi nội dung cốt lõi không thay đổi. Ví dụ: Thay vì nghĩ "Tôi sẽ tiết kiệm 10 triệu để mua điện thoại mới", bạn hãy "khung" lại mục tiêu này thành "Mỗi ngày tôi sẽ tiết kiệm 30.000đ để có điện thoại mới sau một năm". Việc chia nhỏ mục tiêu giúp bạn cảm thấy nó khả thi hơn, từ đó tăng động lực để thực hiện. Tương tự, một sản phẩm được quảng cáo "Giảm giá 50%" hấp dẫn hơn nhiều so với "Tiết kiệm 200.000đ khi mua sản phẩm này," dù giá trị thực tế của việc tiết kiệm là như nhau. Các nghiên cứu đã chỉ ra rằng việc sử dụng thẻ tín dụng khiến chúng ta chi tiêu nhiều hơn so với tiền mặt. Khi trả bằng tiền mặt, chúng ta có cảm giác mất mát vật chất rõ ràng hơn (nhìn thấy những tờ tiền rời khỏi tay), kích hoạt vùng não liên quan đến nỗi đau. Ngược lại, quẹt thẻ là một hành động trừu tượng, ít gây "đau đớn" về mặt tâm lý, khiến chúng ta dễ dàng chi tiêu một cách vô thức. Kế toán tâm thần là cách bộ não của chúng ta phân chia tiền thành các "tài khoản" khác nhau, mặc dù thực tế tiền có giá trị như nhau. Ví dụ, bạn có thể dễ dàng dùng tiền thưởng Tết để mua sắm xa xỉ, nhưng lại rất đắn đo khi dùng số tiền đó từ tiền lương hàng tháng để chi tiêu. Bạn "dán nhãn" cho số tiền này là "tiền thưởng", không phải "tiền lương", và vô thức cho phép bản thân chi tiêu phóng khoáng hơn. 2. So sánh các cách quản lý chi tiêu Tiêu chí Quản lý chi tiêu theo phương pháp truyền thống Quản lý chi tiêu dựa trên tâm lý học hành vi Cách tiếp cận Tập trung vào con số, lập bảng excel, tính toán chi tiết từng khoản mục Tập trung vào hành vi, thói quen và cảm xúc, tìm cách "đánh lừa" bộ não để đưa ra quyết định đúng Động lực Dựa vào sự kiên trì và kỷ luật. Dễ nản lòng nếu không đạt được mục tiêu Dựa vào việc thiết lập môi trường và thói quen để chi tiêu thông minh một cách vô thức Công cụ Bảng tính (Excel, Google Sheets), sổ ghi chép Ứng dụng quản lý chi tiêu tự động, hệ thống phong bì, các phương pháp kích hoạt tâm lý 3. Làm sao để dùng tâm lý quản lý chi tiêu? Bước 1: Áp dụng quy tắc "2 ngày": trì hoãn quyết định mua sắm Khi bạn thấy một món đồ hấp dẫn, thay vì mua ngay, hãy cho bản thân 2 ngày để suy nghĩ. Trong thời gian này, bạn có thể tự hỏi: "Mình có thực sự cần món đồ này không? Nó có giải quyết được vấn đề gì cho mình không?" và so sánh với các mục tiêu tài chính đã đặt ra. Thường thì sau 48 tiếng, cảm xúc bốc đồng sẽ lắng xuống và bạn sẽ đưa ra quyết định lý trí hơn. Bước 2: Thiết lập hệ thống "phong bì" ảo (Virtual Envelope System) Dựa trên nguyên tắc "kế toán tâm thần", hãy chia tiền của bạn thành các "phong bì" ảo ngay trong ứng dụng ngân hàng số hoặc ứng dụng quản lý chi tiêu. Ví dụ: phong bì "Ăn uống", phong bì "Mua sắm", phong bì "Giải trí"... Mỗi khi muốn chi tiêu, bạn chỉ được dùng tiền từ đúng phong bì đó. Khi phong bì "Mua sắm" hết tiền, bạn biết mình cần dừng lại, thay vì dùng tiền từ các khoản khác. Bước 3: Tự động hóa việc tiết kiệm và đầu tư Sử dụng tính năng tự động chuyển khoản trong ứng dụng ngân hàng. Ngay sau khi nhận lương, hãy thiết lập một lệnh tự động chuyển một khoản tiền nhất định vào tài khoản tiết kiệm hoặc quỹ đầu tư. Bằng cách này, bạn sẽ "tiết kiệm trước, tiêu sau" thay vì "tiết kiệm số tiền còn lại sau khi tiêu", từ đó đảm bảo mục tiêu tài chính luôn được ưu tiên. 4. Mẹo nhỏ Đừng mua sắm khi cảm xúc không ổn định: Mua sắm là một cách phổ biến để xoa dịu cảm xúc tiêu cực. Hãy nhận biết điều này và tìm cách giải tỏa khác như tập thể dục, trò chuyện với bạn bè, hoặc thiền. Tự thưởng một cách có kế hoạch: Đừng loại bỏ hoàn toàn việc chi tiêu cho sở thích cá nhân. Hãy dành một khoản tiền nhỏ trong ngân sách để "tự thưởng" cho những nỗ lực của bản thân. Điều này sẽ giúp bạn cảm thấy được động viên và duy trì thói quen quản lý chi tiêu lâu dài. Hạn chế theo dõi những người có lối sống xa xỉ trên mạng xã hội: Những hình ảnh về lối sống "sang chảnh" có thể kích thích tâm lý so sánh và ghen tị, thúc đẩy bạn chi tiêu vô độ để theo kịp. Kiến thức chỉ thực sự có giá trị khi được áp dụng! Hãy thử các mẹo trong bài, trải nghiệm thực tế và lan toả thói quen quản lý tài chính thông minh đến cộng đồng sinh viên nhé!
 Tin tức
1267 lượt xem
Sacombank cùng thế hệ trẻ lan tỏa tinh thần “Tài chính thông minh –Tương lai bứt phá” qua S-FINFEST 2025
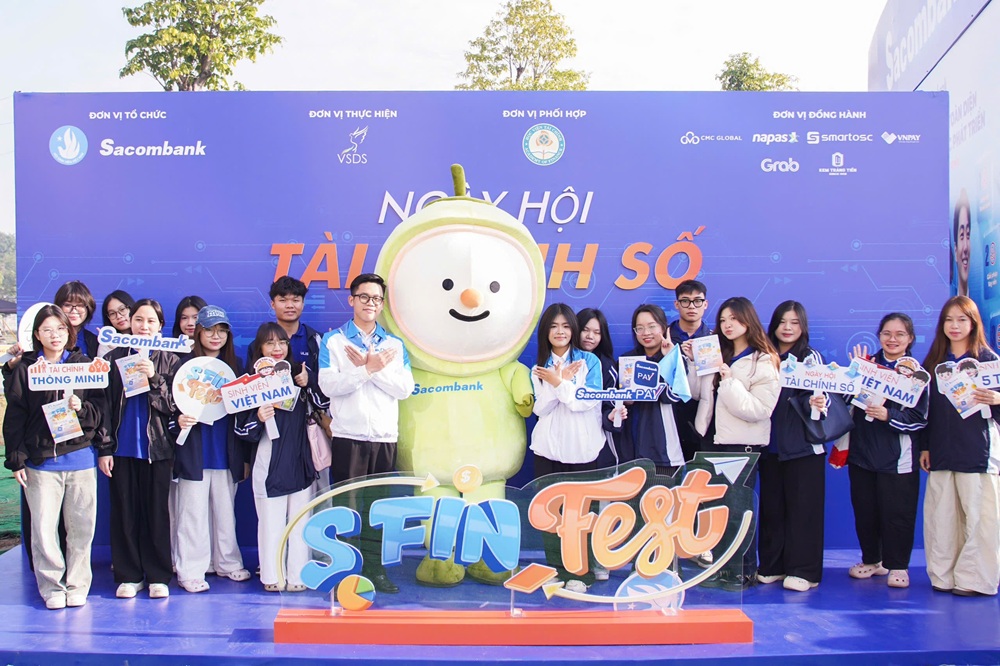
Sacombank cùng thế hệ trẻ lan tỏa tinh thần “Tài chính thông minh –Tương lai bứt phá” qua S-FINFEST 2025 01/12/2025 Hơn 10.000 sinh viên đã cùng Sacombank và Trung ương Hội Sinh viên Việt Nam tạo nên Ngày hội tài chính số S-FINFEST 2025, nơi kiến thức, công nghệ và sức trẻ hòa quyện trọn vẹn. Không chỉ là một sự kiện, S-FINFEST 2025 còn mở ra hành trình dài hơi giúp người trẻ hình thành tư duy quản lý tài chính hiện đại, chủ động và an toàn trong kỷ nguyên số. S-FINFEST 2025: Tinh thần học, trải nghiệm và kết nối của sinh viên thời đại số Diễn ra ngày 22/11/2025 tại Học viện Tài chính (Hà Nội), S-FINFEST 2025 mang đến cho sinh viên nhiều tương tác tài chính thực tế. Khu vực gian hàng công nghệ Sacombank và nhiều đơn vị công nghệ - tài chính như VNPAY, Napas, CMC Global, SmartOSC,…thu hút đông đảo bạn trẻ đến trải nghiệm các giải pháp ngân hàng số, quản lý chi tiêu thông minh, thanh toán không tiền mặt và tư vấn tài chính cá nhân từ đội ngũ chuyên gia. Sinh viên đã có cơ hội “học bằng trải nghiệm” – phương thức được Sacombank đặc biệt chú trọng trong hành trình đồng hành cùng thế hệ trẻ. Tại phần Gameshow S-Fin Battle, kiến thức tài chính không còn là các câu hỏi khô khan mà được “game hóa” sinh động qua hệ thống thử thách được xây dựng từ nền tảng học tập trực tuyến thanhnienxanh.vn. Sự cạnh tranh sôi nổi giữa bốn đội thi đến từ các trường khối ngành kinh tế mang đến không khí hào hứng xuyên suốt chương trình. Trong Talkshow “Tài chính số – Kỹ năng thiết yếu cho Gen Z”, các diễn giả đến từ Thành viên Ban cố vấn Viện Kiểm toán nội bộ - IIA Việt Nam; Ủy viên Ủy Ban chuyên môn và kỹ thuật của Viện Thành viên Hội đồng quản trị - VNIDA và Sacombank đã chia sẻ nhiều góc nhìn thiết thực. Những câu chuyện về bảo mật tài khoản, quản lý rủi ro trực tuyến, quy tắc tiêu dùng thông minh hay kỹ năng lập kế hoạch tài chính cá nhân đã thu hút sự quan tâm lớn, đặc biệt trong bối cảnh Gen Z đang là nhóm sử dụng ngân hàng số nhiều nhất. Bà Nguyễn Thị Thiên Kim, đại diện Thành viên Ban cố vấn Viện Kiểm toán nội bộ - IIA Việt Nam; Ủy viên Ủy Ban chuyên môn và kỹ thuật của Viện Thành viên Hội đồng quản trị - VNIDA, nhấn mạnh:“Gen Z là thế hệ tiếp cận công nghệ nhanh nhất nhưng cũng đối mặt với nhiều rủi ro tài chính nhất. Việc trang bị năng lực tài chính số không chỉ giúp các bạn sử dụng tiền hiệu quả hơn mà còn tự bảo vệ mình trong không gian số”. Dịp này, Sacombank và các đối tác cũng trao 39 suất học bổng trị giá 93 triệu đồng cho sinh viên có thành tích nổi bật, thể hiện sự đồng hành bền bỉ dành cho thế hệ trẻ. Nghi thức bấm nút khởi động Chuỗi hoạt động Tài chính số, đánh dấu cam kết lan tỏa kiến thức tới hơn 1 triệu hội viên sinh viên trong thời gian tới. Khép lại ngày hội, Nighshow S-FINFEST trở thành điểm nhấn cảm xúc khó quên. Sân khấu âm nhạc bùng nổ với sự góp mặt của các nghệ sĩ trẻ được yêu thích, kết hợp cùng màn trình diễn ánh sáng hiện đại, tạo nên bầu không khí cuồng nhiệt kéo dài đến cuối chương trình. Hàng nghìn sinh viên cùng hòa giọng, cùng giơ đèn flash, tạo nên khoảnh khắc kết nối đầy năng lượng – biến S-FINFEST không chỉ là một sự kiện học thuật mà còn là một kỷ niệm đáng nhớ của đời sinh viên. Sacombank đồng hành cùng thế hệ trẻ xây dựng năng lực tài chính số Đằng sau sự sôi động của S-FINFEST 2025 là chiến lược dài hạn mà Sacombank kiên định theo đuổi: nâng cao năng lực tài chính số cho sinh viên, giúp các bạn hình thành tư duy quản lý tài chính hiện đại trong bối cảnh chuyển đổi số mạnh mẽ. Dù sử dụng thành thạo công nghệ, nhiều sinh viên vẫn thiếu nền tảng về quản lý rủi ro, lập kế hoạch chi tiêu hay nhận diện giao dịch không an toàn. Nhận thấy nhu cầu lớn này, Sacombank phối hợp Trung ương Hội Sinh viên Việt Nam xây dựng bộ công cụ tài chính số dành cho sinh viên, tham gia trực tiếp vào nội dung đào tạo tại các talkshow, workshop và phát triển các chương trình ưu đãi phù hợp từng nhóm đối tượng. Bên cạnh trải nghiệm trực tiếp tại sự kiện, cổng thông tin https://www.thanhnienxanh.vn được triển khai như một kênh học tập trực tuyến mở, cung cấp khóa học miễn phí về tài chính cá nhân, đầu tư cơ bản, quản trị chi tiêu và bảo mật tài khoản, giúp sinh viên tiếp cận kiến thức tài chính một cách gần gũi, dễ thực hành và bền vững. Nhiều sinh viên cho biết đây là lần đầu họ được tiếp cận các kiến thức tài chính bằng phương pháp sinh động và gắn với thực tế. Bạn Phạm Minh Thư (sinh viên năm nhất, Học viện Tài chính) chia sẻ: "Trước đây mình quản lý chi tiêu khá cảm tính và không biết cách đánh giá độ an toàn khi giao dịch online. Sau ngày hội, mình đã biết cách lập ngân sách và bảo vệ tài khoản ngân hàng của mình". Trong thời gian tới, chuỗi Talkshow Tài chính số SFinTalk dự kiến sẽ tiếp tục mở rộng tới khắp các tỉnh, thành, tạo cơ hội tiếp cận kiến thức cho nhiều sinh viên hơn. Mô hình hợp tác “Hội – Nhà trường – Doanh nghiệp” được kỳ vọng lan tỏa rộng rãi hơn, tạo môi trường học tập, trải nghiệm và đổi mới sáng tạo cho sinh viên trong bối cảnh kinh tế số. Sự đồng hành giữa Sacombank và Trung ương Hội Sinh viên Việt Nam vì vậy không chỉ mang giá trị ngắn hạn, mà trở thành cam kết lâu dài trong hành trình xây dựng một thế hệ sinh viên có tư duy tài chính vững vàng – những công dân số tự tin của tương lai.
 Blog tài chính số
336 lượt xem
Thẻ tín dụng nâng cao: Dùng thế nòa để không mất tiền?
Bạn nghĩ thẻ tín dụng chỉ là công cụ để mua sắm trước trả tiền sau? Bài viết này sẽ giúp bạn thay đổi suy nghĩ đó. Đây là cẩm nang giúp cung cấp kiến thức và chiến lược để bạn không chỉ sử dụng thẻ tín dụng một cách thông minh, mà còn biến nó thành công cụ quản lý tài chính hiệu quả. Bạn sẽ học cách tận dụng các ưu đãi, xây dựng điểm tín dụng, và tránh xa những cạm bẫy tiềm ẩn. Đọc ngay để nắm bắt quyền làm chủ tài chính của mình. 1. Các chiến lược sử dụng thẻ tín dụng hiệu quả Sử dụng thẻ tín dụng không phải là dùng hết hạn mức rồi trả nợ, mà là một nghệ thuật quản lý dòng tiền. Có 3 chiến lược quan trọng bạn cần nắm vững: Tận dụng tối đa thời gian miễn lãi Thời gian miễn lãi của thẻ tín dụng thường kéo dài từ 45-55 ngày. Hãy tận dụng khoảng thời gian này để tối ưu hóa dòng tiền cá nhân. Thay vì trả ngay bằng tiền mặt, bạn có thể dùng thẻ tín dụng để chi tiêu, sau đó sử dụng số tiền mặt đó để đầu tư ngắn hạn hoặc gửi tiết kiệm, sinh lời tự động. Lợi nhuận sinh ra từ khoản tiền mặt này, dù nhỏ, cũng là một khoản thu nhập thụ động. Ví dụ, bạn có thể gửi tiền vào các sản phẩm tiết kiệm không kỳ hạn với lãi suất hấp dẫn (ví dụ: như các sản phẩm sinh lời tự động của nhiều ngân hàng hiện nay đang triển khai) Xây dựng điểm tín dụng (Credit Score) Điểm tín dụng là thước đo uy tín tài chính của bạn, được các tổ chức tín dụng sử dụng để đánh giá mức độ rủi ro khi cho vay. Một điểm tín dụng tốt sẽ giúp bạn dễ dàng vay vốn mua nhà, mua xe với lãi suất ưu đãi trong tương lai. Để xây dựng điểm tín dụng tốt, hãy luôn thanh toán dư nợ đúng hạn và giữ tỷ lệ sử dụng tín dụng ở mức thấp (dưới 30% hạn mức). Tận dụng các chương trình ưu đãi và hoàn tiền Các ngân hàng thường xuyên có các chương trình tích điểm, hoàn tiền (cashback), hoặc giảm giá đặc biệt khi bạn sử dụng thẻ tín dụng. Hãy tìm hiểu kỹ các chương trình này và chọn thẻ phù hợp với thói quen chi tiêu của bạn để tận dụng triệt để lợi ích của các chương trình này. Ví dụ, nếu bạn thường xuyên đi siêu thị, hãy chọn thẻ có ưu đãi hoàn tiền cao tại các chuỗi siêu thị. Nếu bạn hay di chuyển, hãy chọn thẻ có tích điểm dặm bay. 2. So sánh các loại thẻ tín dụng phổ biến Tiêu chí Thẻ tín dụng hoàn tiền Thẻ tín dụng tích điểm Thẻ tín dụng liên kết Lợi ích chính Hoàn lại % số tiền đã chi tiêu Tích lũy điểm để đổi quà, dặm bay Ưu đãi đặc biệt từ đối tác liên kết Đối tượng phù hợp Người chi tiêu thường xuyên, có thói quen mua sắm rõ ràng Người thích du lịch, mua sắm hàng hiệu, hoặc muốn đổi quà Người trung thành với một thương hiệu cụ thể (ví dụ: các hãng hàng không, siêu thị) Chi phí thường niên Có thể cao hơn một chút để đổi lấy ưu đãi hoàn tiền Tùy thuộc vào chương trình của ngân hàng Thường có ưu đãi miễn phí năm đầu tiên Tóm lại: Thẻ hoàn tiền (Cashback): Loại thẻ này giúp bạn nhận lại một phần trăm nhỏ số tiền đã chi tiêu. Mặc dù số tiền hoàn lại có thể không lớn, nhưng nó giúp bạn tiết kiệm được một khoản đáng kể về lâu dài. Thẻ tích điểm (Points/Miles): Thích hợp cho những người có thói quen chi tiêu lớn và muốn đổi quà tặng, voucher, hoặc dặm bay miễn phí. Thẻ liên kết (Co-branded): Là sản phẩm kết hợp giữa ngân hàng và một thương hiệu. Ví dụ, thẻ Vietcombank-Vietnam Airlines. Lợi ích của thẻ này thường chỉ tập trung vào các ưu đãi từ đối tác. 3. Ba bước để sử dụng thẻ tín dụng an toàn và hiệu quả Bước 1: Chọn thẻ phù hợp với nhu cầu Đừng chỉ chọn thẻ theo lời khuyên của bạn bè. Hãy xem xét cẩn thận các yếu tố: hạn mức tín dụng, lãi suất, phí thường niên, và các chương trình ưu đãi đi kèm. Dành vài phút để so sánh và lựa chọn chiếc thẻ "đo ni đóng giày" cho mình, chỉ nên chọn 1 -2 thẻ phù hợp với nhu cầu chi tiêu/tiêu chí của bạn thay vì mở tất cả các thẻ tín dụng ở tất cả các ngân hàng. Bước 2: Xây dựng thói quen chi tiêu thông minh Thanh toán đầy đủ dư nợ mỗi tháng: Đây là nguyên tắc vàng. Hãy lập lịch thanh toán tự động để đảm bảo bạn không bao giờ quên để tránh bạn phải trả nợ lãi suất cao (lưu ý: lãi suất thẻ tín dụng thường rất cao – trên dưới 30%) Theo dõi chi tiêu thường xuyên: Sử dụng ứng dụng ngân hàng hoặc các công cụ quản lý tài chính để theo dõi mọi giao dịch. Giữ tỷ lệ sử dụng tín dụng thấp: Cố gắng không chi tiêu quá 30% hạn mức tín dụng được cấp. Bước 3: Bảo mật thông tin thẻ Không chia sẻ mã PIN và mã CVV: Tuyệt đối không tiết lộ thông tin này cho bất kỳ ai, ngay cả nhân viên ngân hàng. Cẩn trọng với các giao dịch trực tuyến: Chỉ mua sắm tại các trang web uy tín, có giao thức bảo mật "https". Thông báo ngay khi mất thẻ: Khi bị mất thẻ, hãy gọi ngay đến tổng đài ngân hàng để khóa thẻ và yêu cầu cấp lại. 4. Mẹo nhỏ để dùng thẻ tín dụng như "Pro" Tận dụng các ưu đãi phí thường niên: Nhiều ngân hàng có chương trình miễn phí thường niên nếu bạn đạt được một mức chi tiêu nhất định trong năm. Sử dụng thẻ để thanh toán các hóa đơn: Hãy sử dụng thẻ tín dụng để thanh toán các hóa đơn tiện ích (điện, nước, internet), vừa tiện lợi vừa giúp bạn tích điểm. Lên kế hoạch trước cho các khoản chi tiêu lớn: Thay vì trả tiền mặt, hãy dùng thẻ tín dụng cho các khoản mua sắm lớn như laptop, điện thoại. Điều này giúp bạn quản lý dòng tiền tốt hơn và tận dụng thời gian miễn lãi. Sử dụng thẻ tín dụng một cách thông minh không chỉ giúp bạn tránh mất tiền mà còn là một công cụ mạnh mẽ để xây dựng hồ sơ tài chính cá nhân. Hãy bắt đầu ngay hôm nay để trở thành người làm chủ tài chính của chính mình Kiến thức chỉ thực sự có giá trị khi được áp dụng! Hãy thử các mẹo trong bài, trải nghiệm thực tế và lan toả thói quen quản lý tài chính thông minh đến cộng đồng sinh viên nhé!
 Blog tài chính số
461 lượt xem
TẠI SAO CHÚNG TA LUÔN MUA NHỮNG THỨ KHÔNG CẦN?
Bạn có bao giờ cảm thấy hối hận sau khi mua sắm quá tay, đặc biệt là những món đồ không thực sự cần thiết? "Shopping điên cuồng" không chỉ khiến ví bạn mỏng đi nhanh chóng mà còn để lại cảm giác tội lỗi và thiếu kiểm soát. Bài viết này sẽ giúp bạn nhận diện vấn đề và trang bị những chiến lược hiệu quả để làm chủ thói quen mua sắm, hướng tới một cuộc sống tài chính lành mạnh hơn. 1. "Shopping điên cuồng" là gì? "Shopping điên cuồng" hay còn gọi là mua sắm bốc đồng, là hành vi mua hàng không có kế hoạch từ trước, thường xuất phát từ cảm xúc nhất thời, sự cám dỗ của khuyến mãi, hoặc áp lực từ môi trường xung quanh. Nó khác với mua sắm có chủ đích mà mang tính tự phát, không cân nhắc, và dễ dẫn đến: Mua những thứ không cần thiết, Chi tiêu vượt ngân sách, Cảm giác tiếc nuối hoặc tội lỗi sau đó. Hành vi này có thể diễn ra ở bất cứ đâu, từ các cửa hàng vật lý đến các sàn thương mại điện tử, đặc biệt khi có các chương trình khuyến mãi lớn như Flash Sale, Black Friday, hay các đợt sale cuối năm, việc chống lại cám dỗ tiêu tiền trở nên khó khăn hơn bao giờ hết. 2. Vì sao chúng ta dễ "vung tay quá trán"? Nguyên nhân Biểu hiện Cảm xúc tiêu cực (stress, buồn, lo lắng) Mua đồ để giải tỏa cảm xúc, như một cách “thưởng cho bản thân” Ảnh hưởng từ mạng xã hội & quảng cáo Mua vì người khác có (FOMO), bị kích thích bởi các chương trình khuyến mãi Thiếu kế hoạch tài chính Không biết mình có bao nhiêu tiền, tiêu mà không kiểm soát Tâm lý "mua cho vui" Cảm giác hưng phấn khi “săn được deal tốt” hoặc khi nhận hàng mới Rõ ràng, việc chống lại "shopping điên cuồng" không chỉ là vấn đề tài chính mà còn là việc xây dựng một lối sống lành mạnh, có trách nhiệm với bản thân và tương lai. 3. Cách làm chủ thói quen mua sắm Bước 1: Nhận diện nguyên nhân và lập kế hoạch chi tiêu rõ ràng Tự hỏi bản thân: "Khi nào mình hay mua sắm bốc đồng nhất?". Hiểu rõ nguyên nhân (buồn, stress, rảnh rỗi, thấy bạn bè mua sắm, có khuyến mãi lớn) là bước đầu tiên để kiểm soát chứng "shopping điên cuồng". Trước khi mua bất cứ thứ gì, hãy lập danh sách những món đồ thực sự cần thiết và đặt ra ngân sách cụ thể cho từng danh mục. Tuân thủ nguyên tắc "mua theo danh sách, không mua theo cảm hứng". Tuân thủ quy tắc 24/48 giờ: nếu muốn mua một món đồ không nằm trong danh sách, hãy tự cho mình 24 hoặc 48 giờ để suy nghĩ. Thường thì sau khoảng thời gian này, cảm giác bốc đồng sẽ qua đi và bạn sẽ nhận ra mình không thực sự cần nó. Bước 2: Tạo rào cản tài chính và hạn chế tiếp xúc với cám dỗ "Đóng băng" thẻ tín dụng/hạn chế liên kết: Nếu bạn thường xuyên chi tiêu quá mức bằng thẻ tín dụng, hãy cân nhắc "đóng băng" thẻ tạm thời (nếu ngân hàng có tính năng này) hoặc chỉ mang theo một lượng tiền mặt vừa đủ khi đi ra ngoài. Hạn chế lưu thông tin thẻ trên các sàn thương mại điện tử. Hủy đăng ký email quảng cáo: Các email khuyến mãi liên tục là một trong những nguyên nhân chính gây ra mua sắm bốc đồng. Giới hạn thời gian lướt mạng xã hội/sàn TMĐT: Các nền tảng này được thiết kế để kích thích mua sắm. Hãy đặt giới hạn thời gian sử dụng hoặc tìm kiếm các hoạt động thay thế lành mạnh hơn. "Thanh lọc" bạn bè/nhóm mua sắm: Nếu có những người bạn hoặc nhóm thường xuyên rủ rê mua sắm, hãy cân nhắc giảm tần suất tương tác hoặc thiết lập ranh giới rõ ràng. Bước 3: Tìm kiếm các hoạt động thay thế lành mạnh và đầu tư vào bản thân. Thay thế bằng sở thích khác: Khi cảm thấy muốn mua sắm bốc đồng, hãy chuyển hướng sang các hoạt động khác mà bạn yêu thích và ít tốn kém hơn (ví dụ: đọc sách, tập thể dục, học một kỹ năng mới, dành thời gian cho gia đình/bạn bè, thiền định). Đầu tư vào trải nghiệm, không phải vật chất: Thay vì mua sắm đồ đạc, hãy dành tiền cho những trải nghiệm đáng nhớ như du lịch, tham gia workshop, học ngoại ngữ. Những trải nghiệm này mang lại giá trị lâu dài và kỷ niệm khó quên. Tập trung vào mục tiêu tài chính: Luôn nhắc nhở bản thân về các mục tiêu tiết kiệm và đầu tư đã đặt ra. Khi bạn thấy tiền của mình đang lớn dần cho một mục tiêu ý nghĩa, động lực để chi tiêu thông minh sẽ mạnh mẽ hơn. 4. Lời khuyên Học cách nói "Không": Học cách từ chối các lời mời mua sắm không cần thiết hoặc các chương trình khuyến mãi không phù hợp với nhu cầu. Làm “thử thách không mua”: Thử 1 tuần, 1 tháng không mua gì ngoài nhu yếu phẩm. Ghi lại cảm xúc và kết quả – bạn sẽ bất ngờ với số tiền tiết kiệm được. Biến tiết kiệm thành trò chơi: Thay vì ép bản thân không tiêu, hãy tạo hứng thú với việc tiết kiệm – ví dụ: mỗi lần bạn không mua đồ không cần thiết, hãy bỏ vào heo đất 50.000đ. Sau 1 tháng, bạn sẽ thấy “chiến thắng” tích lũy được. “Shopping điên cuồng” có thể đem lại niềm vui tức thời, nhưng lâu dài lại gây tổn hại đến tài chính và tinh thần. Kiểm soát hành vi tiêu dùng không phải là việc từ bỏ niềm vui, mà là học cách tận hưởng một cách có ý thức, có kiểm soát. Khi bạn tiêu tiền một cách thông minh, bạn không chỉ tiết kiệm được tiền – mà còn giữ được sự chủ động trong cuộc sống. Kiến thức chỉ thực sự có giá trị khi được áp dụng! Hãy thử các mẹo trong bài, trải nghiệm thực tế và lan toả thói quen quản lý tài chính thông minh đến cộng đồng sinh viên nhé!
 Blog tài chính số
521 lượt xem
SỐNG CHO HÔM NAY HAY DỰ TRỮ CHO TƯƠNG LAI
Tận hưởng hết mình từng khoảnh khắc hiện tại hay hy sinh niềm vui nhất thời để tích lũy cho tương lai? Cuộc sống hiện đại đặt ra nhiều cám dỗ và áp lực, khiến chúng ta khó lòng quyết định. Bài viết này sẽ phân tích ưu nhược điểm của cả hai triết lý, cung cấp các bước và lời khuyên để bạn tìm thấy điểm cân bằng hoàn hảo, giúp bạn vừa sống trọn vẹn, vừa xây dựng nền tảng tài chính vững chắc cho ngày mai. 1. Hai triết lý sống và tài chính "Sống cho hôm nay" là một triết lý sống khuyến khích bạn tập trung vào việc tận hưởng hiện tại, đầu tư nâng cao chất lượng cuộc sống và trải nghiệm cá nhân ngay lập tức, không lo âu về ngày mai vì tương lai luôn là điều bất định. Về mặt tài chính, nó biểu hiện qua việc chi tiêu nhiều hơn cho du lịch, sở thích, ăn uống, giải trí, hoặc mua sắm những thứ mang lại sự hài lòng tức thì. Ngược lại, "dự trữ cho tương lai" là tư duy sống hướng đến sự ổn định dài hạn, ưu tiên sự an toàn, ổn định tài chính và khả năng đối phó với những bất trắc trong tương lai, đôi khi đòi hỏi sự hy sinh những niềm vui hay chi tiêu hiện tại. Về mặt tài chính, nó tập trung vào việc tiết kiệm, đầu tư, xây dựng quỹ dự phòng, trả nợ và lập kế hoạch cho các mục tiêu lớn như mua nhà, nghỉ hưu, hay giáo dục con cái. Cả hai lối sống đều có giá trị riêng, nhưng nếu cực đoan chúng ta dễ rơi vào hai tình trạng: Sống buông thả, hưởng thụ quá mức mà không có dự phòng có thể dẫn đến rủi ro và hối tiếc về sau. Sống quá tiết kiệm, hy sinh mọi niềm vui có thể khiến cuộc sống trở nên vô vị và căng thẳng. 2. So sánh ưu/nhược điểm Tiêu chí Sống cho hôm nay Dự trữ cho tương lai Tư duy Hưởng thụ hiện tại, tránh lo lắng Lên kế hoạch dài hạn, chuẩn bị cho rủi ro Tài chính Chi tiêu linh hoạt, ít tích lũy Tiết kiệm, đầu tư, chi tiêu có kiểm soát Cảm xúc Phấn khích, tự do, đôi lúc bốc đồng Yên tâm hơn về tương lai, nhưng có thể căng thẳng hiện tại Rủi ro Mất kiểm soát tài chính, không có dự phòng Bỏ lỡ cơ hội tận hưởng, dễ cảm thấy hụt hẫng nếu tương lai không như kỳ vọng Cả hai cách tiếp cận đều có những giá trị riêng và không có cái nào là hoàn toàn đúng hay sai. Vấn đề là làm thế nào để dung hòa chúng một cách thông minh và bền vững. 3. Ba bước tới sự cân bằng hoàn hảo Bước 1: Xác định mục tiêu và lập ngân sách cân bằng Hãy tự hỏi điều gì thực sự quan trọng với bạn trong cuộc sống và đặt ra các mục tiêu tài chính rõ ràng cho cả ngắn hạn và dài hạn. Lập một ngân sách thực tế, phân bổ thu nhập theo quy tắc 50/30/20 để đảm bảo bạn có đủ tiền cho cả hiện tại và tương lai. Bước 2: Tự động hóa tiết kiệm và xây dựng quỹ dự phòng Áp dụng nguyên tắc "trả tiền cho bản thân trước": Ngay khi có thu nhập, hãy thiết lập lệnh chuyển khoản tự động một phần tiền vào tài khoản tiết kiệm riêng hoặc quỹ đầu tư. Ưu tiên xây dựng quỹ khẩn cấp (đủ chi phí sinh hoạt 3-6 tháng). Đây là "tấm đệm" an toàn giúp bạn an tâm tận hưởng hiện tại mà không lo lắng về bất trắc. Bước 3: Chi tiêu thông minh cho trải nghiệm và phát triển bản thân Hãy ưu tiên chi tiền cho những trải nghiệm mang lại giá trị thực sự, kỷ niệm đáng nhớ và giúp bạn phát triển bản thân (ví dụ: du lịch khám phá, khóa học kỹ năng mới). Những khoản đầu tư này không chỉ làm phong phú cuộc sống hiện tại mà còn có thể mang lại lợi ích gián tiếp cho tương lai. 4. Mẹo nhỏ Tìm kiếm sự cân bằng cá nhân: Không có công thức chung cho tất cả mọi người. Điều quan trọng là bạn phải tìm ra tỷ lệ và cách chi tiêu, tiết kiệm phù hợp nhất với giá trị, mục tiêu và hoàn cảnh của riêng mình. Tránh so sánh với người khác: Mỗi người có một hành trình tài chính và cuộc sống khác nhau. Đừng so sánh bản thân với những gì bạn thấy trên mạng xã hội, nơi mọi người thường chỉ khoe những mặt tốt đẹp. Định kỳ nhìn lại: Mỗi tháng, hãy xem lại bạn đã dùng thời gian và tiền bạc như thế nào. Tự điều chỉnh dần dần sẽ hiệu quả hơn cố gắng thay đổi ngay lập tức. Sống cho hôm nay hay dự trữ cho tương lai không phải là lựa chọn “một mất, một còn”, mà là một hành trình cân bằng. Khi bạn hiểu rõ bản thân, biết điều gì quan trọng với mình, thì từng quyết định – dù là mua một ly trà sữa hay mở sổ tiết kiệm – đều trở nên có ý nghĩa. Hãy sống đủ cho hôm nay, và chuẩn bị đủ cho ngày mai vì bạn xứng đáng với cả hiện tại hạnh phúc và tương lai bền vững. Kiến thức chỉ thực sự có giá trị khi được áp dụng! Hãy thử các mẹo trong bài, trải nghiệm thực tế và lan toả thói quen quản lý tài chính thông minh đến cộng đồng sinh viên nhé!