Blog tài chính số
 429 lượt xem
ĐẶT MỤC TIÊU TÀI CHÍNH KHÔNG “CHẾT YỂU”
Bạn đã bao giờ hào hứng đặt ra một mục tiêu tài chính lớn lao, nhưng rồi lại thấy nó "chết yểu" giữa chừng? Không chỉ bạn đâu - rất nhiều sinh viên cũng gặp tình trạng tương tự. Bài viết này sẽ giúp bạn hiểu tại sao các mục tiêu tài chính thường thất bại và cung cấp những chiến lược hiệu quả để bạn xây dựng, duy trì và đạt được các mục tiêu tài chính của mình một cách bền vững. 1. Mục tiêu tài chính là gì và vì sao nó hay “chết yểu”? Mục tiêu tài chính là những điều bạn muốn đạt được liên quan đến tiền bạc — ví dụ như tiết kiệm 5 triệu để mua điện thoại, trả xong khoản nợ sinh viên, hay dành tiền đi du lịch. Nghe đơn giản, nhưng đặt ra thì dễ, còn duy trì và hoàn thành mới là thách thức. Mục tiêu tài chính "chết yểu" là những mục tiêu mà bạn đặt ra với nhiều nhiệt huyết ban đầu, nhưng sau đó không được thực hiện đến cùng, bị bỏ dở giữa chừng, hoặc thậm chí bị lãng quên. Nguyên nhân thường không phải vì bạn thiếu ý chí, mà do thiếu kế hoạch cụ thể, thiếu kỷ luật, hoặc gặp phải những trở ngại không lường trước mà không có cách ứng phó. 2. So sánh mục tiêu “chết yểu” và mục tiêu bền vững Đặc điểm Mục tiêu “chết yểu” Mục tiêu bền vững Tính cụ thể Mơ hồ, không rõ ràng: “Phải tiết kiệm nhiều hơn” Không có con số, thời gian: "Tôi sẽ tiết kiệm." Cụ thể và đo được: “Tiết kiệm 200k mỗi tuần trong 3 tháng” Có mốc thời gian cụ thể: "Đến tháng 12 năm 2025." Tính khả thi Quá xa vời, không thực tế: "Tiết kiệm 1 tỷ/năm với lương 10 triệu." Không tính đến chi phí phát sinh. Thực tế, có thể đạt được: "Tiết kiệm 3 triệu/tháng." Có kế hoạch dự phòng cho các chi phí bất ngờ. Động lực Chỉ là ý muốn thoáng qua Không gắn với cảm xúc, giá trị cá nhân Gắn với mục tiêu cá nhân (mua sách, về quê, học phí) Có hình dung rõ ràng về lợi ích khi đạt được Kế hoạch hành động Không có bước đi cụ thể. Chỉ nói "sẽ cố gắng" Có lộ trình rõ ràng: "tiết kiệm 3 triệu/tháng" Xác định các hành động cụ thể cần làm “mỗi tháng tự động chuyển 3 triệu vào tài khoản tiết kiệm riêng.” 3. Ba bước biến mục tiêu tài chính thành hiện thực Bước 1: Đặt mục tiêu theo nguyên tắc SMART S – Specific (Cụ thể): Đừng nói “tiết kiệm nhiều hơn” mà hãy nói “dành 500k/tháng để mua sách”. M – Measurable (Đo được): Biết mình cần bao nhiêu, trong bao lâu. A – Achievable (Khả thi): Không đặt mục tiêu quá sức với thu nhập sinh viên. R – Relevant (Liên quan): Gắn với nhu cầu thật như học tập, sức khỏe, nhu yếu phẩm. T – Time-bound (Có thời hạn): Đặt đích đến: “Hoàn thành trước tháng 12”. Bước 2: Lập kế hoạch hành động chi tiết và tự động hóa Chia nhỏ mục tiêu: Nếu mục tiêu lớn, hãy chia thành các mục tiêu nhỏ hơn, dễ quản lý hơn. Ví dụ, 20 triệu trong 10 tháng có nghĩa là 2 triệu mỗi tháng. Tự động hóa việc tiết kiệm: Thiết lập lệnh chuyển khoản tự động từ tài khoản chính sang tài khoản tiết kiệm/đầu tư ngay khi có thu nhập. Đây là cách hiệu quả nhất để đảm bảo bạn không "quên" tiết kiệm. Loại bỏ cám dỗ: Hạn chế tiếp xúc với những yếu tố dễ khiến bạn chi tiêu bốc đồng (quảng cáo, môi trường mua sắm…). Bước 3: Theo dõi tiến độ và tạo động lực bằng phần thưởng nhỏ Theo dõi định kỳ: Kiểm tra tiến độ mục tiêu hàng tuần hoặc hàng tháng. Sử dụng các ứng dụng quản lý tài chính hoặc bảng tính để trực quan hóa. Chấp nhận điều chỉnh khi hoàn cảnh thay đổi bất ngờ (giảm thu nhập, chi phí phát sinh) - không bỏ mục tiêu, chỉ đổi lộ trình. Tự thưởng mỗi khi hoàn thành mốc nhỏ: một bữa ăn ngon, một buổi cà phê nhẹ. 4. Lời khuyên để duy trì mục tiêu Đừng ngại bắt đầu nhỏ: Ngay cả khi bạn chỉ có thể tiết kiệm một khoản rất nhỏ ban đầu, hãy cứ bắt đầu. Quan trọng là tạo thói quen. Dự phòng trước thất bại nhỏ – không vì lỡ tiêu quá tay 1-2 lần mà bỏ luôn kế hoạch. Học hỏi và cập nhật kiến thức: Tìm hiểu thêm về các phương pháp tiết kiệm, đầu tư, và quản lý tài chính để tối ưu hóa hành trình của mình. Mục tiêu tài chính không tự dưng thành công, nhưng nó hoàn toàn có thể sống lâu và khỏe mạnh nếu bạn hiểu cách lên kế hoạch, chia nhỏ, và tạo hệ thống duy trì. Hãy nhớ: bạn không cần là “master tài chính”, chỉ cần là phiên bản có kỷ luật hơn một chút so với hôm qua. Và lần này, hãy cho mục tiêu của bạn một cơ hội… sống đến cùng! Kiến thức chỉ thực sự có giá trị khi được áp dụng! Hãy thử các mẹo trong bài, trải nghiệm thực tế và lan toả thói quen quản lý tài chính thông minh đến cộng đồng sinh viên nhé!
 Blog tài chính số
34 lượt xem
Lập mục tiêu tài chính SMART trong 1 năm
Làm thế nào để biến những mong muốn mơ hồ như "Tôi muốn tiết kiệm tiền" thành những kế hoạch hành động cụ thể và có thể đạt được? Câu trả lời nằm ở việc áp dụng mô hình SMART. Lập mục tiêu tài chính theo mô hình này sẽ giúp bạn có một lộ trình rõ ràng, có động lực và khả năng thành công cao hơn. Bài viết này sẽ hướng dẫn bạn cách lập mục tiêu tài chính 1 năm theo tiêu chuẩn SMART, giúp bạn kiểm soát chi tiêu và đạt được những cột mốc quan trọng. 1. Mục tiêu SMART là gì? SMART là từ viết tắt của 5 tiêu chí để xác định một mục tiêu hiệu quả: S - Specific (Cụ thể): Mục tiêu của bạn phải rõ ràng, trả lời cho câu hỏi: "Tôi muốn đạt được điều gì?". Ví dụ: Tôi cần tiết kiệm 20 triệu để mua laptop phục vụ việc học M - Measurable (Có thể đo lường): Mục tiêu phải có các con số cụ thể, giúp bạn biết khi nào thì đạt được. Trả lời câu hỏi: "Bao nhiêu?". Giá trị của laptop là 20 triệu có thể đo lường được A - Achievable (Có thể đạt được): Mục tiêu phải thực tế, phù hợp với khả năng và nguồn lực hiện tại của bạn. Ví dụ: với thu nhập trung bình mỗi tháng là 10 triệu, bạn hoàn toàn có thể tiết kiệm được khoảng 1.5- 2 triệu/tháng R - Relevant (Phù hợp): Mục tiêu phải có ý nghĩa với bạn và phù hợp với các mục tiêu lớn hơn trong cuộc sống. Như ví dụ trên: mua laptop để phục vụ mục tiêu học tập của bạn giúp cho lương lai sau này của bạn T - Time-bound (Có thời hạn): Mục tiêu phải có thời gian bắt đầu và kết thúc cụ thể. Ví dụ: trong vòng 1 năm. Tóm lại, với ví dụ trên thì mục tiêu trong vòng 1 năm của bạn SMART thể hiện cụ thể: bạn cần tiết kiệm được 20 triệu để mua laptop phục vụ học tập trong vòng 1 năm tới tháng 10/2026 Mục tiêu tài chính 1 năm là một khoảng thời gian vừa đủ để bạn tạo ra những thay đổi đáng kể trong thói quen tài chính. Nó không quá dài để bạn nản lòng, nhưng cũng không quá ngắn để bạn phải vội vàng. Đây là thời gian lý tưởng để bạn học cách quản lý chi tiêu, tiết kiệm và bắt đầu đầu tư những bước đầu tiên. Khi bạn có một mục tiêu SMART, bạn sẽ biết chính xác mình cần làm gì. Thay vì nói "Tôi sẽ tiết kiệm nhiều tiền hơn," bạn sẽ có một kế hoạch rõ ràng như "Tôi sẽ tiết kiệm 20 triệu đồng trong 12 tháng tới để mua một chiếc máy tính xách tay mới." Sự rõ ràng này giúp bạn dễ dàng theo dõi tiến độ và duy trì động lực. 2. So sánh việc có mục tiêu và không có mục tiêu tài chính Tiêu chí Mục tiêu SMART Mục tiêu mơ hồ Độ rõ ràng Cụ thể, có con số Chung chung, không có con số Độ khả thi Thực tế, có thể đạt được Phi thực tế, khó có thể thực hiện Kết quả Dễ dàng theo dõi, khả năng thành công cao Dễ nản lòng, khó đạt được 3. Ba bước lập mục tiêu tài chính SMART Bước 1: Viết ra mục tiêu Hãy bắt đầu bằng cách viết ra một mục tiêu tài chính 1 năm mà bạn muốn đạt được. Ví dụ: "Tôi muốn có một quỹ khẩn cấp 15 triệu đồng vào tháng 9 năm 2026." Bước 2: Phân tích mục tiêu theo SMART S (Cụ thể): 15 triệu đồng cho quỹ khẩn cấp. M (Đo lường): 15 triệu là con số có thể đo lường được. A (Khả thi): Giả sử bạn có thu nhập 10 triệu đồng/tháng, tiết kiệm 1.25 triệu/tháng là khả thi. R (Phù hợp): Có một quỹ khẩn cấp giúp bạn an tâm hơn, phù hợp với mục tiêu xây dựng một nền tảng tài chính vững chắc. T (Có thời hạn): Hoàn thành vào tháng 9 năm 2026 (trong vòng 1 năm) Bước 3: Lập kế hoạch hành động Chia nhỏ mục tiêu: 15 triệu đồng trong 12 tháng tương đương với 1.25 triệu đồng mỗi tháng. Tự động hóa: Thiết lập một lệnh chuyển tiền tự động từ tài khoản thanh toán/tài khoản nhận lương sang tài khoản tiết kiệm 1.25 triệu đồng vào một ngày cố định hàng tháng (nên vào ngày nhận lương để đảm bảo bạn có đủ tiền trong tài khoản và cố định tiết kiệm trước, sau đó mới dùng tiền còn lại cho các khoản chi tiết khác trong tháng) Theo dõi: Hàng tháng, hãy kiểm tra lại tiến độ của mình. Nếu có bất kỳ khoản chi bất ngờ nào, hãy điều chỉnh kế hoạch cho tháng tiếp theo để đảm bảo số tiền tiết kiệm lũy kế không bị ảnh hưởng. Ví dụ: tại tháng thứ 2 trong thời gian tiết kiệm, bạn có 1 khoản bất thường 1 triệu cho chữa bệnh, thì bạn phải điều chỉnh kế hoạch chi tiêu tại tháng thứ 3 giảm chi tiêu khác để tại tháng đó bạn phải tiết kiệm được 2.25 triệu thay vì 1.25 triệu như các tháng trước. 4. Mẹo nhỏ Bắt đầu với một mục tiêu nhỏ: Nếu bạn mới bắt đầu, hãy chọn một mục tiêu nhỏ để dễ dàng đạt được. Cảm giác thành công sẽ tạo động lực lớn cho bạn. Tự thưởng khi đạt mục tiêu: Khi đạt được một mục tiêu nhỏ, hãy tự thưởng cho mình một cách hợp lý. Điều này sẽ củng cố thói quen tốt và tạo động lực cho bạn. Chia sẻ với người khác: Chia sẻ mục tiêu với bạn bè hoặc gia đình sẽ giúp bạn có trách nhiệm hơn và có thêm sự hỗ trợ. Sử dụng ứng dụng: Tải các ứng dụng quản lý chi tiêu và tiết kiệm để dễ dàng theo dõi tiến độ. Kiến thức chỉ thực sự có giá trị khi được áp dụng! Hãy thử các mẹo trong bài, trải nghiệm thực tế và lan toả thói quen quản lý tài chính thông minh đến cộng đồng sinh viên nhé!
 Blog tài chính số
17 lượt xem
Cam kết trước bí quyết mua không vội
"Mua sắm theo cảm xúc" hay "mua sắm bốc đồng" là vấn đề phổ biến, đặc biệt khi các chiến dịch marketing liên tục thúc đẩy chúng ta tiêu tiền, chúng ta nhìn, nghe quảng cáo về những sản phẩm mới và có nhu cầu mua vì nó đẹp, vì nhìn thấy thích thay vì mua do có nhu cầu. Khái niệm Cam kết trước (pre-commitment) là một chiến lược tâm lý mạnh mẽ giúp bạn kiểm soát chi tiêu, đưa ra quyết định mua sắm hợp lý và tránh lãng phí. Bài viết này sẽ giải thích cam kết trước là gì, cách nó hoạt động, và cung cấp các bước thực hành đơn giản để bạn áp dụng ngay vào đời sống tài chính của mình. 1. Sức mạnh của cam kết trước Cam kết trước là hành động đưa ra một quyết định ở hiện tại để hạn chế những lựa chọn trong tương lai của chính bạn. Về cơ bản, nó giúp bạn "khóa" bản thân vào một hành vi tích cực trước khi cám dỗ xuất hiện. Trong tài chính, cam kết trước là việc bạn đặt ra những quy tắc chi tiêu và đầu tư từ trước, khi bạn đang ở trạng thái bình tĩnh và lý trí, để chống lại những quyết định bốc đồng trong tương lai. Sức mạnh của nó nằm ở việc loại bỏ yếu tố cảm xúc khỏi quá trình ra quyết định. Khi bạn cam kết, bạn sẽ không phải đối mặt với những câu hỏi như "Có nên mua không?" hay "Mua hay không mua?". Câu trả lời đã được định sẵn. Hai loại cám dỗ bạn cần vượt qua chính là: Cám dỗ tức thời: Đây là những nhu cầu mua sắm đột ngột, phát sinh ngay lập tức khi bạn thấy một món đồ hấp dẫn, một chương trình khuyến mãi chớp nhoáng. Chúng thường được kích hoạt bởi quảng cáo, thông tin từ bạn bè, hoặc một cảm xúc nhất thời (vui, buồn, chán nản). Cám dỗ theo xu hướng: Nỗi sợ bỏ lỡ (FOMO - Fear of Missing Out) là một động lực mạnh mẽ khác. Khi thấy bạn bè mua sắm, khi các sản phẩm "hot" được chia sẻ rầm rộ, bạn dễ có cảm giác mình đang bị tụt lại và muốn mua sắm để "theo kịp" mọi người, hoặc nếu không mua sẽ hết hàng. Cam kết trước hoạt động dựa trên nguyên lý của kinh tế học hành vi. Con người thường có hai "cái tôi": Cái tôi lý trí: Cái tôi này muốn bạn tiết kiệm, đầu tư, và đạt mục tiêu tài chính dài hạn. Cái tôi bốc đồng: Cái tôi này chỉ muốn thỏa mãn những mong muốn ngắn hạn, thích mua sắm, thích tiêu tiền. Cam kết trước giúp bạn để Cái tôi lý trí đưa ra các quy tắc và áp đặt chúng lên Cái tôi bốc đồng trong tương lai. Ví dụ, khi bạn quyết định tự động trích 10% thu nhập vào tài khoản tiết kiệm ngay khi nhận lương, bạn đang dùng Cái tôi lý trí để ngăn chặn Cái tôi bốc đồng tiêu hết số tiền đó. 2. So sánh hai loại tư duy mua sắm phổ biến Tiêu chí Tư duy mua sắm bốc đồng Tư duy mua sắm có cam kết trước Động lực mua sắm Cảm xúc, lòng tham, sự tức thời, quảng cáo, chương trình khuyến mãi "shock" Nhu cầu thực sự, kế hoạch chi tiêu, mục tiêu tài chính đã định sẵn Hành vi Mua ngay lập tức khi thấy thích, không cần suy nghĩ nhiều Dành thời gian suy nghĩ, so sánh, tham khảo ý kiến trước khi mua Kết quả Hối hận sau khi mua (hàng không dùng đến, vượt ngân sách), tài chính không ổn định Tự tin, hài lòng với quyết định, đạt được mục tiêu tài chính đã đề ra 3. Làm sao để thực hiện cam kết trước? Bước 1: Xác định các "điểm yếu" của bạn Hãy tự hỏi: "Mình thường tiêu tiền bốc đồng vào những thứ gì?". Có thể là quần áo, đồ ăn vặt, khóa học online không cần thiết, hay món đồ công nghệ mới ra. Việc nhận diện được các "điểm yếu" này sẽ giúp bạn lên kế hoạch cam kết một cách hiệu quả. Bước 2: Thiết lập quy tắc và cơ chế "tự động khóa" Hãy biến cam kết của bạn thành những hành động cụ thể, không cần phải suy nghĩ. Chi tiêu: Tạo một danh sách những món đồ bạn muốn mua và đặt ra "quy tắc 24h" - chờ ít nhất 24h trước khi quyết định mua. Sau 24 giờ thì cảm xúc nhất thời của bạn đã qua đi, khi đó bạn sẽ nhìn nhận thực tế hơn xem bạn có thực sự cần món đồ đó nữa không. Tiết kiệm: Thiết lập tính năng tự động chuyển tiền từ tài khoản lương sang tài khoản tiết kiệm hoặc đầu tư vào ngày nhận lương. Đây là một trong những hình thức cam kết trước hiệu quả nhất. Thẻ tín dụng: Thay vì mang theo nhiều thẻ, hãy chỉ mang một thẻ có hạn mức thấp hoặc để thẻ ở nhà khi đi mua sắm. Bước 3: Xây dựng "hàng rào" vật lý và số hóa Hàng rào vật lý: Đặt ví ở những nơi khó lấy hoặc để tiền mặt ở nhà. Hàng rào số hóa: Gỡ bỏ các ứng dụng mua sắm trực tuyến, chặn quảng cáo trên mạng xã hội, và hủy đăng ký nhận email khuyến mãi từ các nhãn hàng. 4. Mẹo nhỏ Tạo một "ví mục tiêu": Khi có ý định mua sắm bốc đồng, hãy chuyển số tiền đó vào một tài khoản phụ có tên "ví mục tiêu" (ví dụ: "Tiền mua máy tính mới"). Điều này giúp bạn thỏa mãn cảm giác "mua sắm" mà vẫn đạt được mục tiêu tài chính lớn hơn. Áp dụng "quy tắc 30 ngày": Đối với những món đồ có giá trị lớn, hãy viết tên món đồ đó vào một cuốn sổ và chờ 30 ngày. Nếu sau 30 ngày bạn vẫn còn muốn mua nó, thì có thể đó là một món đồ thực sự cần thiết. Nói với người thân/bạn bè về cam kết của bạn: Việc công khai mục tiêu tài chính của mình với người khác sẽ tạo ra một áp lực tích cực, khiến bạn có trách nhiệm hơn với cam kết của mình. Kiến thức chỉ thực sự có giá trị khi được áp dụng! Hãy thử các mẹo trong bài, trải nghiệm thực tế và lan toả thói quen quản lý tài chính thông minh đến cộng đồng sinh viên nhé!
 Blog tài chính số
33 lượt xem
Mục tiêu 1 năm: du lịch, laptop hay học phí?
Sinh viên thường có những mục tiêu ngắn hạn như mua một chiếc laptop mới, đi du lịch sau khi tốt nghiệp, hay đơn giản là tích lũy tiền học phí cho năm tiếp theo. Bài viết này sẽ giúp bạn hiểu rõ cách thiết lập, tính toán và đạt được mục tiêu tài chính trong vòng một năm. Chúng ta sẽ khám phá các phương pháp tiết kiệm và đầu tư phù hợp, cách tối ưu hóa thu nhập, và làm sao để quản lý tài chính hiệu quả nhằm biến ước mơ thành hiện thực. 1. Những điều bạn cần biết về mục tiêu tài chính ngắn hạn Có mục tiêu tài chính ngắn hạn như mua laptop hay đi du lịch không chỉ giúp bạn có động lực để tiết kiệm, mà còn là bước đầu để hình thành thói quen quản lý tài chính hiệu quả. Khi bạn có một đích đến rõ ràng, bạn sẽ biết được mỗi khoản chi tiêu của mình có hợp lý hay không, từ đó hạn chế khoản chi vô ích và tăng tốc độ tích lũy. Mục tiêu tài chính ngắn hạn cũng giúp bạn làm quen với việc lên kế hoạch chi tiêu và theo dõi tiến độ, những kỹ năng cực kỳ quan trọng cho tương lai. Có hai phương pháp tiếp cận mục tiêu là: Phương pháp tiết kiệm truyền thống: Đây là cách đơn giản và an toàn nhất nhưng lãi suất cũng có thể sẽ khiếm tốn nhất. Bạn xác định số tiền cần đạt được, chia cho số tháng còn lại và đặt ra một số tiền cố định cần tiết kiệm mỗi tháng. Ví dụ: mục tiêu 12 triệu để mua laptop trong vòng 1 năm, như vậy bạn cần phải tiết kiệm 1 triệu mỗi tháng trong 12 tháng. Phương pháp này phù hợp với các mục tiêu có giá trị nhỏ, hoặc khi bạn cần tiền gấp trong thời gian ngắn. Phương pháp kết hợp đầu tư: Với những mục tiêu có giá trị lớn hơn hoặc bạn có thời gian dài hơn để thực hiện, bạn có thể cân nhắc gửi tiền tiết kiệm vào các kênh có lãi suất tốt hơn như tài khoản tiết kiệm online, chứng chỉ tiền gửi, hoặc thậm chí là quỹ mở (đầu tư vào các quỹ trái phiếu, cổ phiếu). Dòng tiền của bạn sẽ sinh lời, giúp bạn đạt được mục tiêu nhanh hơn. Đây là cách bạn “làm cho tiền làm việc cho mình”. Như đã viết ở những bài trước, mục tiêu tài chính phải theo nguyên tắc SMART để đảm bảo tính khả thi và hiệu quả: S - Specific (Cụ thể): Thay vì "tiết kiệm tiền mua laptop", hãy đặt mục tiêu "tiết kiệm 15 triệu để mua Macbook Air M2". M - Measurable (Đo lường được): Bạn cần biết chính xác mình đã tiết kiệm được bao nhiêu và còn thiếu bao nhiêu. A - Achievable (Có thể đạt được): Mục tiêu phải phù hợp với khả năng tài chính của bạn. Nếu thu nhập của bạn 2 triệu/tháng, việc đặt mục tiêu tiết kiệm 100 triệu trong một năm là không khả thi. R - Relevant (Thực tế): Mục tiêu phải phù hợp với nhu cầu và ưu tiên của bạn ở thời điểm hiện tại. T - Time-bound (Có thời hạn): Xác định rõ ràng thời điểm bạn muốn đạt được mục tiêu, ví dụ "trong vòng 12 tháng". 2. So sánh các hình thức đầu tư Tiêu chí Gửi tiết kiệm ngân hàng (truyền thống) Gửi tiết kiệm online Đầu tư quỹ mở (trái phiếu/cân bằng) Đặc điểm Gửi tiền tại quầy, sổ tiết kiệm vật lý. Lãi suất thấp Gửi tiền qua app ngân hàng, không cần sổ tiết kiệm. Lãi suất thường cao hơn gửi truyền thống Đầu tư vào các quỹ được quản lý bởi công ty chuyên nghiệp. Lãi suất từ trung bình tới cao Lợi ích An toàn, dễ dàng tiếp cận, không cần kiến thức tài chính phức tạp Tiện lợi, lãi suất hấp dẫn hơn, có thể gửi/rút bất cứ lúc nào qua app Tiềm năng sinh lời cao hơn lãi suất ngân hàng, được quản lý bởi chuyên gia Hạn chế Thủ tục rườm rà, lãi suất không cạnh tranh Cần có tài khoản ngân hàng và ứng dụng, có thể cần vốn tối thiểu Có rủi ro thị trường (giá trị quỹ có thể giảm), cần hiểu biết cơ bản về đầu tư Rủi ro Rủi ro rất thấp (gần như an toàn tuyệt đối) Rủi ro rất thấp Rủi ro thấp đến trung bình 3. Ba bước để đặt mục tiêu trong một năm Bước 1: Xác định mục tiêu và tính toán chi phí. Hãy liệt kê tất cả các khoản chi phí liên quan đến mục tiêu của bạn. Ví dụ, nếu là du lịch, bạn cần tính toán chi phí vé máy bay, chỗ ở, ăn uống, đi lại, tiền mua sắm, tiền tip.. Sau đó, trừ đi số tiền hiện có và chia đều cho số tháng còn lại để ra số tiền cần tiết kiệm mỗi tháng. Sử dụng các ứng dụng quản lý chi tiêu cá nhân để theo dõi. Bước 2: Tối ưu hóa thu nhập và chi tiêu. Để tiết kiệm nhanh hơn, bạn cần tăng thu nhập và giảm chi tiêu. Hãy tìm các công việc bán thời gian phù hợp với lịch học, hoặc tận dụng các kỹ năng của mình để kiếm thêm thu nhập (ví dụ: gia sư, viết bài, thiết kế...). Song song đó, hãy cắt giảm các khoản chi không cần thiết như ăn ngoài, mua sắm đồ dùng không quan trọng, trà đá, cà phê hoặc các dịch vụ giải trí không thường xuyên sử dụng. Bước 3: Tự động hóa khoản tiết kiệm/đầu tư. Sau khi đã tính toán số tiền cần tiết kiệm mỗi tháng, bạn nên tự động hóa nó. Thiết lập một lệnh chuyển tiền tự động từ tài khoản chi tiêu sang tài khoản tiết kiệm ngay sau khi nhận được tiền. Điều này giúp bạn tiết kiệm trước khi chi tiêu và đảm bảo kế hoạch không bị gián đoạn. Bạn cũng có thể thiết lập lệnh tự động đầu tư định kỳ hàng tháng (DCA) vào các quỹ mở. 4. Mẹo nhỏ để đặt mục tiêu hiệu quả Sử dụng quy tắc 50/30/20: Dành 50% thu nhập cho nhu cầu thiết yếu (nhà ở, ăn uống, đi lại – nói chung là những chi tiêu không thể không có), 30% cho mong muốn (mua sắm, giải trí), và 20% cho tiết kiệm và đầu tư. Tạo một "quỹ" riêng cho mục tiêu: Để tránh lẫn lộn tiền, hãy mở một tài khoản ngân hàng hoặc ví điện tử riêng chỉ dành cho mục tiêu này. Theo dõi tiến độ thường xuyên: Sử dụng các app tài chính như Sổ thu chi Misa hay Money Lover để theo dõi và cập nhật tiến độ của mình. Việc này sẽ giúp bạn luôn có động lực và biết được mình đang đi đúng hướng. Kiến thức chỉ thực sự có giá trị khi được áp dụng! Hãy thử các mẹo trong bài, trải nghiệm thực tế và lan toả thói quen quản lý tài chính thông minh đến cộng đồng sinh viên nhé!
 Blog tài chính số
327 lượt xem
Kế hoạch đầu tư có mục tiêu trong 5 bước
Bạn có bao giờ tự hỏi làm thế nào để biến những ước mơ như mua xe, du lịch nước ngoài, hay thậm chí là mua nhà thành hiện thực? Câu trả lời nằm ở việc xây dựng một kế hoạch đầu tư có mục tiêu rõ ràng. Thay vì đầu tư một cách ngẫu hứng, việc có một kế hoạch cụ thể sẽ giúp bạn đi đúng hướng, tối ưu hóa lợi nhuận và hạn chế rủi ro. Bài viết này sẽ hướng dẫn bạn 3 bước đơn giản nhưng hiệu quả để tạo ra một kế hoạch đầu tư có mục tiêu cho riêng mình. 1. Hiểu các yếu tố ảnh hưởng kế hoạch đầu tư Mục tiêu tài chính: Kim chỉ nam cho đầu tư Mục tiêu tài chính là những mong muốn cụ thể mà bạn muốn đạt được thông qua việc quản lý và đầu tư tiền bạc. Đó có thể là một mục tiêu ngắn hạn (dưới 1 năm), trung hạn (1-5 năm), hoặc dài hạn (trên 5 năm). Ví dụ: tiết kiệm 30 triệu để mua xe máy (ngắn hạn), tích lũy 300 triệu để đi du học (trung hạn), hay có 1 tỷ đồng để mua nhà (dài hạn). Xác định rõ mục tiêu sẽ giúp bạn biết mình đang đầu tư vì điều gì, từ đó lựa chọn được kênh đầu tư phù hợp. Lãi suất kép: Sức mạnh của thời gian Lãi suất kép là khi bạn không chỉ nhận được lãi trên số tiền gốc ban đầu mà còn cả trên số tiền lãi đã tích lũy từ các kỳ trước. Nó được ví như "kỳ quan thứ 8 của thế giới". Sức mạnh của lãi suất kép càng lớn khi bạn bắt đầu đầu tư càng sớm và kiên trì trong một khoảng thời gian dài. Công thức tính lãi suất kép là: A=P(1+r)t (trong đó A là tổng số tiền nhận được, P là số tiền gốc, r là lãi suất, và t là số năm). Mức độ chấp nhận rủi ro Mức độ chấp nhận rủi ro là khả năng và tâm lý của bạn khi đối mặt với những biến động của thị trường. Là một sinh viên, bạn có lợi thế về thời gian, vì vậy bạn có thể chấp nhận rủi ro cao hơn để tìm kiếm lợi nhuận lớn hơn. Tuy nhiên, bạn vẫn cần đảm bảo rằng số tiền đầu tư không ảnh hưởng đến cuộc sống cá nhân. 2. So sánh việc đầu tư có mục tiêu và không có mục tiêu Tiêu chí Đầu tư có mục tiêu Đầu tư không có mục tiêu Định hướng Rõ ràng, đi đúng hướng và có kỷ luật Ngẫu hứng, dễ bị tác động bởi cảm xúc Hiệu quả Cao, có khả năng đạt được các mục tiêu đề ra Thấp, dễ thua lỗ và mất phương hướng Quản lý rủi ro Có kế hoạch rõ ràng để quản lý rủi ro Không kiểm soát được, rủi ro cao hơn 3. Làm sao để xây dựng được kế hoạch đầu tư có mục tiêu phù hợp? Bước 1: Xác định mục tiêu và thời gian. Hãy viết ra các mục tiêu tài chính của bạn và thời gian bạn muốn đạt được chúng. Ví dụ: "Tôi muốn có 100 triệu trong 5 năm để mua một chiếc xe ô tô." Bước 2: Tính toán số tiền cần đầu tư. Sử dụng các công cụ tính toán lãi suất kép trực tuyến để ước tính số tiền bạn cần đầu tư định kỳ. Ví dụ, để có 100 triệu trong 5 năm với lãi suất kỳ vọng 12%/năm, bạn cần đầu tư khoảng 1.2 triệu đồng mỗi tháng. Bước 3: Lựa chọn kênh đầu tư phù hợp. Dựa vào mục tiêu và mức độ chấp nhận rủi ro, hãy lựa chọn kênh đầu tư. Với mục tiêu trung hạn, bạn có thể xem xét quỹ đầu tư hỗn hợp, cổ phiếu của các công ty lớn, hoặc trái phiếu doanh nghiệp. Với mục tiêu dài hạn, bạn có thể cân nhắc các kênh có rủi ro cao hơn như cổ phiếu tăng trưởng hoặc crypto. 4. Mẹo nhỏ khi xây dựng kế hoạch đầu tư Bắt đầu ngay hôm nay: Thời gian là yếu tố quan trọng nhất trong đầu tư. Hãy bắt đầu đầu tư càng sớm càng tốt, ngay cả với một số tiền rất nhỏ. Đầu tư tự động: Hãy thiết lập khoản đầu tư tự động hàng tháng. Điều này giúp bạn tuân thủ kế hoạch và tận dụng chiến lược Đầu tư trung bình giá (DCA - Dollar-Cost Averaging). Theo dõi và điều chỉnh: Hãy theo dõi hiệu suất của danh mục đầu tư định kỳ và điều chỉnh nếu cần. Thị trường thay đổi, và kế hoạch của bạn cũng cần linh hoạt theo thời gian. Kiến thức chỉ thực sự có giá trị khi được áp dụng! Hãy thử các mẹo trong bài, trải nghiệm thực tế và lan toả thói quen quản lý tài chính thông minh đến cộng đồng sinh viên nhé!
 Blog tài chính số
313 lượt xem
Kế hoạch 3–5 năm: Nên chọn quỹ hay trái phiếu ngắn hạn
Khi bạn có một mục tiêu tài chính trung hạn, ví dụ như tiết kiệm để mua xe, đóng học phí du học, hay lập gia đình trong 3-5 năm tới, việc lựa chọn kênh đầu tư phù hợp là vô cùng quan trọng. Bạn cần một khoản đầu tư đủ an toàn để bảo toàn vốn, nhưng cũng cần có khả năng sinh lời cao hơn lãi suất tiết kiệm. Vậy, nên chọn quỹ đầu tư hay trái phiếu ngắn hạn? Bài viết này sẽ giúp bạn phân tích, so sánh và đưa ra quyết định phù hợp nhất cho kế hoạch của mình. 1. Giải thích về quỹ đầu tư và trái phiếu ngắn hạn Quỹ đầu tư (Mutual Fund) là một loại hình đầu tư gián tiếp, trong đó một công ty quản lý quỹ sẽ thu gom tiền từ nhiều nhà đầu tư khác nhau để đầu tư vào một danh mục đa dạng các loại tài sản như cổ phiếu, trái phiếu, hoặc các công cụ tài chính khác. Khi bạn mua chứng chỉ quỹ, bạn đã trở thành một phần của quỹ đó. Việc này giúp bạn được hưởng lợi từ việc đa dạng hóa danh mục đầu tư và sự quản lý chuyên nghiệp của các chuyên gia. Trái phiếu (Short-term Bond) là một loại chứng khoán nợ, trong đó tổ chức phát hành (chính phủ hoặc doanh nghiệp) vay tiền từ nhà đầu tư. Khi bạn mua trái phiếu, bạn trở thành chủ nợ của tổ chức đó và sẽ nhận được một khoản lãi suất cố định định kỳ. Trái phiếu ngắn hạn là những loại trái phiếu có thời gian đáo hạn từ 1 đến 5 năm. Chúng thường được coi là một kênh đầu tư an toàn và có độ rủi ro thấp. Thanh khoản là khả năng chuyển đổi một tài sản thành tiền mặt một cách nhanh chóng. Quỹ đầu tư thường có tính thanh khoản cao, cho phép bạn rút tiền bất cứ lúc nào, mặc dù có thể phải chịu một khoản phí nhỏ nếu rút sớm. Trái phiếu ngắn hạn cũng có tính thanh khoản tốt, bạn có thể bán trái phiếu trên thị trường thứ cấp trước ngày đáo hạn nếu cần, tuy nhiên, giá trị có thể bị ảnh hưởng bởi biến động lãi suất thị trường. 2. So sánh quỹ đầu tư và trái phiếu ngắn hạn Tiêu chí Quỹ đầu tư Trái phiếu ngắn hạn Mức độ rủi ro Rủi ro trung bình, tùy thuộc vào loại quỹ (cổ phiếu, trái phiếu, hỗn hợp) Rủi ro thấp, gần như không có rủi ro mất vốn Tiềm năng lợi nhuận Có khả năng sinh lời cao hơn tiết kiệm, đặc biệt là các quỹ cổ phiếu Lợi nhuận thấp nhưng ổn định, thường cao hơn lãi suất tiết kiệm Tính đa dạng Tự động đa dạng hóa danh mục đầu tư Tập trung vào một loại tài sản duy nhất (trái phiếu) 3. Ba bước để chọn quỹ hay trái phiếu phù hợp Bước 1: Xác định mục tiêu và mức độ chấp nhận rủi ro. Trước tiên, hãy xác định rõ mục tiêu tài chính của bạn trong 3-5 năm tới. Bạn có sẵn sàng chấp nhận một chút rủi ro để có lợi nhuận cao hơn không? Nếu bạn muốn an toàn tuyệt đối, trái phiếu ngắn hạn là lựa chọn phù hợp. Nếu bạn chấp nhận rủi ro trung bình để tối ưu hóa lợi nhuận, quỹ đầu tư là một lựa chọn tốt hơn. Bước 2: Lựa chọn loại hình đầu tư phù hợp. Đối với quỹ đầu tư: Hãy chọn các quỹ trái phiếu hoặc quỹ hỗn hợp (bao gồm cả cổ phiếu và trái phiếu). Quỹ trái phiếu sẽ có rủi ro thấp và lợi nhuận ổn định. Quỹ hỗn hợp sẽ có tiềm năng lợi nhuận cao hơn, nhưng cũng đi kèm với rủi ro lớn hơn. Hãy tìm hiểu kỹ về lịch sử hoạt động, danh mục và phí quản lý của quỹ trước khi đưa ra quyết định. Đối với trái phiếu: Hãy chọn trái phiếu của các tổ chức uy tín như chính phủ hoặc các doanh nghiệp lớn, có xếp hạng tín dụng cao. Điều này đảm bảo rằng tổ chức phát hành có khả năng trả nợ đầy đủ và đúng hạn, giúp bảo toàn vốn của bạn. Bước 3: Phân bổ vốn và theo dõi định kỳ. Bạn có thể kết hợp cả hai để tối ưu hóa rủi ro và lợi nhuận. Ví dụ, bạn có thể phân bổ 60% vốn vào trái phiếu ngắn hạn để đảm bảo an toàn và 40% vào quỹ đầu tư để tìm kiếm lợi nhuận cao hơn. Hãy theo dõi hiệu suất của danh mục đầu tư định kỳ và cân nhắc điều chỉnh nếu cần thiết. 4. Mẹo nhỏ để đạt mục tiêu tài chính trung hạn Đừng đầu tư tất cả cùng một lúc: Thay vì bỏ toàn bộ tiền vào một lần, hãy sử dụng chiến lược DCA (Dollar-Cost Averaging) bằng cách đầu tư một lượng tiền cố định vào mỗi tháng. Tận dụng các ưu đãi: Một số công ty quản lý quỹ có chính sách ưu đãi cho sinh viên hoặc các nhà đầu tư trẻ. Hãy tìm hiểu và tận dụng những ưu đãi này để giảm thiểu chi phí. Không đầu tư vào những gì bạn không hiểu: Dù là quỹ hay trái phiếu, hãy dành thời gian tìm hiểu về cách chúng hoạt động, các yếu tố ảnh hưởng đến giá trị và các rủi ro tiềm ẩn. Kiến thức là khoản đầu tư tốt nhất. Kiến thức chỉ thực sự có giá trị khi được áp dụng! Hãy thử các mẹo trong bài, trải nghiệm thực tế và lan toả thói quen quản lý tài chính thông minh đến cộng đồng sinh viên nhé!
 Blog tài chính số
18 lượt xem
Dùng tâm lý để quản lý chi tiêu
Quản lý tài chính không chỉ là bài toán của con số mà còn là cuộc chiến với chính tâm lý của bản thân. Bài viết này sẽ đi sâu vào những yếu tố tâm lý ảnh hưởng đến quyết định chi tiêu của bạn, từ đó cung cấp các "mẹo" dựa trên khoa học hành vi giúp bạn kiểm soát chi tiêu một cách hiệu quả hơn. Bạn sẽ học cách thiết lập mục tiêu tài chính khả thi, sử dụng hiệu ứng “khung” để đưa ra quyết định thông minh, và quản lý cảm xúc khi đứng trước cám dỗ mua sắm. 1. Những yếu tố tâm lý ảnh hưởng đến quyết định chi tiêu của bạn Hiệu ứng "khung" là một trong những khái niệm quan trọng nhất trong tâm lý học hành vi, chỉ ra rằng cách một thông tin được trình bày (được "khung" lại) có thể ảnh hưởng sâu sắc đến quyết định của chúng ta, ngay cả khi nội dung cốt lõi không thay đổi. Ví dụ: Thay vì nghĩ "Tôi sẽ tiết kiệm 10 triệu để mua điện thoại mới", bạn hãy "khung" lại mục tiêu này thành "Mỗi ngày tôi sẽ tiết kiệm 30.000đ để có điện thoại mới sau một năm". Việc chia nhỏ mục tiêu giúp bạn cảm thấy nó khả thi hơn, từ đó tăng động lực để thực hiện. Tương tự, một sản phẩm được quảng cáo "Giảm giá 50%" hấp dẫn hơn nhiều so với "Tiết kiệm 200.000đ khi mua sản phẩm này," dù giá trị thực tế của việc tiết kiệm là như nhau. Các nghiên cứu đã chỉ ra rằng việc sử dụng thẻ tín dụng khiến chúng ta chi tiêu nhiều hơn so với tiền mặt. Khi trả bằng tiền mặt, chúng ta có cảm giác mất mát vật chất rõ ràng hơn (nhìn thấy những tờ tiền rời khỏi tay), kích hoạt vùng não liên quan đến nỗi đau. Ngược lại, quẹt thẻ là một hành động trừu tượng, ít gây "đau đớn" về mặt tâm lý, khiến chúng ta dễ dàng chi tiêu một cách vô thức. Kế toán tâm thần là cách bộ não của chúng ta phân chia tiền thành các "tài khoản" khác nhau, mặc dù thực tế tiền có giá trị như nhau. Ví dụ, bạn có thể dễ dàng dùng tiền thưởng Tết để mua sắm xa xỉ, nhưng lại rất đắn đo khi dùng số tiền đó từ tiền lương hàng tháng để chi tiêu. Bạn "dán nhãn" cho số tiền này là "tiền thưởng", không phải "tiền lương", và vô thức cho phép bản thân chi tiêu phóng khoáng hơn. 2. So sánh các cách quản lý chi tiêu Tiêu chí Quản lý chi tiêu theo phương pháp truyền thống Quản lý chi tiêu dựa trên tâm lý học hành vi Cách tiếp cận Tập trung vào con số, lập bảng excel, tính toán chi tiết từng khoản mục Tập trung vào hành vi, thói quen và cảm xúc, tìm cách "đánh lừa" bộ não để đưa ra quyết định đúng Động lực Dựa vào sự kiên trì và kỷ luật. Dễ nản lòng nếu không đạt được mục tiêu Dựa vào việc thiết lập môi trường và thói quen để chi tiêu thông minh một cách vô thức Công cụ Bảng tính (Excel, Google Sheets), sổ ghi chép Ứng dụng quản lý chi tiêu tự động, hệ thống phong bì, các phương pháp kích hoạt tâm lý 3. Làm sao để dùng tâm lý quản lý chi tiêu? Bước 1: Áp dụng quy tắc "2 ngày": trì hoãn quyết định mua sắm Khi bạn thấy một món đồ hấp dẫn, thay vì mua ngay, hãy cho bản thân 2 ngày để suy nghĩ. Trong thời gian này, bạn có thể tự hỏi: "Mình có thực sự cần món đồ này không? Nó có giải quyết được vấn đề gì cho mình không?" và so sánh với các mục tiêu tài chính đã đặt ra. Thường thì sau 48 tiếng, cảm xúc bốc đồng sẽ lắng xuống và bạn sẽ đưa ra quyết định lý trí hơn. Bước 2: Thiết lập hệ thống "phong bì" ảo (Virtual Envelope System) Dựa trên nguyên tắc "kế toán tâm thần", hãy chia tiền của bạn thành các "phong bì" ảo ngay trong ứng dụng ngân hàng số hoặc ứng dụng quản lý chi tiêu. Ví dụ: phong bì "Ăn uống", phong bì "Mua sắm", phong bì "Giải trí"... Mỗi khi muốn chi tiêu, bạn chỉ được dùng tiền từ đúng phong bì đó. Khi phong bì "Mua sắm" hết tiền, bạn biết mình cần dừng lại, thay vì dùng tiền từ các khoản khác. Bước 3: Tự động hóa việc tiết kiệm và đầu tư Sử dụng tính năng tự động chuyển khoản trong ứng dụng ngân hàng. Ngay sau khi nhận lương, hãy thiết lập một lệnh tự động chuyển một khoản tiền nhất định vào tài khoản tiết kiệm hoặc quỹ đầu tư. Bằng cách này, bạn sẽ "tiết kiệm trước, tiêu sau" thay vì "tiết kiệm số tiền còn lại sau khi tiêu", từ đó đảm bảo mục tiêu tài chính luôn được ưu tiên. 4. Mẹo nhỏ Đừng mua sắm khi cảm xúc không ổn định: Mua sắm là một cách phổ biến để xoa dịu cảm xúc tiêu cực. Hãy nhận biết điều này và tìm cách giải tỏa khác như tập thể dục, trò chuyện với bạn bè, hoặc thiền. Tự thưởng một cách có kế hoạch: Đừng loại bỏ hoàn toàn việc chi tiêu cho sở thích cá nhân. Hãy dành một khoản tiền nhỏ trong ngân sách để "tự thưởng" cho những nỗ lực của bản thân. Điều này sẽ giúp bạn cảm thấy được động viên và duy trì thói quen quản lý chi tiêu lâu dài. Hạn chế theo dõi những người có lối sống xa xỉ trên mạng xã hội: Những hình ảnh về lối sống "sang chảnh" có thể kích thích tâm lý so sánh và ghen tị, thúc đẩy bạn chi tiêu vô độ để theo kịp. Kiến thức chỉ thực sự có giá trị khi được áp dụng! Hãy thử các mẹo trong bài, trải nghiệm thực tế và lan toả thói quen quản lý tài chính thông minh đến cộng đồng sinh viên nhé!
 Blog tài chính số
503 lượt xem
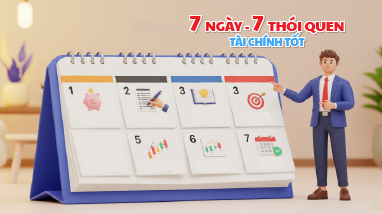
7 NGÀY - 7 THÓI QUEN TÀI CHÍNH TỐT
Giống như việc tập thể dục đều đặn giúp cơ thể khỏe mạnh, sức khỏe tài chính không đến từ những cú "làm giàu nhanh" mà từ những hành động nhỏ, nhất quán được thực hiện mỗi ngày. Bài viết này sẽ vạch ra một lộ trình đơn giản: 7 ngày - 7 thói quen tài chính tốt, giúp bạn từng bước làm chủ tiền bạc, biến lo lắng thành sự tự tin và tận hưởng cuộc sống trọn vẹn. 1. Thế nào là thói quen tài chính tốt? Thói quen tài chính tốt là những hành vi đều đặn, nhất quán giúp bạn sử dụng tiền một cách hiệu quả và bền vững. Chúng không đòi hỏi nỗ lực lớn mỗi lần thực hiện, nhưng lại mang lại hiệu quả tích lũy khổng lồ theo thời gian. Tại sao thói quen tài chính lại quan trọng? Tự động hóa hành vi: Khi một hành động trở thành thói quen, bạn sẽ thực hiện nó một cách tự động, không cần suy nghĩ hay đấu tranh nội tâm, giúp tiết kiệm năng lượng và ý chí. Giảm stress: Việc có một hệ thống quản lý tiền bạc rõ ràng giúp giảm bớt sự lo lắng, bất an về tài chính. Tạo ra kết quả dài hạn: Những hành động nhỏ, nhất quán sẽ tích lũy thành những thay đổi lớn về tài chính theo thời gian, từ việc xây dựng quỹ khẩn cấp đến đạt được các mục tiêu đầu tư. Nền tảng của sự tự tin: Khi bạn kiểm soát được tiền bạc, bạn sẽ cảm thấy tự tin hơn trong mọi khía cạnh của cuộc sống. 2. Các thói quen tài chính tốt và không tốt Thói quen tài chính tốt Thói quen tài chính không tốt Chủ động ghi chép và theo dõi chi tiêu hằng ngày Chi tiêu theo cảm hứng, không nhớ mình đã tiêu gì Luôn trích một phần thu nhập để tiết kiệm trước Tiết kiệm “nếu còn dư” – thường là… không còn gì cả Đặt mục tiêu tài chính rõ ràng, ngắn và dài hạn Không có mục tiêu cụ thể – chi tiêu theo dòng sự kiện Biết phân biệt giữa nhu cầu và mong muốn Dễ bị cám dỗ bởi quảng cáo, mua sắm để giải tỏa cảm xúc Kiểm tra, đánh giá tài chính định kỳ (tuần/tháng) Không xem lại tài chính cho đến khi “hết sạch” mới giật mình Tìm hiểu, cập nhật kiến thức tài chính liên tục Né tránh thông tin tiền bạc vì thấy “khó hiểu” hoặc “căng thẳng” Có giới hạn chi tiêu hằng ngày/hằng tuần rõ ràng Chi tiêu mơ hồ – dễ vượt ngưỡng ngân sách lúc nào không hay 3. 7 ngày – 7 thói quen tài chính dễ áp dụng Ngày 1: Xem lại số dư và dòng tiền trong tuần Mở app ngân hàng, ví điện tử → ghi lại các khoản thu và chi gần nhất. Mục tiêu: Nắm được "toàn cảnh tiền bạc" thay vì đoán mò. Ngày 2: Viết 3 mục tiêu tài chính ngắn hạn Ví dụ: “Dành 200k mua sách tháng này”, “Trả nợ 50k còn thiếu bạn”, “Bắt đầu quỹ tiết kiệm khẩn cấp” Mục tiêu: Tạo lý do cụ thể để “không vung tay quá trán”. Ngày 3: Theo dõi chi tiêu trong 24 giờ Ghi lại mọi chi tiêu – từ ăn sáng, gửi xe, trà sữa. Mục tiêu: Phân biệt rõ đâu là nhu cầu – đâu là cảm xúc. Ngày 4: Hủy một chi phí không còn giá trị Kiểm tra lại các app, gói đăng ký dịch vụ, hoặc thói quen chi tiêu “vô thức”. Mục tiêu: Giảm chi tiêu rò rỉ – giữ tiền cho điều có ý nghĩa hơn. Ngày 5: Tìm một nguồn học tài chính đáng tin Chọn một kênh dễ tiếp cận (podcast, YouTube, blog) nhưng đáng tin. Mục tiêu: Nuôi dưỡng tư duy tài chính mỗi ngày một chút. Ngày 6: Chuyển 50k vào tài khoản tiết kiệm riêng Có thể tạo tài khoản phụ trong app ngân hàng hoặc ví điện tử. Mục tiêu: Bắt đầu thói quen “trả cho mình trước” – dù nhỏ. Ngày 7: Nói chuyện tài chính với một người bạn Chia sẻ mục tiêu tài chính, hỏi cách bạn mình quản lý tiền, hoặc chỉ cần hỏi: “Bạn có mẹo nào tiết kiệm không?” Mục tiêu: Xây dựng một cộng đồng học hỏi – tiền không còn là chủ đề cấm kỵ. 4. Mẹo nhỏ Đặt lịch tự nhắc nhở (ví dụ mỗi sáng thứ Hai kiểm tra dòng tiền) Chọn 1 thói quen yêu thích và lặp lại trong 3 tuần tiếp theo Khi bạn đạt được một mục tiêu nhỏ (ví dụ: duy trì ngân sách tốt trong một tháng), hãy tự thưởng cho bản thân một cách lành mạnh để tạo động lực. Việc xây dựng thói quen tài chính tốt không phải là một nhiệm vụ khó khăn, mà là một chuỗi các hành động nhỏ, đơn giản được thực hiện đều đặn. Chỉ với 7 thói quen cơ bản này, được rèn luyện mỗi ngày trong tuần, bạn sẽ dần cảm thấy tự tin hơn, kiểm soát tốt hơn tiền bạc của mình và hướng tới một tương lai tài chính vững chắc. Kiến thức chỉ thực sự có giá trị khi được áp dụng! Hãy thử các mẹo trong bài, trải nghiệm thực tế và lan toả thói quen quản lý tài chính thông minh đến cộng đồng sinh viên nhé!
 Blog tài chính số
435 lượt xem
BẠN THUỘC TÍP ĐẦU TƯ NÀO?
Bạn đang nghĩ đến việc bắt đầu hành trình đầu tư, nhưng không biết nên bắt đầu từ đâu? Một trong những bước quan trọng nhất trước khi "xuống tiền" là hiểu rõ chính mình: Bạn thuộc típ nhà đầu tư nào? Bài viết này sẽ giúp bạn khám phá bạn đang thuộc típ nhà đầu tư nào: An toàn, Mạo hiểm, hay Cân bằng. 1. Đầu tư là gì? Vì sao nên hiểu mình thuộc típ nhà đầu tư nào? Đầu tư là quá trình dùng tiền để tạo ra lợi nhuận hoặc giá trị lâu dài – có thể thông qua gửi tiết kiệm, mua cổ phiếu, trái phiếu, crypto, vàng, hay thậm chí là… đầu tư vào chính mình qua kỹ năng, học vấn. Típ nhà đầu tư là một phân loại dựa trên các đặc điểm về mục tiêu tài chính, khung thời gian đầu tư, kiến thức, kinh nghiệm và đặc biệt là khả năng chấp nhận rủi ro (risk tolerance) của một cá nhân. Hiểu bản thân là bước đầu tiên và quan trọng nhất trong đầu tư - vì đầu tư không có “đáp án đúng chung” cho tất cả, chỉ có “phù hợp với bạn” hay không. Xác định típ nhà đầu tư phù hợp với mình giúp bạn: Lựa chọn kênh đầu tư phù hợp Xây dựng danh mục đầu tư hiệu quả Duy trì tâm lý vững vàng vì đã hiểu rõ rủi ro mình có thể chấp nhận 2. Các típ nhà đầu tư phổ biến Típ nhà đầu tư Đặc điểm nổi bật Ưu điểm Rủi ro / Hạn chế An toàn (Con rùa) Ghét rủi ro, thích ổn định. Ưu tiên gửi tiết kiệm, vàng, trái phiếu. An toàn, ít căng thẳng, phù hợp cho mục tiêu ngắn hạn hoặc bảo toàn tài sản. Lợi nhuận thấp, có thể không đủ bù đắp lạm phát trong dài hạn. Mạo hiểm (Con báo) Chấp nhận rủi ro cao, thích đầu tư cổ phiếu, crypto, khởi nghiệp. Tiềm năng lợi nhuận cao nhất, phù hợp cho mục tiêu dài hạn và tích lũy tài sản nhanh. Rủi ro mất vốn cao, dễ căng thẳng khi thị trường biến động, đòi hỏi kiến thức và kinh nghiệm. Cân bằng (Con cú) Kết hợp cả rủi ro và an toàn, chia danh mục đầu tư linh hoạt. Cân bằng giữa rủi ro và lợi nhuận, phù hợp với nhiều mục tiêu. Lợi nhuận không cao bằng mạo hiểm, vẫn có rủi ro biến động. 3. Ba bước xác định típ nhà đầu tư phù hợp với bạn Bước 1: Đánh giá khả năng chấp nhận rủi ro của bạn Tự đánh giá: Hãy thành thật trả lời các câu hỏi “Nếu khoản đầu tư giảm 30% giá trị trong 1 tuần, bạn sẽ...” Hoảng loạn rút hết → Bạn là típ An toàn Bình tĩnh quan sát → Có thể bạn là típ Cân bằng Mua thêm vì “giá hời” → Bạn có tố chất Mạo hiểm Sử dụng công cụ: Nhiều công ty chứng khoán, quỹ đầu tư hoặc ngân hàng có các bài trắc nghiệm "Khẩu vị rủi ro" (Risk Assessment Questionnaire) trực tuyến. Hãy tìm và làm các bài trắc nghiệm này để có cái nhìn khách quan hơn. Bước 2: Xác định mục tiêu tài chính và khung thời gian đầu tư Mục tiêu là gì? Mục tiêu lợi nhuận thấp → nên chọn kênh an toàn (tiết kiệm, vàng, trái phiếu) Mục tiêu lợi nhuận cao → có thể chấp nhận rủi ro cao hơn Khi nào bạn cần tiền? Mục tiêu ngắn hạn (1-3 năm) → nên chọn kênh an toàn Mục tiêu dài hạn → có thể cân nhắc kênh tăng trưởng cao hơn Bước 3: Nâng cao kiến thức và bắt đầu với danh mục phù hợp Học hỏi liên tục: Dù bạn thuộc típ nào, việc không ngừng học hỏi về thị trường, các loại hình đầu tư và nguyên tắc quản lý rủi ro là cực kỳ quan trọng. Bắt đầu từ nhỏ: Đừng vội vàng "xuống tiền" lớn khi mới bắt đầu. Hãy thử nghiệm với một khoản tiền nhỏ để làm quen với thị trường và kiểm tra "khẩu vị rủi ro" thực tế của mình. Đa dạng hóa danh mục: Ngay cả nhà đầu tư mạo hiểm cũng cần đa dạng hóa để giảm thiểu rủi ro. Không nên "bỏ tất cả trứng vào một giỏ". Phân bổ tài sản theo típ nhà đầu tư của bạn và điều chỉnh theo thời gian. 4. Lời khuyên: Đầu tư thông minh và bền vững Đầu tư lớn nhất thời sinh viên là vào chính mình - học kỹ năng, học ngoại ngữ, học cách tự học. Dành 80% thời gian để học – chỉ 20% để đầu tư thật trong giai đoạn đầu. Đánh giá định kỳ: Khẩu vị rủi ro và mục tiêu tài chính của bạn có thể thay đổi theo thời gian (khi bạn già đi, có gia đình, thay đổi công việc). Hãy đánh giá lại típ nhà đầu tư và danh mục của mình ít nhất mỗi năm một lần. Kiên nhẫn là chìa khóa: Đầu tư là một cuộc chơi dài hạn. Đừng mong làm giàu nhanh chóng. Sự kiên nhẫn và kỷ luật sẽ mang lại thành quả. Việc xác định típ nhà đầu tư của bạn là bước đi đầu tiên và quan trọng nhất trên hành trình làm chủ tài chính. Nó giúp bạn hiểu rõ bản thân, đưa ra các quyết định đầu tư phù hợp với mục tiêu và khả năng chấp nhận rủi ro của mình. Dù bạn là người bảo thủ, cân bằng hay mạo hiểm, điều quan trọng nhất là sự hiểu biết, kỷ luật và kiên nhẫn. Kiến thức chỉ thực sự có giá trị khi được áp dụng! Hãy thử các mẹo trong bài, trải nghiệm thực tế và lan toả thói quen quản lý tài chính thông minh đến cộng đồng sinh viên nhé!
 Blog tài chính số
291 lượt xem
Mẫu kế hoạch đầu tư 3–5 năm: Điền ngay trong 20 phút
Bạn đã sẵn sàng để biến những mục tiêu tài chính của mình thành hiện thực chưa? Bài viết này sẽ cung cấp cho bạn một mẫu kế hoạch đầu tư chi tiết, dễ áp dụng trong 20 phút. Bạn sẽ học cách xác định mục tiêu, lựa chọn sản phẩm đầu tư phù hợp, và xây dựng danh mục đầu tư đơn giản, học cách kiểm soát tài chính cá nhân và bắt đầu hành trình đầu tư thông minh ngay. 1. Hiểu rõ về kế hoạch đầu tư trung hạn Kế hoạch đầu tư trung hạn là một chiến lược tài chính được thiết kế để đạt được các mục tiêu trong khoảng thời gian từ 3-5 năm. Đây là một khung thời gian lý tưởng để bạn có thể kết hợp giữa sự an toàn và tiềm năng sinh lời. Lập kế hoạch đầu tư không chỉ giúp bạn định hình con đường đi, mà còn giúp bạn đánh giá rủi ro và điều chỉnh kịp thời. Một kế hoạch đầu tư tốt phải trả lời được ba câu hỏi quan trọng: Mục tiêu của bạn là gì? Đầu tiên, hãy xác định rõ ràng mục tiêu tài chính của bạn. Lưu ý 5 yếu tố khi đặt mục tiêu (SMART): mục tiêu phải cụ thể, có thể đo lường được, khả thi, thực tế và có thời hạn. Ví dụ, thay vì nói "tôi muốn có nhiều tiền", hãy cụ thể hóa thành "tôi muốn tích lũy 200 triệu đồng để học cao học và mua xe máy trong 4 năm tới". Một mục tiêu rõ ràng sẽ là động lực giúp bạn kiên trì trên con đường đầu tư. Khẩu vị rủi ro của bạn ra sao? Khẩu vị rủi ro là mức độ sẵn sàng chấp nhận rủi ro của bạn để đạt được lợi nhuận. Một sinh viên thường có khẩu vị rủi ro cao hơn, bởi bạn có thời gian dài để phục hồi nếu thị trường biến động. Hiểu rõ khẩu vị rủi ro sẽ giúp bạn chọn đúng sản phẩm đầu tư. Sản phẩm đầu tư nào phù hợp? Với một kế hoạch đầu tư trung hạn, bạn có thể xem xét các sản phẩm sau: Quỹ ETF (Exchange Traded Fund): Đây là một loại quỹ hoán đổi danh mục, mô phỏng chỉ số thị trường. Đầu tư vào ETF giúp bạn đa dạng hóa danh mục đầu tư một cách đơn giản, chi phí thấp và rủi ro thấp hơn so với việc đầu tư vào từng cổ phiếu riêng lẻ. Cổ phiếu của các công ty blue-chip: Các công ty lớn, có uy tín và hoạt động kinh doanh ổn định như FPT, MWG, VCB có thể là lựa chọn an toàn cho một phần danh mục đầu tư. Trái phiếu doanh nghiệp: Đây là sản phẩm có rủi ro thấp hơn cổ phiếu, phù hợp để tạo ra nguồn thu nhập thụ động đều đặn, ổn định. 2. So sánh các sản phẩm đầu tư phổ biến Tiêu chí Cổ phiếu Quỹ ETF Trái phiếu doanh nghiệp Mức độ rủi ro Cao Trung bình Thấp Tiềm năng sinh lời Cao Trung bình - Cao Thấp - Trung bình Tính thanh khoản Cao Cao Trung bình Tóm lại: Mức độ rủi ro: Cổ phiếu có biến động cao nhất, mang lại lợi nhuận lớn nhưng cũng tiềm ẩn rủi ro thua lỗ cao. Quỹ ETF đa dạng hóa danh mục, nên rủi ro thấp hơn. Trái phiếu có rủi ro thấp nhất vì được bảo đảm bởi tài sản hoặc hoạt động của doanh nghiệp. Tiềm năng sinh lời: Cổ phiếu có khả năng tăng trưởng đột biến. Quỹ ETF mang lại lợi nhuận ổn định theo thị trường. Trái phiếu có lợi tức cố định, ít biến động. Tính thanh khoản: Cổ phiếu và ETF có thể giao dịch dễ dàng trên thị trường. Trái phiếu có thể khó thanh khoản hơn nếu không có thị trường giao dịch thứ cấp sôi động. 3. Ba bước xây dựng kế hoạch đầu tư Bước 1: Xác định mục tiêu và phân bổ tài sản Tỷ lệ phân bổ tài sản hợp lý phụ thuộc vào mục tiêu tài chính, khả năng chấp nhận rủi ro và thời gian đầu tư của mỗi cá nhân. Không có một tỷ lệ chung cho tất cả mọi người. Nhưng bạn là sinh viên như đã nói ở trên thì thường khẩu vị rủi ro của bạn cao hơn những người khác do bạn có thời gian dài để phục hồi nếu gặp thị trường biến động nên bạn có thể sử dụng quy tắc 100 - số tuổi để ước tính tỷ lệ cổ phiếu trong danh mục. Ví dụ, nếu bạn 22 tuổi, bạn có thể phân bổ khoảng 78% (100-22) vào các tài sản rủi ro cao như cổ phiếu và 22% vào các tài sản an toàn hơn như trái phiếu, quỹ ETF... Còn thông thường Phương pháp phân bổ tài sản bổ biến theo rủi ro sẽ là 40/50/10: 40% cho nhóm tài sản an toàn như tiết kiệm, trái phiếu, vàng giúp bảo toàn vốn; 50% cho nhóm tài sản tăng trưởng như cổ phiếu, bất động sản, ETF giúp gia tăng tài sản; 10% vào nhóm tài sản mạo hiểm như crypto, startup để tìm kiếm lợi nhuận đột phá nhưng đi kèm với rủi ro cao. Hoặc: 60/20/20 tương ứng với đầu tư vào Quỹ; Cổ phiếu; Trái phiếu. Bước 2: Xây dựng danh mục đầu tư Dựa trên mục tiêu và khẩu vị rủi ro, hãy xây dựng danh mục đầu tư. Một ví dụ đơn giản cho sinh viên có thể là: 60% Quỹ ETF: Đầu tư vào các quỹ mô phỏng chỉ số VN30, FPT. 20% Cổ phiếu blue-chip: Chọn 2-3 mã cổ phiếu của các công ty đầu ngành có nền tảng vững chắc. 20% Trái phiếu: Đầu tư vào trái phiếu của doanh nghiệp uy tín, có lịch sử trả nợ tốt. Bước 3: Thực hành và theo dõi Mở tài khoản giao dịch: Chọn một công ty chứng khoán uy tín như TCBS, SSI, HSC, VNDirect, Mirae Asset... để mở tài khoản. Giao dịch: Bắt đầu với số vốn nhỏ, mua từng phần theo kế hoạch đã đề ra. Tái cân bằng định kỳ: Thường xuyên kiểm tra lại danh mục đầu tư của mình, định kỳ mỗi 6 tháng hoặc 1 năm, để điều chỉnh lại tỷ lệ phân bổ tài sản về đúng như kế hoạch. 4. Mẹo nhỏ cho nhà đầu tư mới Đừng FOMO: Hội chứng sợ bỏ lỡ (Fear of missing out) có thể khiến bạn đưa ra quyết định sai lầm. Hãy luôn giữ vững kỷ luật đầu tư và tuân theo kế hoạch. Tìm hiểu và học hỏi liên tục: Thị trường tài chính luôn thay đổi. Hãy đọc sách, báo cáo tài chính, và tham gia các diễn đàn uy tín để cập nhật kiến thức. Đa dạng hóa danh mục: Không bao giờ nên đặt tất cả trứng vào một giỏ. Đa dạng hóa danh mục đầu tư sẽ giúp bạn giảm thiểu rủi ro. Hãy bắt đầu hành trình đầu tư ngay hôm nay! Bằng cách lập một kế hoạch đầu tư bài bản, bạn sẽ tạo ra nền tảng vững chắc cho tương lai tài chính của mình. Chúc bạn thành công! Kiến thức chỉ thực sự có giá trị khi được áp dụng! Hãy thử các mẹo trong bài, trải nghiệm thực tế và lan toả thói quen quản lý tài chính thông minh đến cộng đồng sinh viên nhé!
 Blog tài chính số
391 lượt xem
Phân bổ theo tuổi: 20s 30s 40s nên để bao nhiêu cho cổ phiếu
Phân bổ tài sản theo độ tuổi là một nguyên tắc cơ bản giúp bạn quản lý rủi ro trong đầu tư. Nguyên tắc này dựa trên logic đơn giản là người trẻ có khả năng chịu rủi ro cao hơn so với người lớn tuổi. Bài viết này sẽ hướng dẫn bạn cách thiết kế một danh mục đầu tư phù hợp với giai đoạn cuộc đời của mình. 1. Vì sao tuổi tác là yếu tố quan trọng trong đầu tư? Tuổi tác, hay cụ thể hơn là "chân trời đầu tư" (thời gian bạn có thể đầu tư trước khi cần dùng đến tiền), là kim chỉ nam quan trọng nhất để xác định mức độ rủi ro phù hợp với bạn. "Chân trời đầu tư": Một người 20 tuổi có thời gian đầu tư 40-50 năm, đủ để phục hồi sau những cú sụt giảm của thị trường. Ngược lại, một người 45 tuổi chỉ còn 15-20 năm, không đủ thời gian để chờ đợi thị trường phục hồi sau một đợt sụt giảm mạnh. Vì vậy, người càng trẻ, khả năng chấp nhận rủi ro càng cao. Công thức "100 trừ tuổi" và các biến thể: Công thức này đề xuất rằng tỷ lệ phần trăm cổ phiếu trong danh mục của bạn nên bằng 100 trừ đi số tuổi của bạn. Ví dụ: 25 tuổi nên có 75% cổ phiếu. Ngày nay, với tuổi thọ ngày càng tăng và kiến thức tài chính tốt hơn các biến thể như "110 trừ tuổi" hoặc "120 trừ tuổi" được đề xuất cho những người có khẩu vị rủi ro cao hơn. Không chỉ là con số: Công thức chỉ là gợi ý, bạn cần xem xét các yếu tố cá nhân khác để tinh chỉnh tỷ lệ cho phù hợp. Nếu bạn là người mất ăn mất ngủ khi thấy danh mục "bốc hơi" 20% trong một tuần, hãy giảm tỷ lệ cổ phiếu xuống thấp hơn so với quy tắc đề xuất. Nếu bạn đang tiết kiệm để mua nhà trong 5 năm tới, khoản tiền đó không nên để 80% trong cổ phiếu, bất kể bạn bao nhiêu tuổi. 2. So sánh chiến lược phân bố cho từng thập kỷ Tiêu chí Thập kỷ 20s (mới đi làm) Thập kỷ 30s (xây dựng sự nghiệp) Thập kỷ 40s (đỉnh cao sự nghiệp) Mục tiêu chính Tăng trưởng tối đa: Tận dụng thời gian và lãi kép Tăng trưởng và cân bằng: Tiếp tục tăng trưởng, đồng thời bắt đầu bảo vệ thành quả Bảo vệ vốn: Ưu tiên an toàn, chuẩn bị cho các mục tiêu lớn (nghỉ hưu, con cái học đại học) Tỷ lệ cổ phiếu đề xuất 80% - 100%: Gần như toàn bộ danh mục có thể là cổ phiếu hoặc chứng chỉ quỹ cổ phiếu (CCQ). 65% - 80%: Bắt đầu giảm nhẹ tỷ lệ cổ phiếu, thêm các tài sản ổn định hơn vào danh mục. 50% - 65%: Tỷ lệ cổ phiếu và tài sản an toàn gần như cân bằng Chiến lược & Tài sản khác Tập trung vào Quỹ ETF chỉ số để đa dạng hóa với chi phí thấp Bắt đầu thêm chứng chỉ quỹ trái phiếu, vàng hoặc các quỹ đầu tư bất động sản Tăng tỷ trọng trái phiếu. Cổ phiếu nên tập trung vào các công ty lớn, ổn định (blue-chip) 3. Ba bước để xây dựng danh mục theo tuổi của bạn Bước 1: Tự đánh giá bản thân. Trung thực trả lời các câu hỏi: khẩu vị rủi ro của bạn là gì? Mục tiêu tài chính lớn nhất trong 10 năm tới là gì? Việc này giúp bạn quyết định nên sử dụng công thức "100, 110 hay 120 trừ tuổi" và điều chỉnh tỷ lệ cho phù hợp. Bước 2: Chọn công cụ đầu tư phù hợp. Case study: Bạn 23 tuổi, tỷ lệ 85% cổ phiếu - thay vì cố gắng chọn một vài cổ phiếu riêng lẻ, lựa chọn tốt hơn là đầu tư 85% tài sản vào một hoặc hai quỹ ETF chỉ số lớn (ví dụ: FUEVFVND, E1VFVN30) và để 15% còn lại trong một tài khoản tiết kiệm số làm quỹ khẩn cấp. Bước 3: Kiểm tra và điều chỉnh định kỳ. Hãy lên một kế hoạch tự động để điều chỉnh danh mục khi bạn lớn tuổi hơn. Ví dụ: "Cứ mỗi 5 năm, tôi sẽ giảm 5% tỷ trọng cổ phiếu và tăng 5% vào trái phiếu." Việc này tạo ra một "đường hạ cánh" mượt mà, giúp bạn giảm rủi ro một cách kỷ luật khi tiến gần đến tuổi nghỉ hưu. 4. Kinh nghiệm thực tế Đơn giản là tốt nhất, đặc biệt khi bạn trẻ: Đừng phức tạp hóa danh mục của mình. Với người trẻ, chỉ cần một quỹ ETF chỉ số toàn diện và một quỹ khẩn cấp là đã rất hiệu quả. Phân bổ theo tuổi và Tái cân bằng là "cặp bài trùng": Sau khi đã thiết lập được tỷ lệ phân bổ mục tiêu theo độ tuổi, hãy tái cân bằng (mỗi 6 tháng hoặc 1 năm) để đảm bảo danh mục luôn đi đúng hướng. Tài chính là chuyện cá nhân: đừng chạy theo đám đông: Đừng chạy theo đám đông hay so sánh với bạn bè. Hãy tin tưởng vào kế hoạch phân bổ bạn đã vạch ra dựa trên tuổi tác, mục tiêu và khẩu vị rủi ro của chính bạn. Phân bổ theo tuổi là một trong những nguyên tắc đơn giản nhưng hiệu quả để quản lý danh mục đầu tư, giúp bạn tận dụng lợi thế tuổi trẻ, đồng thời có kế hoạch giảm dần rủi ro khi trưởng thành. Điều quan trọng không phải là áp dụng công thức cứng nhắc, mà bạn cần ý thức được mối quan hệ giữa tuổi tác, rủi ro và mục tiêu tài chính của chính mình. Kiến thức chỉ thực sự có giá trị khi được áp dụng! Hãy thử các mẹo trong bài, trải nghiệm thực tế và lan toả thói quen quản lý tài chính thông minh đến cộng đồng sinh viên nhé!
 Blog tài chính số
343 lượt xem
TRÍCH TIỀN MÀ KHÔNG "ĐAU" – TIẾT KIỆM DỄ DÀNG, VÍ VẪN VUI
Bạn muốn tiết kiệm nhưng lại ngại cảm giác "thắt lưng buộc bụng"? Bài viết này sẽ chia sẻ những bí quyết vàng giúp bạn tiết kiệm một cách thông minh, nhẹ nhàng, biến việc tích lũy trở thành niềm vui. Hãy khám phá ngay để xây dựng tài chính vững chắc và đạt được ước mơ mà không cần hy sinh quá nhiều! 1. Tiết kiệm mà "không đau" là gì? Trích tiền là hành động lấy ra một phần thu nhập để dành cho tiết kiệm, đầu tư hoặc mục tiêu tài chính trong tương lai (như đi du lịch, mua laptop, lập quỹ khẩn cấp…). Tuy nhiên, với nhiều người – đặc biệt là sinh viên, người thu nhập thấp hoặc không ổn định – việc này thường đi kèm với cảm giác khó chịu, áp lực, thậm chí là "đau ví" bởi những lý do sau: Tâm lý “để dành là mất”: Trích tiền ra khỏi tài khoản tiêu dùng khiến não bộ cảm thấy mình “nghèo đi”. Thói quen tiêu trước – tiết kiệm sau: Khi đã chi xong mới thấy không còn tiền để tiết kiệm. Không có động lực rõ ràng: Khi không biết mình tiết kiệm để làm gì việc trích tiền trở nên mơ hồ và dễ bị dao động trước những cám dỗ chi tiêu. Bạn không có động lực đủ lớn để vượt qua sự "đau đớn" ban đầu. Vì vậy, còn có mục tiêu rõ ràng, ví dụ “tới hết năm, tôi cần có 3 triệu để đi Phượt Hà Giang”. Sự thật là: Chúng ta không ghét tiết kiệm – chúng ta ghét cảm giác mất quyền kiểm soát tiền của mình. Tiết kiệm "không đau" là một phương pháp quản lý tài chính giúp bạn tích lũy tiền bạc mà không cảm thấy mình đang bị tước đoạt hay phải hy sinh quá nhiều. Nó không phải là việc cắt giảm chi tiêu một cách khắc nghiệt đến mức ảnh hưởng chất lượng cuộc sống, mà là việc tối ưu hóa cách bạn phân bổ tiền để đạt được mục tiêu tài chính một cách bền vững và thoải mái. 2. Phân tích các cách “trích tiền” Cách trích tiền “truyền thống” Cách trích tiền “khôn ngoan” Tiết kiệm sau khi tiêu xong Tiết kiệm ngay khi có tiền (“trả lương cho chính mình trước”) Đặt mục tiêu mơ hồ (“để dành phòng khi cần”) Có mục tiêu rõ ràng (“để mua máy tính trong 3 tháng”) Để tiền tiết kiệm chung tài khoản tiêu xài Chia tài khoản riêng biệt Trích số tiền lớn 1 lần/tháng Trích nhiều lần nhỏ, tự động hóa Không linh hoạt – dễ bỏ giữa chừng Linh hoạt, có “quỹ xả stress” Thông điệp: Cách "trích tiền" thông minh không chỉ giúp bạn tiết kiệm hiệu quả, mà còn giảm căng thẳng và tội lỗi khi tiêu xài hợp lý. 3. Bí quyết trích tiền mà không "đau" Bước 1: Tiết kiệm "nhỏ giọt" và tăng dần Đừng cố gắng tiết kiệm một khoản tiền lớn ngay lập tức: Hãy bắt đầu với một số tiền nhỏ, dễ thực hiện (ví dụ: 50.000 VNĐ hoặc 100.000 VNĐ mỗi tuần/tháng). Khi bạn đã quen với việc này, hãy từ từ tăng số tiền tiết kiệm lên theo thời gian. Phương pháp này giúp bạn thích nghi dần và hình thành thói quen mà không cảm thấy áp lực. Bước 2: Tự động hóa việc tiết kiệm Dùng ngân hàng/ứng dụng có tính năng tự chuyển khoản định kỳ: bằng cách tự động hóa, bạn sẽ không còn phải "đau đầu" suy nghĩ về việc trích tiền mỗi tháng. Đây là bí quyết quan trọng nhất để tiết kiệm "không đau": "Tiết kiệm trước, chi tiêu sau". Bước 3: Tạo các "ngân sách nhỏ" cho từng mục tiêu Thay vì chỉ có một tài khoản tiết kiệm chung chung, hãy tạo các tài khoản phụ hoặc "hũ" nhỏ cho từng mục tiêu tiết kiệm khác nhau. Mỗi hũ có mục tiêu và ranh giới rõ ràng. Khi bạn biết rõ mình đang tiết kiệm để làm gì, bạn sẽ thấy nhẹ nhàng hơn. 4. Để tiết kiệm trở thành "niềm vui" Thưởng cho bản thân khi đạt mục tiêu: Khi bạn đạt được một cột mốc tiết kiệm nhỏ, hãy tự thưởng cho mình một món quà nhỏ (trong phạm vi ngân sách chi tiêu mong muốn). Điều này giúp duy trì động lực và biến tiết kiệm thành một hành trình đáng giá. Coi tiết kiệm như “hóa đơn bắt buộc”: Giống như tiền thuê nhà, tiền nộp học phí, tiền tiết kiệm là khoản phải trả – không mặc cả. Đánh giá tài chính định kỳ: Mỗi quý/lần, ngồi lại và xem xét: chi tiêu có hợp lý? Đầu tư có hiệu quả? Có “kẻ trộm” mới xuất hiện không? “Kẻ trộm thầm lặng” sẽ không biến mất, nhưng bạn có thể ngăn chúng kịp thời. Đừng dừng lại ở việc đọc bài! Kiến thức chỉ thực sự có giá trị khi được áp dụng! Hãy thử các mẹo trong bài, trải nghiệm thực tế và lan toả thói quen quản lý tài chính thông minh đến cộng đồng sinh viên nhé!