 Blog tài chính số
 22 lượt xem
Mẫu kế hoạch trả nợ 12 tháng giúp quản lý dòng tiền vững mạnh
Bạn có đang cảm thấy quá tải với những khoản nợ tín dụng hay nợ tiêu dùng? Đừng lo, bạn không đơn độc. Việc quản lý nợ không phải là điều dễ dàng, nhưng với một kế hoạch rõ ràng, bạn có thể kiểm soát tình hình và thoát khỏi gánh nặng tài chính. Bài viết này sẽ cung cấp một mẫu kế hoạch trả nợ chi tiết trong 12 tháng, giúp bạn theo dõi tiến độ và lấy lại quyền kiểm soát dòng tiền của mình. Hãy bắt đầu ngay để xây dựng một tương lai tài chính vững mạnh hơn! 1. Các chiến lược trả nợ hiệu quả Khi đối mặt với nhiều khoản nợ, việc lựa chọn chiến lược phù hợp là chìa khóa. Dưới đây là hai phương pháp phổ biến và hiệu quả nhất mà bạn có thể áp dụng: Tiêu chí Phương pháp "Quả cầu tuyết" (Snowball Method) Phương pháp "Tuyết lở" (Avalanche Method) Mục đích Tập trung vào khía cạnh tâm lý, giúp bạn có động lực trả nợ hơn Tập trung vào việc tiết kiệm tiền lãi, giúp bạn trả nợ một cách hiệu quả về mặt tài chính Cách thực hiện Liệt kê tất cả các khoản nợ từ nhỏ nhất đến lớn nhất, bất kể lãi suất Liệt kê các khoản nợ từ lãi suất cao nhất đến thấp nhất Ưu điểm Trả dứt điểm khoản nợ nhỏ nhất trước giúp bạn có thêm động lực tiếp tục với các khoản nợ lớn hơn Trả dứt điểm khoản nợ có lãi suất cao nhất trước giúp bạn tiết kiệm được khoản tiền lớn từ việc không phải trả lãi suất cao trong thời gian dài Đối tượng nên dùng Những người cần động lực và cảm giác chiến thắng nhỏ ban đầu để duy trì kỷ luật trả nợ Những người có kỷ luật tốt và muốn tối ưu hóa tài chính Đừng ngại liên hệ với ngân hàng hoặc tổ chức tín dụng để đàm phán lại lãi suất, giảm các loại phí hoặc cơ cấu lại khoản nợ. Điều này có thể giúp giảm gánh nặng tài chính hàng tháng và tạo điều kiện thuận lợi hơn cho bạn trong quá trình trả nợ. 2. So sánh hai phương pháp trả nợ Ví dụ: Bạn có 3 khoản nợ: Khoản A: 6 triệu đồng, lãi suất 10% Khoản B: 25 triệu đồng, lãi suất 15% Khoản C: 10 triệu đồng, lãi suất 18% Theo phương pháp "Quả cầu tuyết": Bạn sẽ trả hết Khoản A (nhỏ nhất) trước, sau đó là Khoản C (10 triệu) và cuối cùng là Khoản B (25 triệu). Theo phương pháp "Tuyết lở": Bạn sẽ trả hết Khoản C (lãi suất cao nhất) trước, sau đó là Khoản B (15%) và cuối cùng là Khoản A (10%). 3. Ba bước xây dựng kế hoạch trả nợ 12 tháng Bước 1: Liệt kê các khoản nợ Bạn cần biết mình đang nợ ai, nợ bao nhiêu và lãi suất là bao nhiêu, thời gian trả nợ như thế nào. Hãy tạo một bảng tính với các thông tin sau: Tên khoản nợ Số dư nợ hiện tại Lãi suất Số tiền thanh toán tối thiểu hàng tháng Ngày đến hạn Bước 2: Lựa chọn phương pháp và xây dựng ngân sách Sau khi đã có danh sách, hãy chọn một trong hai phương pháp ở trên. Tiếp theo, xây dựng một ngân sách hàng tháng để phân bổ một khoản tiền cố định cho việc trả nợ. Bạn có thể cắt giảm một số chi tiêu không cần thiết để có thêm tiền trả nợ, như ăn ngoài, mua sắm... Bước 3: Theo dõi và điều chỉnh Theo dõi: Hàng tháng, hãy cập nhật tiến độ trả nợ của mình vào bảng tính. Điều này giúp bạn thấy rõ sự tiến bộ và duy trì động lực. Điều chỉnh: Nếu có khoản thu nhập bất ngờ, hãy ưu tiên dùng số tiền đó để trả nợ. Đồng thời, nếu có vấn đề phát sinh, bạn có thể điều chỉnh lại kế hoạch cho phù hợp. 4. Mẹo nhỏ để duy trì kỷ luật trả nợ Tự động hóa việc thanh toán: Thiết lập thanh toán tự động để đảm bảo bạn không bao giờ bỏ lỡ một kỳ trả nợ nào. Tạo quỹ khẩn cấp: Một khoản tiền dự phòng sẽ giúp bạn tránh phải vay mượn thêm khi có sự cố bất ngờ. Tự thưởng cho bản thân: Khi đạt được một cột mốc quan trọng, hãy tự thưởng cho mình một món quà nhỏ để duy trì động lực. Bằng cách áp dụng một kế hoạch trả nợ bài bản, bạn sẽ sớm thoát khỏi gánh nặng nợ nần và xây dựng một tương lai tài chính vững mạnh. Hãy bắt đầu ngay hôm nay để trở thành người làm chủ tài chính của mình, bạn nhé! Kiến thức chỉ thực sự có giá trị khi được áp dụng! Hãy thử các mẹo trong bài, trải nghiệm thực tế và lan toả thói quen quản lý tài chính thông minh đến cộng đồng sinh viên nhé!
 Blog tài chính số
304 lượt xem
Vay học phí và mua thiết bị: Lộ trình trả nợ cho sinh viên
Khi học đại học, việc sử dụng các khoản vay để trang trải học phí và mua sắm thiết bị học tập là điều khá phổ biến. Tuy nhiên, việc quản lý và thanh toán các khoản nợ này đòi hỏi một kế hoạch cụ thể, tính kỷ luật cao giúp bạn tránh được áp lực tài chính sau khi ra trường. Bài viết này sẽ cung cấp cho bạn một lộ trình chi tiết để quản lý và trả nợ vay học phí cũng như mua thiết bị một cách thông minh và hiệu quả. 1. Lý do cần có lộ trình trả nợ Việc có một lộ trình trả nợ rõ ràng không chỉ giúp bạn tránh được nợ xấu, phí phạt trễ hạn mà còn tạo ra tâm lý thoải mái, giúp bạn tập trung vào việc học tập và phát triển bản thân. Một kế hoạch cụ thể sẽ biến việc trả nợ từ một gánh nặng thành một mục tiêu có thể đạt được, từng bước một. Phân biệt nợ "tốt" và nợ "xấu" Nợ tốt: Là khoản nợ được sử dụng để đầu tư vào bản thân hoặc tạo ra tài sản trong tương lai. Khoản vay học phí và mua thiết bị học tập (laptop, sách vở) có thể được coi là nợ tốt, vì chúng giúp bạn có một tương lai nghề nghiệp tốt hơn. Nợ xấu: Là khoản nợ được sử dụng cho chi tiêu không cần thiết, tiêu sản, hoặc các khoản nợ có lãi suất quá cao (ví dụ: vay nóng). Mặc dù nợ học phí và mua sắm thiết bị học tập là nợ tốt vì đây là những khoản đầu tư cho tương lai của bạn, bạn vẫn cần có kế hoạch trả nợ cụ thể để tránh những hệ lụy không mong muốn. 2. So sánh hai cách trả nợ Tiêu chí Trả nợ theo lộ trình Trả nợ ngẫu hứng Hiệu quả Thanh toán đúng hạn, tiết kiệm chi phí lãi Dễ trễ hạn, phát sinh phí phạt và lãi quá hạn Ảnh hưởng đến tín dụng Bảo vệ và xây dựng điểm tín dụng tốt Làm điểm tín dụng xấu đi, khó vay vốn trong tương lai Tâm lý Thoải mái, có kế hoạch rõ ràng Áp lực, lo lắng về tài chính 3. Cách thức thực hiện Bước 1: Liệt kê các khoản nợ Tập hợp tất cả các khoản vay: tên tổ chức cho vay, số tiền gốc, lãi suất và thời hạn trả nợ. Hãy tạo một bảng tính Excel đơn giản để quản lý. Bước 2: Thiết lập một quỹ khẩn cấp Trước khi bắt đầu trả nợ, hãy xây dựng một quỹ khẩn cấp nhỏ, khoảng 1-3 tháng chi phí sinh hoạt. Quỹ này sẽ giúp bạn đối phó với những chi phí bất ngờ (ví dụ: sửa xe, khám bệnh) mà không cần phải vay mượn thêm. Bước 3: Áp dụng phương pháp trả nợ Bạn có thể áp dụng một trong hai phương pháp đã được đề cập trong bài viết trước. Hãy lựa chọn phương pháp phù hợp với tính cách của bạn. Phương pháp quả cầu tuyết (Snowball): Trả khoản nợ nhỏ nhất trước. Phương pháp này giúp bạn có động lực sớm. Phương pháp tuyết lở (Avalanche): Trả khoản nợ có lãi suất cao nhất trước. Phương pháp này giúp bạn tiết kiệm chi phí lãi vay tối đa. 4. Mẹo nhỏ Thanh toán ngay sau khi nhận lương: Ngay khi nhận được lương, hãy trích ra một phần để trả nợ. Điều này giúp bạn tránh việc tiêu hết tiền trước khi trả nợ. Tăng thu nhập: Hãy tìm kiếm các công việc làm thêm, công việc freelance để có thêm nguồn thu nhập. Số tiền tăng thêm này có thể được dùng để trả nợ nhanh hơn. Sử dụng khoản thu nhập bất ngờ: Nếu bạn có tiền thưởng, tiền mừng tuổi hoặc các khoản thu nhập bất ngờ, hãy dồn chúng vào việc trả nợ. Đàm phán lãi suất: Nếu bạn có lịch sử tín dụng tốt, hãy thử đàm phán với ngân hàng để có lãi suất thấp hơn. Bằng cách tuân thủ lộ trình này, bạn sẽ không chỉ thoát khỏi gánh nặng nợ nần mà còn xây dựng được những thói quen tài chính tốt, làm nền tảng cho một tương lai vững vàng Kiến thức chỉ thực sự có giá trị khi được áp dụng! Hãy thử các mẹo trong bài, trải nghiệm thực tế và lan toả thói quen quản lý tài chính thông minh đến cộng đồng sinh viên nhé!
 Blog tài chính số
292 lượt xem
Tái cơ cấu nợ: Dấu hiệu và cách làm
Khi quản lý tài chính cá nhân, không phải lúc nào mọi thứ cũng diễn ra suôn sẻ. Có những thời điểm, do nhiều yếu tố khách quan và chủ quan, bạn có thể rơi vào tình trạng “kẹt nợ,” nghĩa là gặp khó khăn trong việc thanh toán các khoản nợ đúng hạn. Tái cơ cấu nợ là một giải pháp hiệu quả giúp bạn vượt qua giai đoạn này, khôi phục lại sức khỏe tài chính và tránh những hậu quả pháp lý không mong muốn. Bài viết này sẽ giúp bạn nhận biết các dấu hiệu cần phải tái cơ cấu nợ và hướng dẫn chi tiết cách thực hiện. 1. Tái cơ cấu nợ là gì? Tái cơ cấu nợ là quá trình thay đổi các điều khoản ban đầu của một hoặc nhiều khoản vay giữa người vay và tổ chức cho vay. Mục tiêu chính của việc này là giảm bớt gánh nặng tài chính hàng tháng cho người vay, giúp họ có khả năng thanh toán nợ đầy đủ và đúng hạn. Các hình thức tái cơ cấu nợ phổ biến bao gồm: Giảm lãi suất: Đàm phán để ngân hàng hoặc công ty tài chính giảm lãi suất cho vay, giúp bạn tiết kiệm chi phí lãi vay. Kéo dài thời gian vay: Kéo dài thời gian trả nợ, từ đó giảm số tiền phải trả định kỳ mỗi tháng, giúp bạn dễ thở hơn. Gộp các khoản nợ: Gộp nhiều khoản nợ nhỏ (ví dụ: thẻ tín dụng, vay tiêu dùng) thành một khoản vay lớn duy nhất với lãi suất thấp hơn. Việc nhận biết sớm các dấu hiệu gặp khó khăn tài chính là chìa khóa để hành động kịp thời. Dưới đây là những dấu hiệu cảnh báo mà bạn cần lưu ý: Chi phí trả nợ chiếm quá nhiều thu nhập: Nếu số tiền bạn phải trả nợ hàng tháng (bao gồm cả gốc và lãi) vượt quá 40-50% tổng thu nhập, bạn đang có nguy cơ cao bị "kẹt nợ." Phải vay nợ mới để trả nợ cũ: Đây là dấu hiệu của một vòng xoáy nợ nguy hiểm. Vay nợ mới để trả nợ cũ chỉ là cách trì hoãn vấn đề, không phải giải quyết nó. Thường xuyên trễ hạn hoặc quên thanh toán: Nếu bạn liên tục phải trả phí phạt trễ hạn hoặc quên thanh toán các khoản vay, đó là lúc bạn cần xem xét lại tình hình tài chính của mình. Việc tái cơ cấu nợ giúp bạn tránh được những hậu quả tiêu cực như bị tính lãi suất quá hạn, nợ xấu, và bị kiện tụng. Đồng thời, nó giúp bạn bảo vệ lịch sử tín dụng của mình, một yếu tố vô cùng quan trọng để có thể vay vốn trong tương lai. 2. So sánh hai cách thức xử lý khi bạn có khả năng dẫn tới bị nợ xấu Tiêu chí Tái cơ cấu nợ Vay nợ mới để trả nợ cũ Mục đích Giải quyết gốc rễ vấn đề, giảm gánh nặng trả nợ Chỉ là giải pháp tạm thời, không giải quyết được vấn đề Lãi suất Giúp giảm lãi suất hoặc giữ ổn định Thường có lãi suất cao hơn, làm tăng gánh nặng trả nợ Ảnh hưởng tín dụng Nếu thành công, có thể giúp bảo vệ điểm tín dụng Làm điểm tín dụng xấu đi, khó vay vốn trong tương lai 3. Ba bước để tái cơ cấu nợ Bước 1: Liệt kê chi tiết các khoản nợ Tập hợp tất cả các khoản nợ hiện có: tên tổ chức cho vay, số tiền gốc còn lại, lãi suất, và thời hạn trả nợ. Điều này giúp bạn có cái nhìn toàn cảnh về tình hình tài chính của mình. Bước 2: Liên hệ với tổ chức cho vay Hãy liên hệ trực tiếp với ngân hàng hoặc công ty tài chính. Hãy thành thật trình bày tình hình khó khăn hiện tại và đưa ra đề xuất. Nhiều tổ chức cho vay sẵn sàng hỗ trợ khách hàng tái cơ cấu nợ hơn là để họ vỡ nợ hoàn toàn. Bước 3: Đàm phán và thỏa thuận Khi đàm phán, hãy tập trung vào một trong ba yếu tố: giảm lãi suất, kéo dài thời gian trả nợ, hoặc gộp các khoản nợ. Hãy chuẩn bị các con số cụ thể và chứng minh rằng bạn có thiện chí muốn trả nợ. Nếu đạt được thỏa thuận, hãy yêu cầu văn bản pháp lý xác nhận các điều khoản mới. 4. Mẹo nhỏ Hành động sớm: Đừng đợi đến khi nợ quá hạn mới hành động. Hãy liên hệ với ngân hàng ngay khi bạn nhận thấy mình đang gặp khó khăn. Ghi chép đầy đủ: Hãy ghi chép lại toàn bộ quá trình đàm phán: ngày tháng, tên người đã nói chuyện, nội dung cuộc gọi. Điều này sẽ giúp ích nếu có bất kỳ tranh chấp nào xảy ra. Tìm kiếm sự giúp đỡ chuyên nghiệp: Nếu cảm thấy không tự tin, bạn có thể tìm đến các chuyên gia tài chính hoặc các trung tâm tư vấn nợ để được hỗ trợ Kiến thức chỉ thực sự có giá trị khi được áp dụng! Hãy thử các mẹo trong bài, trải nghiệm thực tế và lan toả thói quen quản lý tài chính thông minh đến cộng đồng sinh viên nhé!
 Blog tài chính số
427 lượt xem
VAY NỢ LÀ ĐÒN BẨY HAY CẠM BẪY?
Vay nợ – hai từ này thường gợi lên cảm giác lo lắng, nhưng liệu nợ lúc nào cũng xấu? Trong thế giới tài chính, vay nợ có thể là một công cụ mạnh mẽ giúp bạn đạt được những mục tiêu lớn, nhưng cũng có thể trở thành một gánh nặng khổng lồ nếu không được quản lý cẩn thận. Bài viết này sẽ phân tích hai mặt của vấn đề, giúp bạn hiểu rõ bản chất của nợ và cách sử dụng nó một cách thông minh. 1. Đòn bẩy và cạm bẫy trong vay nợ Vay nợ nghĩa là bạn sử dụng tiền của người khác (ngân hàng, người thân, app tài chính…) với cam kết sẽ trả lại trong tương lai - thường kèm theo lãi suất và thời hạn. Khi được sử dụng một cách chiến lược để tạo ra giá trị lớn hơn số tiền đã vay, vay nợ trở thành một đòn bẩy mang lại lợi nhuận vượt trội so với chi phí lãi vay. Khi được sử dụng để chi tiêu cho những thứ không sinh lời, không cần thiết, hoặc vượt quá khả năng chi trả, vay nợ sẽ trở thành một cạm bẫy khiến bạn khó thoát ra khỏi vòng xoáy nợ chồng chất và áp lực tài chính nghiêm trọng. Việc vay nợ tự nó không tốt hay xấu. Nó giống như một con dao: có thể dùng để nấu ăn (tạo ra giá trị) hoặc gây hại (tạo ra rủi ro). Quan trọng là người sử dụng con dao đó như thế nào. 2. Khi nào nợ là đòn bẩy, khi nào là cạm bẫy? Vay là đòn bẩy khi... Vay là cạm bẫy khi... Có kế hoạch trả nợ rõ ràng và khả thi Vay theo cảm tính, không tính khả năng trả Dùng tiền vay để tạo ra giá trị (học, đầu tư kỹ năng) Dùng để tiêu dùng ngắn hạn, mua sắm thỏa mãn nhất thời Lãi suất hợp lý, minh bạch, có tính toán Lãi suất cao, phí ẩn, không đọc kỹ điều khoản Có phương án dự phòng khi gặp sự cố tài chính Không có quỹ khẩn cấp, chỉ biết “trả sau tính sau” Giao dịch với bên cho vay uy tín, có pháp lý rõ ràng Vay từ app/nguồn không rõ ràng, dễ bị đe dọa, gọi điện liên tục 3. Ba bước để sử dụng vay nợ một cách thông minh Bước 1: Đánh giá mục đích vay và khả năng trả nợ Chỉ vay khi có mục đích rõ ràng, ưu tiên cho việc đầu tư sinh lời hoặc giải quyết các vấn đề khẩn cấp thực sự (y tế, sửa chữa nhà cửa). Tuyệt đối tránh vay cho chi tiêu tiêu dùng không cần thiết. Trước khi vay, hãy lập một ngân sách chi tiết để xem thu nhập hàng tháng của bạn có đủ để trả cả gốc lẫn lãi hay không, đồng thời vẫn đảm bảo chi phí sinh hoạt thiết yếu và tiết kiệm. Không để khoản trả nợ chiếm quá 30-40% tổng thu nhập. Bước 2: Lựa chọn khoản vay phù hợp Chọn loại hình vay phù hợp: Tìm hiểu và so sánh lãi suất, phí, điều khoản trả nợ của nhiều ngân hàng, tổ chức tín dụng uy tín. Tránh xa các hình thức vay "nóng", tín dụng đen. Hiểu rõ điều khoản: Đừng bao giờ ký hợp đồng vay mà không đọc kỹ tất cả các điều khoản, đặc biệt là về lãi suất, phí phạt chậm trả, và các cam kết khác. Nếu có điểm nào không rõ, hãy hỏi ngay. Bước 3: Lập kế hoạch trả nợ chi tiết và tuân thủ kỷ luật Lên kế hoạch trả nợ chi tiết: Nếu có nhiều khoản nợ, hãy ưu tiên trả hết các khoản có lãi suất cao nhất trước để giảm gánh nặng lãi suất tổng thể. Theo dõi tiến độ trả nợ: Sử dụng ứng dụng hoặc bảng tính để theo dõi số nợ còn lại, số tiền đã trả và thời gian dự kiến hoàn thành. Việc nhìn thấy tiến độ sẽ tạo động lực cho bạn. Không vay thêm nợ mới không cần thiết: Khi đang trong quá trình trả nợ, hãy kiên quyết không phát sinh thêm các khoản nợ mới cho mục đích tiêu dùng. 4. Lời khuyên để nợ là bạn, không phải thù Thiết lập nhắc nhở tự động: Đặt lịch nhắc nhở thanh toán trên điện thoại hoặc đăng ký thanh toán tự động (nếu có đủ tiền trong tài khoản) để tránh quên và bị phạt chậm trả. Tăng thu nhập để trả nợ nhanh hơn: Nếu có thể, hãy tìm cách tăng thêm thu nhập để đẩy nhanh quá trình trả nợ, giảm tổng số tiền lãi phải trả. Không vay để trả khoản vay khác – đây là dấu hiệu vòng xoáy nợ xấu. Vay nợ bản chất là công cụ tài chính trung tính – việc biến nó thành đòn bẩy hay cạm bẫy hoàn toàn phụ thuộc vào bạn. Bằng cách sử dụng vay nợ một cách thông minh, có trách nhiệm và luôn kiểm soát được dòng tiền, bạn hoàn toàn có thể biến nó thành một người bạn đồng hành đáng tin cậy trên hành trình làm chủ tài chính của mình. Kiến thức chỉ thực sự có giá trị khi được áp dụng! Hãy thử các mẹo trong bài, trải nghiệm thực tế và lan toả thói quen quản lý tài chính thông minh đến cộng đồng sinh viên nhé!
 Blog tài chính số
638 lượt xem
VAY TIỀN Ở ĐÂU RẺ NHẤT CHO SINH VIÊN?
Sinh viên thường gặp khó khăn tài chính do chưa có nguồn thu nhập ổn định nhưng lại cần chi tiêu cho học phí, sinh hoạt, tài liệu học tập hoặc thậm chí là khởi nghiệp. Khi rỗng ví, vay tiền có thể là một giải pháp ngắn hạn. Bài viết này sẽ giúp bạn hiểu rõ các lựa chọn vay dành cho sinh viên, ưu – nhược điểm của từng lựa chọn, đồng thời đưa ra lời khuyên thực tế để bạn vay tiền thông minh, không áp lực. 1. Sinh viên có thể vay ở đâu? Hiện nay có nhiều kênh cho vay khác nhau, nhưng không phải kênh nào cũng phù hợp và an toàn cho sinh viên. Dưới đây là các lựa chọn chính: Vay từ người quen: gia đình, người thân, bạn bè. Vay từ các chương trình vay vốn sinh viên của Nhà nước: Ngân hàng Chính sách Xã hội. Vay từ các ngân hàng thương mại: vay cá nhân hoặc thẻ tín dụng. Vay từ các công ty tài chính: ứng dụng fintech (FE Credit, Home Credit, Mirae Asset...). 2. Nguồn vay nào rẻ nhất? Nguồn vay Lãi suất (%/năm) Thời hạn vay Ưu điểm Hạn chế Người thân, bạn bè 0% Linh hoạt Không lãi, dễ thương lượng Dễ ảnh hưởng mối quan hệ nếu quên trả Hoặc trả không đúng hẹn Ngân hàng chính sách xã hội ~6,6% (ưu đãi) 10–15 năm Lãi thấp, thời hạn dài, ân hạn trả nợ Chỉ áp dụng cho sinh viên khó khăn Ngân hàng thương mại 12–20% 6–60 tháng Uy tín, linh hoạt Thủ tục nhiều, cần chứng minh thu nhập, lãi suất cao Ứng dụng fintech 0–36% 1–12 tháng Xét duyệt nhanh, không cần thế chấp Dễ “nghiện” vay, phí phạt và lãi suất cao 3. Sinh viên cần làm gì để vay tiền hiệu quả và an toàn? Bước 1: Đánh giá nhu cầu và khả năng trả nợ của bản thân Chỉ vay số tiền bạn thật sự cần và có khả năng trả được, không vay để tiêu dùng “cảm hứng” như shopping, ăn chơi, mua gadget đắt tiền. Tìm hiểu rõ điều khoản: Đọc kỹ hợp đồng vay, đặc biệt là các điều khoản về lãi suất (lãi suất năm, lãi suất tháng), phí phạt (phạt chậm trả, phạt tất toán trước hạn), thời gian vay. Đừng ngại hỏi lại nếu có bất kỳ điều gì không rõ ràng. Bước 2: Ưu tiên các kênh vay ưu đãi và an toàn Gia đình/Người thân: Luôn là lựa chọn đầu tiên. Hãy trình bày rõ ràng lý do cần tiền và kế hoạch trả nợ của bạn để nhận được sự hỗ trợ. Vay vốn sinh viên (Ngân hàng Chính sách Xã hội): Tìm hiểu thông tin chi tiết tại nhà trường hoặc chi nhánh Ngân hàng Chính sách Xã hội địa phương về điều kiện, hồ sơ và quy trình vay. Đây là nguồn vay có lãi suất ưu đãi nhất. Ngân hàng thương mại: Nếu bạn có người thân bảo lãnh hoặc có nguồn thu nhập ổn định từ công việc làm thêm, bạn có thể cân nhắc các gói vay cá nhân hoặc thẻ tín dụng (nhưng phải cực kỳ cẩn trọng khi sử dụng thẻ tín dụng). Nếu dùng fintech: ưu tiên những app có giấy phép rõ ràng từ Ngân hàng Nhà nước, minh bạch phí. Tuyệt đối tránh các app vay nóng không rõ nguồn gốc. Bước 3: Lập kế hoạch sử dụng và trả nợ rõ ràng Sử dụng tiền đúng mục đích: Chỉ dùng khoản vay cho mục đích đã đề ra (học phí, chi phí sinh hoạt thiết yếu), tránh chi tiêu phung phí vào những thứ không cần thiết. Tuân thủ lịch trả nợ: Trả nợ đúng hạn, thậm chí sớm hơn nếu có thể, để tránh phát sinh phí phạt và xây dựng lịch sử tín dụng tốt. Việc trả nợ đúng hạn là yếu tố quan trọng để bạn có thể tiếp tục vay khi cần trong tương lai. Ghi chép và theo dõi: Luôn ghi lại các khoản vay, thời gian trả nợ, và số tiền đã trả để dễ dàng theo dõi và không bỏ lỡ kỳ hạn nào. 4. Lời khuyên để vay thông minh, không áp lực Không bao giờ vay "tín dụng đen" hay ứng dụng vay tiền nóng: Mặc dù nhanh chóng, những khoản vay này có lãi suất và phí phạt cắt cổ, sẽ đẩy bạn vào vòng xoáy nợ nần không lối thoát. Cân nhắc làm thêm để tăng thu nhập: Thay vì chỉ phụ thuộc vào việc vay mượn, hãy tìm kiếm các công việc làm thêm phù hợp với lịch học để tăng thu nhập, giúp bạn chủ động hơn về tài chính. Lập ngân sách chi tiêu cá nhân: Ngay cả khi vay được tiền, việc lập và tuân thủ ngân sách hàng tháng là cực kỳ quan trọng. Điều này giúp bạn kiểm soát dòng tiền, sử dụng khoản vay hiệu quả và trả nợ đúng hạn. Vay tiền là một giải pháp tài chính khi cần thiết, nhưng sinh viên cần đặc biệt cẩn trọng. Bằng cách tìm hiểu kỹ các kênh vay, ưu tiên các nguồn uy tín và có lãi suất ưu đãi, cùng với việc lập kế hoạch sử dụng và trả nợ rõ ràng, bạn sẽ vượt qua khó khăn tài chính một cách an toàn và thông minh, không làm ảnh hưởng đến tương lai của mình. Kiến thức chỉ thực sự có giá trị khi được áp dụng! Hãy thử các mẹo trong bài, trải nghiệm thực tế và lan toả thói quen quản lý tài chính thông minh đến cộng đồng sinh viên nhé!
 Blog tài chính số
350 lượt xem
Khi nào nên cân nhắc vay lại để giảm lãi?
Vay lại để giảm lãi (hay tái cấp vốn khoản vay) là một chiến lược tài chính thông minh, giúp bạn trả nợ hiệu quả hơn bằng cách vay một khoản vay mới với lãi suất thấp hơn để trả hết khoản vay cũ. Tuy nhiên, nó không phải là giải pháp cho mọi trường hợp. Bài viết này sẽ giúp bạn hiểu rõ các yếu tố cần cân nhắc, so sánh lợi ích và rủi ro, và hướng dẫn các bước để thực hiện một cách an toàn, hiệu quả. 1. Khi nào nên vay lại để giảm lãi? Tái cấp vốn là một công cụ mạnh mẽ để cải thiện tình hình tài chính của bạn, nhưng chỉ khi bạn đáp ứng các điều kiện sau: Lãi suất thị trường đang giảm: Nếu lãi suất cho vay trên thị trường hiện tại thấp hơn đáng kể so với lãi suất bạn đang phải trả, đây là thời điểm vàng để xem xét vay lại. Điểm tín dụng của bạn đã cải thiện: Khi bạn đã trả nợ đúng hạn và xây dựng được lịch sử tín dụng tốt, bạn sẽ đủ điều kiện để vay với lãi suất ưu đãi hơn. Bạn muốn rút ngắn thời gian trả nợ: Vay lại với lãi suất thấp hơn cho phép bạn trả nợ gốc nhanh hơn mà không làm tăng gánh nặng tài chính hàng tháng. Bạn đang gánh nhiều khoản nợ với lãi suất cao: Nếu bạn có nhiều khoản vay nhỏ với lãi suất cao (như nợ thẻ tín dụng, vay tiêu dùng), bạn có thể gộp chúng lại thành một khoản vay mới với lãi suất thấp hơn. 2. So sánh lợi ích và rủi ro Trước khi quyết định, hãy cân nhắc cẩn thận các yếu tố sau: Tiêu chí Lợi ích Rủi ro Chi phí Giảm tổng số tiền lãi phải trả, tiết kiệm hàng triệu đồng Có thể phát sinh các loại phí mới (phí thẩm định, phí trả trước hạn...) Thời gian Giúp rút ngắn thời gian trả nợ, thoát nợ sớm hơn Kéo dài thời gian trả nợ nếu bạn chọn thời hạn vay mới dài hơn, có thể làm tổng chi phí tăng lên Quản lý nợ Dễ dàng quản lý hơn khi gộp nhiều khoản nợ thành một Có thể tạo ra tâm lý "thoải mái" và dẫn đến chi tiêu thiếu kiểm soát sau khi trả hết nợ cũ 3. Ba bước thực hiện để vay lại hiệu quả Bước 1: Phân tích chi tiết các khoản nợ hiện tại: Liệt kê các khoản vay của bạn, bao gồm số dư gốc, lãi suất, thời hạn còn lại và các khoản phí phạt nếu có. Điều này giúp bạn có cái nhìn tổng quan về tình hình nợ của mình. Bước 2: Tìm kiếm các lựa chọn vay mới: Nghiên cứu và so sánh các sản phẩm vay lại từ nhiều tổ chức tài chính khác nhau. Hãy tìm hiểu kỹ về lãi suất, thời hạn vay và các loại phí phát sinh để chọn được khoản vay phù hợp nhất. Bước 3: Tính toán và so sánh tổng chi phí: Đừng chỉ nhìn vào lãi suất. Hãy tính toán tổng số tiền bạn phải trả cho khoản vay mới, bao gồm cả lãi và phí, sau đó so sánh với tổng số tiền còn lại của khoản vay cũ. 4. Mẹo nhỏ để tối ưu hóa việc vay lại Luôn tính toán kỹ lưỡng: Hãy sử dụng các công cụ tính toán trực tuyến hoặc nhờ chuyên gia tư vấn để đảm bảo rằng việc vay lại thực sự giúp bạn tiết kiệm chi phí. Duy trì kỷ luật tài chính: Sau khi vay lại, hãy kiên trì trả nợ đúng hạn. Đừng để việc giảm gánh nặng nợ ban đầu khiến bạn chi tiêu vô tội vạ. Hạn chế mở thêm thẻ tín dụng và các khoản vay mới: Sau khi gộp nợ, hãy tránh tạo ra các khoản nợ mới. Điều này giúp bạn thoát khỏi vòng lẩn quẩn của nợ nần. Vay lại để giảm lãi suất có thể là một chiến lược tài chính xuất sắc nếu được thực hiện đúng cách. Hãy luôn là người tiêu dùng thông minh và đưa ra những quyết định tài chính dựa trên phân tích cẩn thận, thay vì chỉ dựa vào cảm tính. Kiến thức chỉ thực sự có giá trị khi được áp dụng! Hãy thử các mẹo trong bài, trải nghiệm thực tế và lan toả thói quen quản lý tài chính thông minh đến cộng đồng sinh viên nhé!
 Blog tài chính số
25 lượt xem
10 câu hỏi quan trọng bạn phải hỏi trước khi ký hợp đồng vay tiền
Năm 2 đại học, chắc không ít bạn đã từng nghĩ đến việc vay tiền — có thể là vay học phí, vay mua laptop trả góp, hoặc vay tiêu dùng nhỏ khi cần gấp. Vấn đề là hợp đồng vay thường dày đặc chữ và số, còn nhân viên tư vấn thì hay nói rất nhanh và rất trấn an. Nếu không hỏi đúng câu, rất dễ ký xong bạn mới phát hiện mình phải trả nhiều hơn tưởng tượng. Dưới đây là 10 câu hỏi bạn nên hỏi thẳng người cho vay — có thể là ngân hàng, công ty tài chính, hay app vay online — trước khi bạn đặt bút ký. Tại sao phải hỏi kỹ đến vậy? Đơn giản vì con số bạn nhìn thấy trên quảng cáo hiếm khi là con số bạn thực sự trả. Ví dụ: bạn vay 10 triệu, lãi suất niêm yết 10%/năm. Nhưng nếu bạn phải trả thêm 200 ngàn phí thẩm định hồ sơ và 100 ngàn phí quản lý tài khoản trong năm đầu, số tiền bạn thực trả tương đương mức lãi khoảng 13%/năm — cao hơn hẳn con số quảng cáo ban đầu. Đây gọi là lãi suất thực (effective interest rate) — khác với lãi suất danh nghĩa (nominal interest rate) là con số được quảng cáo. Hai con số này khác nhau bởi lãi suất thực thường đi kèm với các khoản phí ẩn. Lãi suất danh nghĩa (Nominal Interest Rate): Là mức lãi suất mà người cho vay quảng cáo. Ví dụ: "lãi suất chỉ 10%/năm." Lãi suất thực (Effective Interest Rate): Là lãi suất thực tế bạn phải trả, bao gồm cả lãi suất danh nghĩa và các loại phí liên quan như phí thẩm định, phí quản lý... Lãi suất thực thường cao hơn lãi suất danh nghĩa. Việc chỉ dựa vào lãi suất danh nghĩa có thể khiến bạn mắc sai lầm lớn. Ví dụ: bạn vay 100 triệu với lãi suất niêm yết là 10%/năm nhưng phải trả thêm 2 triệu tiền phí thẩm định; và 1 triệu tiền phí quản lý => lãi suất thực bạn phải trả trong năm đầu sẽ là 13%. Mười câu hỏi cần hỏi Trước khi đặt bút ký vào hợp đồng vay, bạn hãy lưu ý đến những câu hỏi sau đây: 1. Lãi suất thực của khoản vay này là bao nhiêu? Đừng chỉ hỏi lãi suất — bạn hãy hỏi thẳng con số cuối cùng đã gồm tất cả phí. Nếu người tư vấn chỉ đưa ra lãi suất niêm yết và lảng tránh câu hỏi này, đó là dấu hiệu bạn nên cẩn thận và hỏi lại, hoặc tìm nơi khác. 2. Lãi suất này là cố định hay thả nổi? Lãi suất cố định giữ nguyên trong suốt thời gian vay, nên bạn dễ tính toán trước số tiền phải trả. Lãi suất thả nổi có thể thấp hơn vào lúc đầu nhưng sẽ thay đổi theo thị trường — ví dụ năm đầu là 8%/năm, nhưng năm sau ngân hàng điều chỉnh lên 11%/năm nếu lãi suất thị trường tăng, và bạn không có quyền thương lượng lại mức này. Nếu thu nhập của bạn chưa ổn định (như sinh viên mới đi làm), rủi ro của lãi suất thả nổi là điều bạn cần cân nhắc kỹ. 3. Có phí phạt khi trả nợ trước hạn không? Nghe có vẻ ngược đời vì trả sớm mà cũng bị phạt — nhưng trong nhiều hợp đồng vay có điều khoản này. Nếu bạn có kế hoạch trả hết nợ sớm khi đã có thu nhập ổn định, bạn phải hỏi rõ mức phí này trước. 4. Ngoài lãi suất, còn phí nào khác không? Chẳng hạn phí thẩm định hồ sơ, phí quản lý tài khoản, phí bảo hiểm khoản vay... — hãy yêu cầu người tư vấn liệt kê hết bằng văn bản, đừng chỉ nghe họ nói miệng. 5. Phí phạt trễ hạn là bao nhiêu? Điều quan trọng không kém: nếu bạn trả trễ nhiều lần liên tiếp thì sao — khoản vay của bạn có bị chuyển sang diện "nợ xấu" ngay không, hay bạn vẫn có thời gian gia hạn? 6. Lãi tính trên dư nợ gốc hay dư nợ giảm dần? Đây là điểm dễ bị bỏ qua nhất. Nếu tính trên dư nợ gốc nghĩa là suốt thời gian bạn vay, lãi luôn tính trên số tiền vay ban đầu — dù bạn đã trả bớt gốc. Nếu tính trên dư nợ giảm dần nghĩa là lãi sẽ giảm dần theo số gốc còn lại — tổng tiền lãi bạn phải trả sẽ thấp hơn đáng kể. Hai cách này cho ra số tiền lãi thực trả rất khác nhau dù lãi suất niêm yết giống nhau. 7. Thời gian ân hạn là bao lâu? Đây là khoảng thời gian sau khi nhận tiền vay mà bạn chưa phải trả nợ gốc (nhưng thường vẫn phải trả lãi). Với khoản vay học phí hoặc vay khi chưa có việc làm, đây là câu hỏi rất đáng lưu tâm — có nơi cho bạn ân hạn đến khi ra trường, có nơi thì không. 8. Thời gian trả nợ tối đa là bao lâu? Thời gian vay càng dài, mỗi kỳ trả càng nhẹ nhưng tổng lãi phải trả càng nhiều. Bạn nên cân nhắc theo khả năng tài chính thực tế, không chỉ theo số tiền trả hàng tháng nhìn có vẻ "dễ thở". 9. Nếu gặp khó khăn tài chính, có được cơ cấu lại nợ không? Tức là bạn có được gia hạn, giảm lãi tạm thời, hoặc điều chỉnh lịch trả khi bạn thực sự đang gặp khó khăn không. Không phải nơi cho vay nào cũng có chính sách này — bạn cần hỏi trước để biết mình có "đường lui" hay không. 10. Việc vay và trả nợ có được báo cáo lên CIC không? CIC (Trung tâm Thông tin Tín dụng Quốc gia) là nơi lưu lịch sử tín dụng của bạn — nói đơn giản, nó giống như một "bảng điểm" về việc vay và trả nợ. Nếu bạn trả trễ nhiều lần, thông tin này được ghi nhận và có thể khiến bạn khó vay hơn sau này (ví dụ khi vay mua nhà, mua xe). Ngược lại, việc trả đúng hạn cũng giúp bạn xây dựng lịch sử tín dụng tốt cho tương lai. Một vài lưu ý khi đi hỏi Ghi âm hoặc ghi chép lại câu trả lời. Nếu sau này bạn có tranh chấp, đây là bằng chứng quan trọng. Đọc kỹ hợp đồng trước khi ký, đối chiếu xem những gì bạn đã được tư vấn miệng có khớp với điều khoản viết trong hợp đồng không. So sánh ít nhất 3 nơi trước khi quyết định — đừng chỉ dựa vào một lời tư vấn duy nhất. Nếu người tư vấn né tránh trả lời rõ ràng, hoặc nói "không cần lo, ai vay cũng vậy" — đó là tín hiệu cảnh báo, không phải lời trấn an. Một nơi cho vay minh bạch sẽ sẵn sàng trả lời hết 10 câu hỏi trên bằng con số cụ thể. Kiến thức chỉ thực sự có giá trị khi được áp dụng! Hãy thử các mẹo trong bài, trải nghiệm thực tế và lan toả thói quen quản lý tài chính thông minh đến cộng đồng sinh viên nhé!
 Blog tài chính số
390 lượt xem
Điểm tín dụng là gì và 5 cách cải thiện nhanh
Điểm tín dụng là "bảng điểm" tài chính của bạn, phản ánh mức độ uy tín và khả năng trả nợ. Nó là con số then chốt quyết định bạn có được vay tiền hay không và vay với lãi suất như thế nào. Một điểm tín dụng tốt sẽ mở ra cánh cửa cho nhiều cơ hội tài chính, trong khi điểm thấp sẽ cản trở bạn tiếp cận vốn vay. Hiểu và cải thiện điểm tín dụng là bước đi thông minh để xây dựng nền tảng tài chính vững chắc. 1. Giải thích về Điểm tín dụng Điểm tín dụng (Credit Score) là một con số có ba chữ số (thường từ 150 đến 750 điểm tại Việt Nam) được tính toán dựa trên lịch sử vay và trả nợ của bạn. Con số này được Trung tâm Thông tin Tín dụng Quốc gia Việt Nam (CIC) trực thuộc Ngân hàng Nhà nước ghi nhận và lưu trữ. Điểm tín dụng cao cho thấy bạn là một người đi vay đáng tin cậy, luôn trả nợ đúng hạn và quản lý tài chính hiệu quả. Ngược lại, điểm thấp cho thấy rủi ro tín dụng cao, khiến các tổ chức tài chính ngần ngại khi cho bạn vay. Điểm tín dụng giống như "hộ chiếu tài chính" của bạn. Các ngân hàng, tổ chức tài chính sẽ dựa vào điểm này để: Quyết định phê duyệt khoản vay: Điểm tín dụng cao giúp hồ sơ vay của bạn được duyệt nhanh chóng và dễ dàng hơn. Xác định lãi suất: Người có điểm tín dụng tốt thường được hưởng lãi suất thấp hơn, giúp tiết kiệm đáng kể chi phí vay. Ngược lại, điểm thấp sẽ đi kèm với lãi suất cao hơn. Hạn mức vay: Điểm tín dụng cao có thể giúp bạn được cấp hạn mức tín dụng lớn hơn, ví dụ như hạn mức thẻ tín dụng cao hơn. Mặc dù công thức cụ thể không được công bố rộng rãi, các yếu tố chính ảnh hưởng đến điểm tín dụng của bạn bao gồm: Lịch sử thanh toán: Đây là yếu tố quan trọng nhất. Việc trả nợ đúng hạn (bao gồm thẻ tín dụng, vay tiêu dùng, vay mua nhà...) quyết định phần lớn điểm số của bạn. Mức nợ hiện tại: Tỷ lệ nợ so với hạn mức tín dụng bạn được cấp. Sử dụng quá 30% hạn mức tín dụng có thể làm giảm điểm. Thời gian sử dụng tín dụng: Lịch sử tín dụng càng dài và ổn định, điểm của bạn càng cao. Số lượng tài khoản tín dụng mới: Mở quá nhiều tài khoản tín dụng trong thời gian ngắn có thể bị coi là rủi ro và làm giảm điểm. 2. Phân loại điểm tín dụng Tiêu chí Điểm tín dụng tốt Điểm tín dụng thấp Khoảng điểm Thường trên 600 điểm (tuỳ ngân hàng) Dưới 500 điểm Khả năng vay Dễ dàng tiếp cận các sản phẩm vay, lãi suất thấp, hạn mức cao Rất khó để vay, thậm chí bị từ chối, nếu được vay thì lãi suất rất cao Hành vi tài chính Luôn thanh toán đúng hạn, quản lý nợ hiệu quả, ít vay mượn Thường xuyên chậm trễ thanh toán, có nợ xấu, vay nhiều khoản cùng lúc 3. Ba bước cải thiện điểm tín dụng Bước 1: Thanh toán nợ đúng hạn và đủ số tiền. Đây là bước quan trọng nhất. Hãy thiết lập nhắc nhở hoặc đăng ký dịch vụ thanh toán tự động để đảm bảo bạn không bao giờ bỏ lỡ một kỳ thanh toán nào. Nếu đã lỡ chậm, hãy thanh toán ngay lập tức. Bước 2: Giảm tỷ lệ nợ trên hạn mức tín dụng. Nếu bạn có thẻ tín dụng, hãy cố gắng giữ số dư nợ dưới 30% hạn mức được cấp. Ví dụ, nếu hạn mức là 10 triệu đồng, bạn chỉ nên sử dụng tối đa 3 triệu đồng. Nếu đã lỡ sử dụng nhiều, hãy tập trung trả hết nợ nhanh nhất có thể. Bước 3: Hạn chế mở tài khoản tín dụng mới. Việc mở nhiều thẻ tín dụng hoặc đăng ký nhiều khoản vay trong thời gian ngắn sẽ làm giảm điểm tín dụng của bạn. Hãy cân nhắc kỹ lưỡng và chỉ mở thêm khi thực sự cần thiết. 4. Mẹo nhỏ để duy trì điểm tín dụng cao Duy trì tài khoản tín dụng lâu đời: Đừng đóng các tài khoản tín dụng cũ đã sử dụng lâu năm, ngay cả khi bạn không còn dùng chúng nhiều. Lịch sử tín dụng dài giúp điểm của bạn tăng lên. Kiểm tra điểm tín dụng định kỳ: Bạn có thể tra cứu điểm tín dụng của mình trên website hoặc ứng dụng của CIC. Việc này giúp bạn theo dõi "sức khỏe" tài chính và phát hiện sớm các sai sót (nếu có) để xử lý kịp thời. Sử dụng thẻ tín dụng một cách thông minh: Dù bạn không cần vay tiền, việc mở một thẻ tín dụng và sử dụng có chừng mực, sau đó thanh toán đầy đủ mỗi tháng là một cách hiệu quả để bắt đầu xây dựng lịch sử tín dụng tốt. Điểm tín dụng không phải là một con số cố định, nó có thể thay đổi và cải thiện hoặc xấu đi theo thời gian. Hãy bắt đầu từ những thói quen tài chính đơn giản nhất như trả nợ đúng hạn và quản lý chi tiêu hợp lý. Đó chính là chìa khóa để bạn không chỉ có điểm tín dụng cao mà còn có một tương lai tài chính ổn định và vững vàng Kiến thức chỉ thực sự có giá trị khi được áp dụng! Hãy thử các mẹo trong bài, trải nghiệm thực tế và lan toả thói quen quản lý tài chính thông minh đến cộng đồng sinh viên nhé!
 Blog tài chính số
287 lượt xem
Ngân hàng vs công ty tài chính: Vay chỗ nào rẻ hơn?
Khi có nhu cầu vay tiền, sinh viên và người trẻ thường băn khoăn giữa ngân hàng và công ty tài chính. Ngân hàng có lãi suất thấp hơn nhưng điều kiện vay khắt khe, trong khi công ty tài chính có thủ tục đơn giản và giải ngân nhanh chóng nhưng lãi suất thường cao hơn. Việc lựa chọn đúng đắn phụ thuộc vào mục đích, khả năng tài chính và hồ sơ cá nhân của bạn. Bài viết này sẽ phân tích chi tiết ưu, nhược điểm của cả hai để giúp bạn đưa ra quyết định thông minh nhất. 1. Các tiêu chí chính khi đi vay Lãi suất là yếu tố quan trọng nhất quyết định chi phí của khoản vay. Ngân hàng thường có mức lãi suất vay thấp hơn đáng kể so với các công ty tài chính. Theo thống kê, lãi suất vay tín chấp của các ngân hàng thường dao động từ 12-28%/năm, trong khi các công ty tài chính có thể lên tới 16-30%/năm. Tuy nhiên, bạn cần phân biệt rõ lãi suất danh nghĩa và lãi suất thực (APR) để tránh các chi phí ẩn. Điều kiện và thủ tục là điểm khác biệt lớn nhất giữa hai kênh vay này. Ngân hàng đòi hỏi hồ sơ chứng minh thu nhập, hợp đồng lao động, và lịch sử tín dụng tốt để đảm bảo khả năng trả nợ của người vay. Điều này làm cho quá trình duyệt vay tại ngân hàng trở nên phức tạp và mất nhiều thời gian. Ngược lại, các công ty tài chính thường có thủ tục đơn giản hơn rất nhiều, đôi khi chỉ cần CCCD/CMND để vay, phù hợp với đối tượng sinh viên hoặc người lao động tự do không có bảng lương rõ ràng. Nếu bạn cần tiền gấp, các công ty tài chính thường là lựa chọn tối ưu. Quy trình thẩm định nhanh chóng giúp họ giải ngân trong vòng 24 giờ, thậm chí chỉ trong vài phút. Trong khi đó, các khoản vay tại ngân hàng, đặc biệt là khoản vay thế chấp, có thể mất vài ngày hoặc thậm chí vài tuần để hoàn tất thủ tục và giải ngân. 2. So sánh ngân hàng và công ty tài chính Tiêu chí Ngân hàng Công ty tài chính Lãi suất Thấp hơn (thường từ 12-28%/năm) Cao hơn (thường từ 16-30%/năm) Thủ tục Phức tạp, đòi hỏi chứng minh thu nhập rõ ràng và lịch sử tín dụng tốt Đơn giản, nhanh chóng, đôi khi chỉ cần CCCD/CMND Giải ngân Chậm (vài ngày đến vài tuần) Nhanh (trong vòng 24 giờ, thậm chí vài phút) 3. Ba bước để lựa chọn khoản vay tối ưu Bước 1: Đánh giá nhu cầu và khả năng trả nợ của bản thân. Hãy tự hỏi: "Tôi cần vay bao nhiêu tiền và có thể trả được mỗi tháng bao nhiêu?" Nếu bạn có một công việc làm thêm ổn định với thu nhập rõ ràng, việc vay ngân hàng sẽ giúp bạn tiết kiệm được nhiều chi phí lãi suất. Nếu chỉ cần một khoản tiền nhỏ, gấp và không có giấy tờ chứng minh thu nhập, các công ty tài chính có thể là lựa chọn duy nhất. Bước 2: Chuẩn bị hồ sơ cá nhân. Nếu bạn quyết định vay ngân hàng, hãy chuẩn bị đầy đủ các giấy tờ như: CCCD/CMND, thẻ sinh viên, sao kê tài khoản ngân hàng (nếu có thu nhập),... Một bộ hồ sơ đầy đủ, rõ ràng sẽ giúp quá trình xét duyệt diễn ra nhanh hơn. Bước 3: Tham khảo và so sánh. Đừng chỉ đến một nơi. Hãy tìm hiểu và so sánh các gói vay của cả ngân hàng (ví dụ: Vietcombank, TPBank, VPBank...) và các công ty tài chính (FE Credit, Home Credit, Mirae Asset...). So sánh không chỉ dựa trên lãi suất mà còn cả các loại phí, điều khoản trả nợ trước hạn, và APR để có cái nhìn tổng quan nhất. 4. Mẹo nhỏ khi đi vay Không vay nhiều hơn khả năng chi trả: Hãy tính toán cẩn thận để đảm bảo số tiền trả góp hàng tháng không vượt quá 30-40% thu nhập của bạn. Tránh "vay nóng" và tín dụng đen: Dù thủ tục cho vay có đơn giản đến đâu, bạn cũng cần cảnh giác với những tổ chức không có giấy phép, quảng cáo lãi suất 0% hoặc quá thấp ban đầu. Đọc kỹ hợp đồng: Hợp đồng là văn bản pháp lý. Hãy dành thời gian đọc kỹ các điều khoản về lãi suất, phí phạt trả chậm, phí trả nợ trước hạn,... để tránh gặp phải những rắc rối không đáng có. Kiến thức chỉ thực sự có giá trị khi được áp dụng! Hãy thử các mẹo trong bài, trải nghiệm thực tế và lan toả thói quen quản lý tài chính thông minh đến cộng đồng sinh viên nhé!
 Blog tài chính số
317 lượt xem
So sánh các sản phẩm đầu tư phổ biến
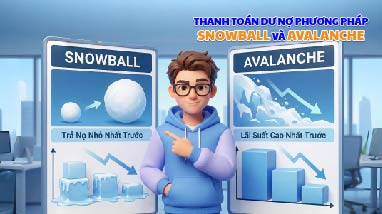
Thế giới tài chính cá nhân có thể khá phức tạp, đặc biệt là khi bạn đối mặt với nhiều khoản nợ. Việc xử lý các khoản nợ không chỉ đơn thuần là trả tiền mà còn là một cuộc chiến về tâm lý. Hai chiến lược phổ biến nhất giúp bạn thoát nợ nhanh chóng là phương pháp quả cầu tuyết (snowball) và phương pháp tuyết lở (avalanche). Cả hai phương pháp đều có điểm mạnh riêng và phù hợp với những kiểu tính cách khác nhau. Bài viết này sẽ giúp bạn hiểu rõ và lựa chọn phương pháp phù hợp nhất để thanh toán nợ một cách hiệu quả. 1. Các định nghĩa bạn cần biết Phương pháp quả cầu tuyết (Snowball Method) Phương pháp này tập trung vào khía cạnh tâm lý của việc trả nợ. Về cơ bản, bạn sẽ liệt kê tất cả các khoản nợ của mình, từ nhỏ nhất đến lớn nhất, bất kể lãi suất. Sau đó, bạn chỉ trả số tiền tối thiểu cho tất cả các khoản nợ, trừ khoản nợ nhỏ nhất. Bạn dồn toàn bộ số tiền có thể trả thêm cho các khoản nợ lớn vào khoản nợ nhỏ nhất này cho đến khi nó được thanh toán xong. Khi khoản nợ nhỏ nhất đã hết, bạn sẽ lấy số tiền đã dùng để trả khoản nợ đó, cộng với số tiền trả thêm hàng tháng, dồn vào khoản nợ nhỏ thứ hai. Quá trình này cứ thế tiếp tục, tạo ra một "quả cầu" tiền trả nợ ngày càng lớn, giống như một quả cầu tuyết lăn xuống dốc, ngày càng to ra. Ưu điểm: Tạo động lực mạnh mẽ: Việc thanh toán xong khoản nợ đầu tiên mang lại cảm giác chiến thắng, tạo động lực lớn để bạn tiếp tục hành trình trả nợ. Phù hợp với người dễ nản lòng: Nếu bạn là người cần những kết quả nhìn thấy được để duy trì động lực, đây là phương pháp dành cho bạn. Phương pháp tuyết lở (Avalanche Method) Ngược lại với phương pháp quả cầu tuyết, phương pháp tuyết lở tập trung vào toán học và tài chính. Bạn sẽ liệt kê tất cả các khoản nợ theo thứ tự từ lãi suất cao nhất đến thấp nhất. Bạn vẫn trả số tiền tối thiểu cho tất cả các khoản nợ, nhưng dồn toàn bộ số tiền có thể trả thêm vào khoản nợ có lãi suất cao nhất. Khi khoản nợ đó được thanh toán, bạn chuyển sang khoản nợ có lãi suất cao thứ hai, rồi dần dần tới các khoản nợ có lãi suất cao tiếp theo. Ưu điểm: Tiết kiệm chi phí lãi suất: Về lâu dài, phương pháp này giúp bạn trả ít tiền lãi nhất, vì bạn ưu tiên xóa bỏ các khoản nợ "đắt đỏ" nhất trước. Tiết kiệm thời gian: Thường thì bạn sẽ thoát nợ nhanh hơn so với phương pháp snowball, vì số tiền gốc được giảm đi nhanh chóng. Sự khác biệt cốt lõi giữa hai phương pháp này nằm ở việc ưu tiên yếu tố nào. Phương pháp snowball ưu tiên tâm lý, giúp bạn cảm thấy thành công sớm để có động lực. Phương pháp avalanche ưu tiên toán học, giúp bạn tiết kiệm chi phí lãi suất tối đa. Lựa chọn phương pháp nào phụ thuộc vào tính cách và cách bạn phản ứng với áp lực. 2. So sánh hai phương pháp Tiêu chí Phương pháp Snowball Phương pháp Avalanche Thứ tự ưu tiên Dựa trên số tiền nợ (từ nhỏ đến lớn) Dựa trên lãi suất (từ cao đến thấp) Lợi ích chính Động lực, cảm giác chiến thắng Tiết kiệm tiền lãi, hiệu quả tài chính cao Đối tượng phù hợp Người dễ nản, cần động lực Người có kỷ luật, lý trí 3. Cách thức thực hiện thanh toán dư nợ Bước 1: Liệt kê các khoản nợ Tập hợp tất cả các khoản nợ của bạn (thẻ tín dụng, khoản vay sinh viên, khoản vay cá nhân). Viết ra số tiền nợ, lãi suất, và số tiền thanh toán tối thiểu hàng tháng. Bước 2: Sắp xếp các khoản nợ Phương pháp snowball: Sắp xếp các khoản nợ từ số tiền nhỏ nhất đến lớn nhất. Phương pháp avalanche: Sắp xếp các khoản nợ từ lãi suất cao nhất đến thấp nhất. Bước 3: Bắt đầu thanh toán Phương pháp snowball: Bắt đầu thanh toán khoản nợ nhỏ nhất với số tiền tối thiểu cộng với tất cả số tiền có thể trả thêm. Các khoản nợ còn lại chỉ thanh toán số tiền tối thiểu. Phương pháp avalanche: Bắt đầu thanh toán khoản nợ có lãi suất cao nhất với số tiền tối thiểu cộng với tất cả số tiền có thể trả thêm. Các khoản nợ còn lại chỉ thanh toán số tiền tối thiểu. 4. Mẹo nhỏ Thanh toán ngay khi có thể: Nếu bạn có tiền thưởng hoặc các khoản thu nhập bất ngờ, hãy dồn chúng vào khoản nợ bạn đang tập trung trả không cần phải chờ tới ngày đến hạn tránh trường hợp có tiền trong túi là bạn ngứa ngáy muốn tiêu. Tự động hóa việc thanh toán: Thiết lập các khoản thanh toán tự động tối thiểu cho các khoản nợ để tránh trễ hạn, từ đó phát sinh phí phạt và lãi suất. Giảm chi phí không cần thiết: Hãy liệt khi các khoản chi phí hàng tháng bạn vẫn chi tiêu, sau đó đánh giá những khoản nào là “bắt buộc” - must have (ví dụ: tiền ăn, tiền phòng trọ, tiền điện nước, tiền đi lại) và những khoản “có thì tốt” - nice to have (ví dụ: tiền trà sữa, ăn hàng, tiền quần áo theo mode) để có nhiều tiền hơn dồn vào việc trả nợ, dựa vào bảng đánh giá chi tiêu hãy cắt giảm các chi phí không cần thiết như ăn ngoài, mua sắm... Kiến thức chỉ thực sự có giá trị khi được áp dụng! Hãy thử các mẹo trong bài, trải nghiệm thực tế và lan toả thói quen quản lý tài chính thông minh đến cộng đồng sinh viên nhé!
 Blog tài chính số
281 lượt xem
Trả chậm ảnh hưởng thế nào đến hồ sơ tài chính?
Trong một thế giới tài chính hiện đại, việc sử dụng các hình thức trả sau, trả góp đang trở nên phổ biến hơn bao giờ hết. Tuy nhiên, nếu không được quản lý cẩn thận, hành vi "trả chậm" có thể gây ra những hậu quả nghiêm trọng đối với hồ sơ tài chính cá nhân của bạn. Bài viết này sẽ giúp bạn hiểu rõ bản chất của việc trả chậm, phân tích tác động của nó và cung cấp các chiến lược để duy trì một hồ sơ tài chính lành mạnh. 1. Tác động của việc trả chậm Trả chậm không chỉ đơn giản là việc bạn trả nợ muộn hơn so với ngày quy định. Hành vi này có thể gây ra ba tác động chính đến hồ sơ tài chính của bạn: Ảnh hưởng đến điểm tín dụng Điểm tín dụng (Credit Score) là yếu tố cốt lõi trong hồ sơ tài chính của bạn, thể hiện mức độ uy tín trong việc vay và trả nợ. Các tổ chức tín dụng và ngân hàng tại Việt Nam hiện nay đang dần áp dụng hệ thống chấm điểm tín dụng dựa trên thông tin từ Trung tâm Thông tin Tín dụng Quốc gia Việt Nam (CIC). Khi bạn trả chậm, thông tin này sẽ được cập nhật lên hệ thống, làm giảm điểm tín dụng của bạn. Tác động dài hạn: Một điểm tín dụng thấp sẽ khiến bạn gặp khó khăn trong việc tiếp cận các khoản vay vốn trong tương lai, từ vay mua nhà, mua xe đến vay kinh doanh. Bạn có thể bị từ chối hồ sơ vay hoặc phải chấp nhận lãi suất cao hơn nhiều so với người có điểm tín dụng tốt. Tác động ngắn hạn: Khi bạn có lịch sử trả nợ không tốt, các ngân hàng sẽ cẩn trọng hơn khi duyệt hồ sơ mở thẻ tín dụng hoặc nâng hạn mức cho bạn. Chi phí phát sinh: Lãi suất và phí phạt Khi bạn trả chậm, bạn sẽ phải đối mặt với hai khoản phí chính: Lãi suất quá hạn: Các khoản vay hay thẻ tín dụng đều có mức lãi suất quá hạn cao hơn nhiều so với lãi suất thông thường. Phí phạt trả chậm: Nhiều tổ chức tài chính áp dụng phí phạt cố định cho mỗi lần trả chậm, hoặc tính theo tỷ lệ phần trăm trên số tiền nợ. Những khoản phí này có thể khiến tổng số nợ của bạn tăng lên nhanh chóng, tạo thành một vòng luẩn quẩn khó thoát. Hạn chế các cơ hội tài chính Một hồ sơ tài chính "sạch" mở ra nhiều cơ hội. Ngược lại, việc trả chậm sẽ đóng sập nhiều cánh cửa. Bạn có thể bị từ chối khi đăng ký các sản phẩm tài chính ưu đãi. Việc thương lượng lãi suất thấp hơn sẽ trở nên bất khả thi. Thậm chí, trong một số trường hợp, lịch sử tín dụng không tốt còn ảnh hưởng đến khả năng xin việc tại các vị trí liên quan đến tài chính. 2. So sánh tác động của các hình thức trả chậm Tiêu chí Trả chậm thẻ tín dụng Trả chậm khoản vay cá nhân Trả chậm "Mua trước trả sau" Phí phạt Phí phạt cố định hoặc % trên dư nợ Phí phạt cố định hoặc % trên dư nợ gốc Tùy thuộc từng nền tảng, có thể là phí cố định hoặc lãi suất trên dư nợ Ảnh hưởng đến tín dụng Thường được báo cáo ngay lập tức lên CIC Báo cáo định kỳ lên CIC, ảnh hưởng trực tiếp đến điểm tín dụng Một số nền tảng đã bắt đầu báo cáo, nhưng mức độ ảnh hưởng chưa rõ ràng bằng thẻ và vay cá nhân Thời gian bị ghi nhận Thông tin được lưu trong nhiều năm, ảnh hưởng lâu dài Thông tin được lưu trong nhiều năm, ảnh hưởng lâu dài Thông tin lưu trữ trên hệ thống của nền tảng, có thể chưa được báo cáo rộng rãi lên CIC Tóm lại: Thẻ tín dụng: Đây là hình thức trả chậm phổ biến nhất và có tác động nhanh, mạnh nhất đến điểm tín dụng. Khoản vay cá nhân: Trả chậm các khoản vay tiêu dùng, vay mua nhà... cũng có tác động tương tự và được ghi nhận chi tiết trên hồ sơ tín dụng. "Mua trước trả sau" (Buy Now Pay Later): Đây là một hình thức mới nổi. Mặc dù các công ty cung cấp dịch vụ này chưa hoàn toàn liên kết với CIC, nhưng hành vi trả chậm có thể ảnh hưởng đến lịch sử tín dụng nội bộ của bạn, khiến bạn không thể sử dụng dịch vụ này trong tương lai. 3. Ba bước để khắc phục và phòng tránh trả chậm Bước 1: Lập kế hoạch chi tiêu và ngân sách Sử dụng các ứng dụng quản lý tài chính để theo dõi thu chi hàng ngày. Đảm bảo bạn có một khoản dự phòng đủ lớn để thanh toán các khoản nợ đúng hạn. Bước 2: Sử dụng công cụ nhắc nhở và tự động hóa Thiết lập các lịch nhắc nhở trên điện thoại hoặc sử dụng tính năng thanh toán tự động (Auto-Pay). Điều này giúp bạn không bao giờ bỏ lỡ một kỳ thanh toán nào. Bước 3: Tích cực liên hệ với tổ chức tài chính Nếu bạn gặp khó khăn và không thể thanh toán đúng hạn, đừng cố gắng trốn tránh. Hãy chủ động liên hệ với ngân hàng hoặc tổ chức tín dụng để tìm giải pháp, ví dụ như giãn nợ hoặc cơ cấu lại khoản vay. 4. Mẹo nhỏ để duy trì hồ sơ tín dụng hoàn hảo Thanh toán dư nợ đầy đủ hàng tháng: Trả đủ và đúng hạn không chỉ giúp bạn tránh phí phạt mà còn là cách tốt nhất để xây dựng điểm tín dụng. Giữ tỷ lệ sử dụng tín dụng thấp: Không tiêu quá 30% hạn mức tín dụng được cấp. Không đóng các tài khoản tín dụng cũ: Tuổi đời của tài khoản tín dụng là một trong những yếu tố quan trọng ảnh hưởng đến điểm tín dụng. Bằng cách hiểu rõ tác động của việc trả chậm và áp dụng các chiến lược phòng tránh, bạn có thể bảo vệ và xây dựng một hồ sơ tài chính vững mạnh cho tương lai. Hãy là người làm chủ cuộc chơi tài chính của mình, bạn nhé! Kiến thức chỉ thực sự có giá trị khi được áp dụng! Hãy thử các mẹo trong bài, trải nghiệm thực tế và lan toả thói quen quản lý tài chính thông minh đến cộng đồng sinh viên nhé!
 Blog tài chính số
400 lượt xem
NGÂN SÁCH THÁNG NÀY CỦA BẠN CÓ "KHỎE" KHÔNG?
Cứ cuối tháng là "ví xẹp lép" khiến bạn đau đầu? Bài viết này sẽ giúp bạn đánh giá "sức khỏe" của ngân sách cá nhân và nhận diện các dấu hiệu "bất ổn". Bạn sẽ học cách phân tích dòng tiền, chi tiêu và tiết kiệm để biết mình đang ở đâu và làm thế nào để đưa ngân sách về trạng thái "khỏe mạnh", giúp bạn kiểm soát tài chính và an tâm tận hưởng cuộc sống. 1. Thế nào là ngân sách "khỏe"? Một ngân sách "khỏe" là một bản kế hoạch tài chính cá nhân được xây dựng và thực hiện một cách hiệu quả, giúp bạn: Kiểm soát dòng tiền: Bạn biết chính xác tiền của mình đến từ đâu (thu nhập) và đi đâu (chi tiêu). Đảm bảo chi phí thiết yếu: Có đủ tiền để chi trả cho các nhu cầu cơ bản như ăn uống, nhà ở, đi lại, học tập. Có khả năng tiết kiệm: Trích được một phần thu nhập đều đặn cho các mục tiêu tương lai (quỹ khẩn cấp, mua sắm lớn, đầu tư...). Không mắc nợ tiêu dùng (hoặc trả nợ hiệu quả): Tránh vay mượn cho các khoản chi tiêu không cần thiết, và có kế hoạch trả dứt điểm các khoản nợ (nếu có) một cách có kỷ luật. Giảm thiểu căng thẳng tài chính: Cảm thấy an tâm, tự tin về tình hình tiền bạc của mình, không còn lo lắng về việc "hết tiền giữa chừng". Nói cách khác, một ngân sách "khỏe" giúp bạn sống thoải mái trong khả năng tài chính của mình và tiến gần hơn đến các mục tiêu. 2. Ngân sách “khỏe” vs ngân sách “ốm yếu” Tiêu chí Ngân sách khỏe mạnh Ngân sách “ốm yếu” Có kế hoạch chi tiêu Có kế hoạch cụ thể từng khoản Chi theo cảm hứng, không theo dõi, mua thứ mình thích chứ không phải thứ mình cần Theo dõi thu – chi Có app hoặc sổ tay theo dõi thường xuyên Không nhớ đã tiêu vào những gì, không nhớ mình đã order những món gì Tỷ lệ tiết kiệm mỗi tháng Luôn để dành ít nhất 10% – 20% thu nhập Không còn dư tiền cuối tháng Mức độ ứng phó khẩn cấp Có quỹ dự phòng 1 – 2 triệu đồng Đột xuất là đi vay hoặc xin thêm Tâm lý khi chi tiêu Bình tĩnh, có chọn lọc Dễ stress, mua sắm theo cảm xúc 3. Làm sao để xây dựng ngân sách “khỏe mạnh” cho sinh viên? Bước 1: Ghi chép và phân tích dòng tiền của bạn Ghi lại tất cả thu nhập: Liệt kê mọi nguồn tiền bạn nhận được trong tháng (lương làm thêm, tiền gia đình gửi, học bổng...) Ghi lại tất cả chi tiêu: Sử dụng ứng dụng quản lý chi tiêu (Money Lover, Sổ Thu Chi Misa) hoặc sổ tay để ghi lại MỌI khoản chi, dù nhỏ nhất. Phân loại chúng thành các danh mục (ăn uống, đi lại, giải trí, học phí...) Phân tích báo cáo: Sau khoảng 1-2 tháng ghi chép, hãy xem lại các báo cáo. Bạn sẽ ngạc nhiên khi thấy tiền của mình đã đi đâu. Hãy chú ý đến những khoản chi lớn nhất và những khoản chi "vô hình" (như tiền cà phê, trà sữa hàng ngày). Bước 2: Xây dựng hoặc điều chỉnh ngân sách theo quy tắc 50/30/20 Sau khi đã nắm rõ dòng tiền, hãy điều chỉnh hoặc xây dựng một ngân sách mới: 50% cho nhu cầu thiết yếu, 30% cho mong muốn cá nhân, 20% cho tiết kiệm và trả nợ Điều chỉnh linh hoạt: Nếu chi phí thiết yếu của bạn cao hơn 50%, hãy cố gắng cắt giảm ở phần "mong muốn". Quan trọng là đảm bảo bạn luôn có một phần dành cho tiết kiệm và trả nợ. Đặt ra giới hạn chi tiêu: Sau khi phân bổ, hãy đặt ra giới hạn cụ thể cho từng danh mục và cố gắng tuân thủ. Bước 3: Theo dõi định kỳ và kiên trì thực hiện Ngân sách không phải là một kế hoạch "một lần và mãi mãi", mà cần được theo dõi và điều chỉnh liên tục (hàng tuần/hàng tháng) Không nản lòng khi "lỡ tay": Ai cũng có lúc chi tiêu quá đà. Quan trọng là nhận ra, điều chỉnh và tiếp tục. Đừng bỏ cuộc! Tìm cách tăng thu nhập (nếu cần): Nếu sau khi cắt giảm tối đa mà vẫn không đủ, hãy tìm thêm các nguồn thu nhập phụ để "nuôi" ngân sách của bạn. 4. Ba lời khuyên thực tế Tự động hóa việc tiết kiệm: Ngay khi có thu nhập, hãy chuyển một phần vào tài khoản tiết kiệm riêng. "Tiết kiệm trước, chi tiêu sau" giúp bạn không bao giờ quên khoản này. Tìm người bạn đồng hành: Chia sẻ mục tiêu tài chính với một người bạn thân hoặc thành viên gia đình để cùng nhau nhắc nhở và động viên nhau, việc này sẽ tạo thêm động lực. Tự thưởng khi đạt mục tiêu nhỏ: Khi bạn hoàn thành một mục tiêu tiết kiệm nhỏ hoặc duy trì ngân sách tốt trong một tháng, hãy tự thưởng cho mình một món quà nhỏ (trong phạm vi chi tiêu mong muốn) để tạo động lực và thấy rằng việc quản lý tiền không hề nhàm chán. Ngân sách tháng này của bạn có “khỏe” không? Câu trả lời nằm trong cách bạn quản lý ngân sách. Khi bạn có kế hoạch, bạn chủ động; khi bạn chủ động, bạn tự do. Hãy bắt đầu từ từ hôm nay – để tương lai không còn là những ngày cuối tháng phải “vay bạn 50k ăn mì gói”. Kiến thức chỉ thực sự có giá trị khi được áp dụng! Hãy thử các mẹo trong bài, trải nghiệm thực tế và lan toả thói quen quản lý tài chính thông minh đến cộng đồng sinh viên nhé!